市場反應的是公布數據與市場共識預測之間的差距,而不是數字本身。高影響力數據公布後的頭九十秒內,點差會擴闊至數個 pip,滑點司空見慣,第一波走勢也經常反轉,令這段時間成為整個交易時段中經風險調整後最差的開倉時機。實際的做法是一份事前檢查清單——知道有甚麼排定公布、事先標出價位、決定是否持倉、減少倉位大小——並且交易公布之後的走勢,而不是公布那一刻。
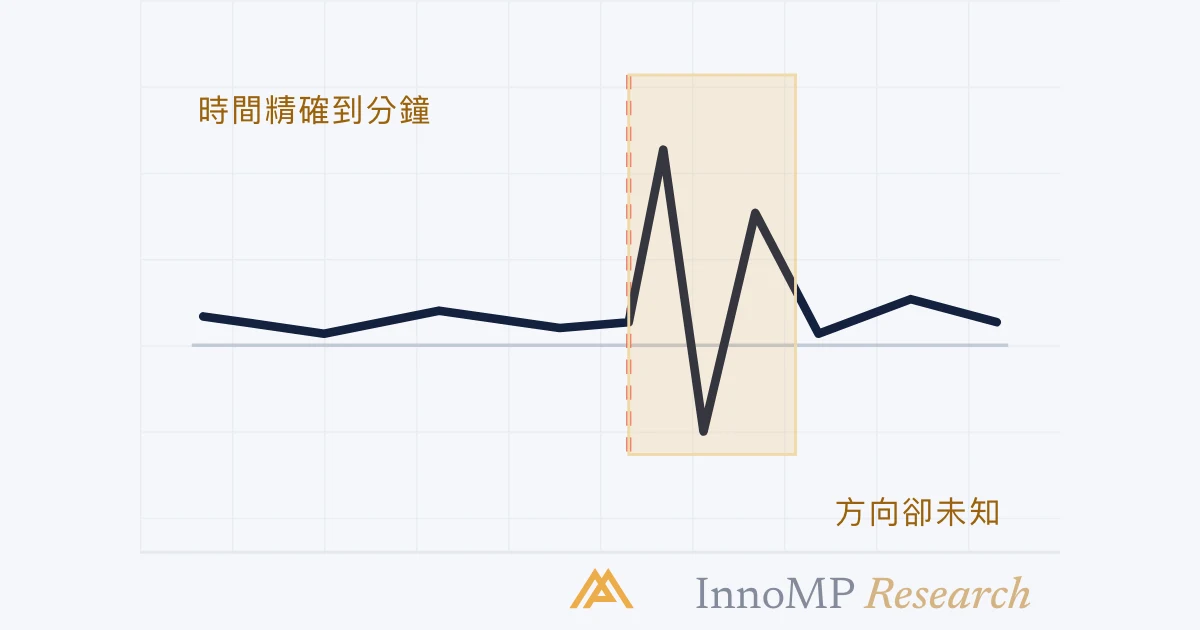
財經日曆是交易中少有的一部分:波動急升的時間可以事先精確到分鐘。這本應是一種優勢。但對許多交易者來說卻恰恰相反,因為知道某件事何時發生,被誤以為等於知道會發生甚麼。
數字本身不是交易
市場不是對數據作出反應,而是對數據與預期之間的距離作出反應。
這就是為何同樣是 180,000 的非農就業數據,有時會推高美元,有時卻會令美元下跌。數字一樣,但它所對照的共識預測不一樣。在任何數據公布前,值得問的問題是:
- 市場共識預測是多少?
- 個別預測的分佈有多闊?分佈越窄,意外帶來的波動就越大。
- 價格在公布前的幾個交易時段已經走了多少?一個在數據公布前已連升三天的市場,已部分反映了結果。
- 公布值伴隨著哪些修訂?前期數字的修訂,經常比當期數字更具影響力。
能回答這些問題的交易者,比只知道公布時間的交易者更有優勢。但兩者都無法預測數字。
頭九十秒會發生甚麼
數據公布後的即時窗口,有一些特性令它在結構上不利於正常執行:
點差擴闊。一個平常報價 0.6 pip 的貨幣對,可能會有幾秒鐘報出數個 pip 的點差。設在這個範圍內的止蝕,會被點差而不是方向性走勢觸發。
滑點變得司空見慣。訂單以下一個可用價格執行,而不是你要求的價格。在快速市場中,兩者可能相差甚遠。
第一波走勢經常反轉。演算法對標題數字的反應,往往比人類細讀細節更快。一個標題強勁、內裡疲弱的數字,可能在兩分鐘內先急升,再出現更大的跌幅。
重點 數據公布後的第一分鐘,是整個交易時段中經風險調整後最差的自主開倉時機。這段時間存在的資訊優勢,屬於以微秒計算的系統。
事前檢查清單
在高影響力數據公布前的一小時內完成以下步驟:
- 找出排定的事項。不只是主要事件——同一時段內的相關講話和次要數據同樣重要。
- 標出已經重要的價位。在公布之前畫好的支持位和阻力位,比公布後混亂中畫的價位更有用。
- 決定持倉還是離場。持倉跨越數據公布,就是押注於該數據。如果策略對數據沒有看法,持倉跨越它就是一個計劃以外的押注。
- 如果持倉,就減少倉位大小。重要聲明前後的波動,經常是該時段平均水平的數倍。同樣的倉位會承擔數倍於平常的風險。
- 按比例放寬止蝕——並相應縮減倉位。止蝕要闊得足以撐過急升,倉位要小得讓較闊的止蝕仍然符合風險預算。只放寬止蝕,會把 1% 的風險變成 3%。
- 了解經紀商的條件。事件前後的執行政策和保證金要求,值得在需要之前讀清楚,而不是之後。
數據公布前後的三種交易方式
先觀望,再交易其後的走勢。最直接的方法。等最初的雙向波動平息,再交易價格已確立的價位。放棄第一波走勢;避開最嚴重的執行風險。
減倉並持有。適用於已經開倉、而且論點與該數據無關的倉位。事先減倉,讓自己撐得過波動急升,待市況回復正常後再照常管理。
交易重新定價,而不是公布那一刻。一些較持久的走勢在數小時後才出現,那時市場正消化數據對政策路徑的含意。這比最初的急升更慢、更不戲劇化,對執行的不利程度也低得多。
這三種方法都不包括在數據公布前幾秒落下方向性訂單、期望捕捉急升。那等於擲硬幣,還要附上擴闊了的點差。
最重要的習慣
入市前查看財經日曆,而不是入市之後。
大量「市場無緣無故跟我作對」的時刻,其實是交易者沒有查看的預定事件。兩分鐘的準備,便能消除一整類本可避免的虧損——這份努力換來的回報,比幾乎任何其他做法都要好。
- 市場定價的是公布數字與市場共識預測之間的距離,而不只是數字本身。
- 重要數據公布後的數秒內,點差可由不足 1 pip 擴闊至數個 pip。
- 公布後的第一波走勢,往往在市場細讀細節及修訂數字後反轉。
- 持倉跨越數據公布,就是押注於該數據;如果策略對數據沒有看法,就應減倉或觀望。
- 入市前查看財經日曆,可以消除一整類本可避免的虧損。