El USOIL es un CFD sobre el crudo West Texas Intermediate, cotizado en dólares por barril. Sigue a un contrato de futuros mensual, así que se renueva al contrato siguiente según un calendario y su precio salta en la diferencia. El petróleo se mueve con la oferta (decisiones de la OPEP+ e inventarios de EE. UU.), la demanda esperada, el dólar y la geopolítica. El contrato estándar es de 1.000 barriles: un dólar vale 1.000 USD por lote. El informe EIA, los miércoles a las 10:30 de Nueva York, es la cita fija semanal.
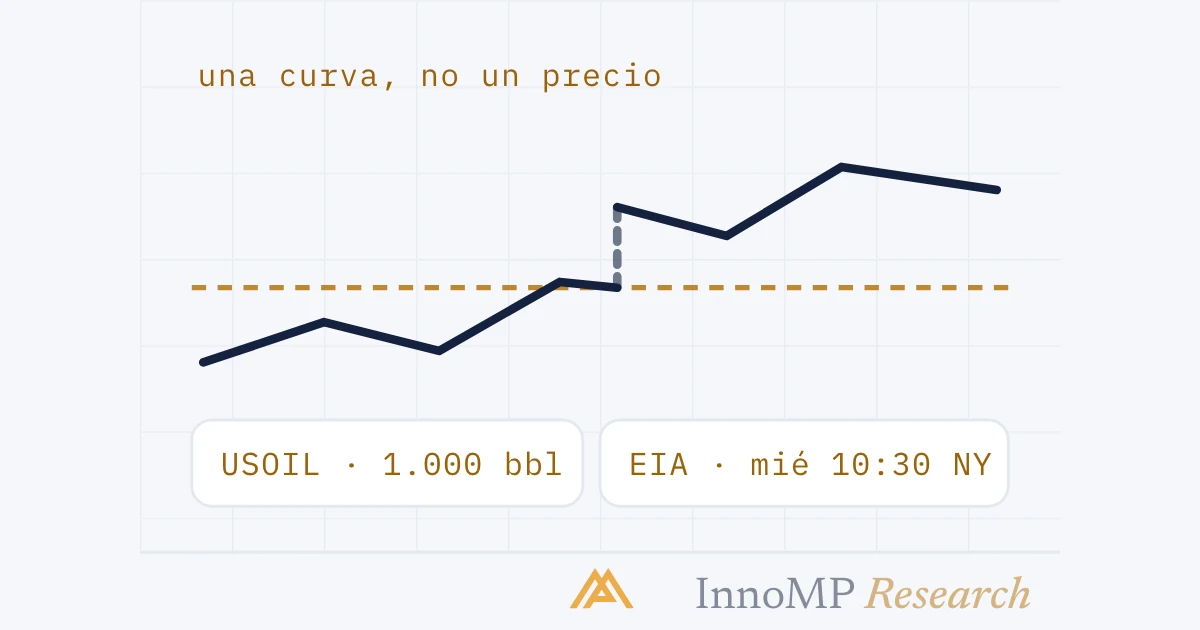
El petróleo es el mercado de esta serie que menos se comporta como un gráfico. El oro, la plata, un índice y un par de divisas tienen cada uno un precio que se puede señalar. El petróleo tiene una curva, una fila de contratos de futuros mensuales con su propio precio cada uno, y un CFD sobre crudo sigue a uno de ellos cada vez. Ese único hecho explica la mayor parte de lo que sorprende a los traders del petróleo: por qué el precio a veces salta de un día para otro sin que haya noticias que lo expliquen, por qué mantenerlo varias semanas cuesta más o menos de lo que sugiere el swap, y por qué la mañana de un miércoles tiene más riesgo de calendario que un día de Fed. Este es un marco para operarlo de forma deliberada.
Qué mueve realmente el petróleo
Las decisiones de oferta. El petróleo es el único gran mercado en el que un grupo pequeño de productores fija una política sobre la producción. Las decisiones de la OPEP+ sobre las cuotas de producción mueven el precio directamente y se programan con antelación; las declaraciones no programadas lo mueven igual de lejos. No hay nada equivalente en el oro ni en las divisas.
Los inventarios. La Administración de Información Energética de EE. UU. (EIA) publica cada semana el nivel de las existencias. Un aumento de los inventarios de crudo se lee como una oferta superior a la demanda; una disminución, como lo contrario. El mercado reacciona a la diferencia con lo esperado, y la reacción suele ser brusca porque la cifra es una cantidad física concreta y no una encuesta.
Las expectativas de demanda. La demanda de petróleo sigue a la economía mundial, así que los datos de crecimiento y el ciclo manufacturero lo mueven. Es el mismo factor industrial que tiene la plata, pero el petróleo depende de él casi por completo.
El dólar y la geopolítica. El crudo cotiza en dólares, así que la fortaleza del dólar es un viento en contra por pura mecánica. Y la oferta pasa por un número pequeño de regiones y rutas marítimas, de modo que los acontecimientos en ellas mueven el precio más rápido que cualquier dato: es la razón por la que el petróleo abre con huecos (gaps) más a menudo que los otros mercados de esta serie.
El uso práctico no cambia: los factores filtran, no pronostican. Un setup técnico alineado con el panorama de la oferta merece más confianza que uno que va en contra de una decisión sobre cuotas.
El contrato y la renovación
El USOIL cotiza en dólares por barril de WTI. Los datos que importan antes de la primera orden:
- Tamaño del contrato: el contrato estándar de crudo es de 1.000 barriles por lote, así que un movimiento de un dólar vale 1.000 USD por lote y el incremento mínimo, 0.01, vale 10 USD. Las calculadoras de este sitio usan el tamaño estándar; confírmelo en los detalles del contrato de su plataforma.
- Apalancamiento: la energía tiene un máximo más bajo que los pares de forex principales. La calculadora de margen del ticket de orden aplica el nivel que corresponde al petróleo.
- Horario de trading: casi continuo los días laborables con una pausa diaria, como los metales.
Luego viene la parte específica del petróleo.
El subyacente es un contrato de futuros, y los futuros vencen. Los futuros sobre WTI se negocian en contratos mensuales. Un CFD sobre crudo sigue al más cercano y, poco antes de que ese contrato venza, pasa al mes siguiente: se renueva (rollover). En el momento de la renovación, el precio cotizado del CFD salta al precio del contrato siguiente. Si el mes siguiente es más caro, la cotización sube de golpe; si es más barato, baja. Al petróleo no le pasó nada; el CFD cambió de contrato de referencia.
Contango y backwardation. Cuando los meses posteriores cuestan más que los más cercanos, la curva está en contango; cuando cuestan menos, está en backwardation. Esa forma es el coste oculto de mantener petróleo. En contango, cada renovación traslada una posición larga a un contrato más caro; en backwardation, a uno más barato. Los brókeres suelen aplicar un ajuste en efectivo en la renovación para que el salto en sí no pague ni cobre a una posición abierta, pero la forma de la curva sigue apareciendo con las semanas como un coste o un abono, además del swap ordinario. Cómo gestiona su bróker la renovación y su ajuste figura en los detalles del contrato, y merece la pena leerlo antes de la primera posición de varias semanas.
Lo que esto significa para un gráfico. Un gráfico diario de un CFD renovado contiene esos saltos. Un nivel que parece roto el día de una renovación puede no haberlo estado; un hueco que parece una noticia puede ser la renovación. Conocer las fechas de renovación forma parte de leer el gráfico.
Sesiones y calendario
La liquidez del petróleo alcanza su máximo en la sesión de EE. UU. (el mercado del WTI es un mercado estadounidense), y en especial en las horas posteriores a la apertura del contado. Londres contribuye; Asia es escasa y tiende a moverse en rango.
Miércoles, 10:30 de Nueva York. El Weekly Petroleum Status Report de la EIA es la única cita fija del calendario cada semana: se publica después de las 10:30, hora del Este, los miércoles, y un día más tarde en algunas semanas con festivo. Trátelo exactamente como la guía para operar con el calendario económico trata una publicación de datos: los spreads se amplían antes, el primer movimiento suele revertirse, y un stop situado cerca del precio puede ejecutarse solo por la ampliación del spread.
Las reuniones de la OPEP+ están programadas, pero sus resultados se filtran, se anuncian por adelantado o se revisan en declaraciones entre reuniones. En torno a una reunión, es todo el día el que conlleva riesgo de evento, no un único minuto.
La fecha de renovación es el tercer punto fijo. No es un evento de mercado, pero sí un evento del gráfico, y una posición mantenida a través de ella debería haberse dimensionado teniendo en cuenta la forma de la curva.
Idea clave El riesgo del petróleo está en tres lugares que el gráfico no rotula: la cifra de inventarios del miércoles, la decisión de oferta que puede llegar cualquier día y la renovación que hace saltar el precio según un calendario. Un stop dimensionado para el rango visible cubre el primero solo en las semanas tranquilas, y los otros dos nunca. Calcule el tamaño desde un stop que respete los tres, y cuente con que la cifra salga pequeña.
El tamaño de la posición en el petróleo
La aritmética del tamaño de la posición no cambia. Un ejemplo con una cuenta de 10.000 y un riesgo del 1%:
- Presupuesto de riesgo: 100
- Distancia del stop en el gráfico: digamos 1.50 en términos de precio
- Valor de punto con 1.000 bbl/lote: 1.000 USD por cada dólar de movimiento, así que 1.50 son 1.500 USD por lote
- Tamaño: 100 USD ÷ 1.500 USD = 0.07 lotes
Hágalo usted mismo en la calculadora del tamaño de la posición: el crudo viene precargado con 1.000 barriles por lote. Como en los metales, un stop honesto produce una fracción de lote, y la incomodidad con esa cifra es la lección.
Dos añadidos propios del petróleo. Primero, amplíe el stop o quédese al margen los miércoles por la mañana; un stop que aguanta un día corriente queda dentro del ruido de una publicación de inventarios. Segundo, en cualquier posición mantenida a través de una renovación, compruebe la curva: en un contango pronunciado, una posición larga paga la renovación cada mes además del swap, y el coste real de la posición no es el que muestra el gráfico diario.
Un marco para cerrar
Opere el petróleo con cuatro preguntas ante cada idea. ¿Qué está haciendo el panorama de la oferta (cuotas e inventarios), y coincide el setup? ¿En qué sesión estoy, y es miércoles? ¿Dónde está la próxima renovación, y qué forma tiene la curva? ¿Qué tamaño permite, en un contrato de 1.000 barriles, un stop que respete todo eso? El petróleo premia al trader que lo trata como un mercado con calendario y curva, no como una línea en un gráfico, y es especialmente rápido en pasarle factura al que no lo hace.
- El USOIL sigue al crudo West Texas Intermediate, cotizado en dólares estadounidenses por barril.
- El contrato estándar de crudo es de 1.000 barriles por lote; un movimiento de un dólar vale 1.000 USD por lote y el tick de 0.01 vale 10 USD.
- El subyacente es un contrato de futuros mensual, así que un CFD sobre petróleo se renueva al contrato siguiente según un calendario y su precio cotizado salta en la diferencia.
- Contango significa que los contratos posteriores cuestan más que los más cercanos; backwardation, que cuestan menos. La renovación juega en contra de una posición larga en contango y a su favor en backwardation.
- El Weekly Petroleum Status Report de la EIA se publica después de las 10:30, hora del Este, los miércoles, un día más tarde en algunas semanas con festivo.