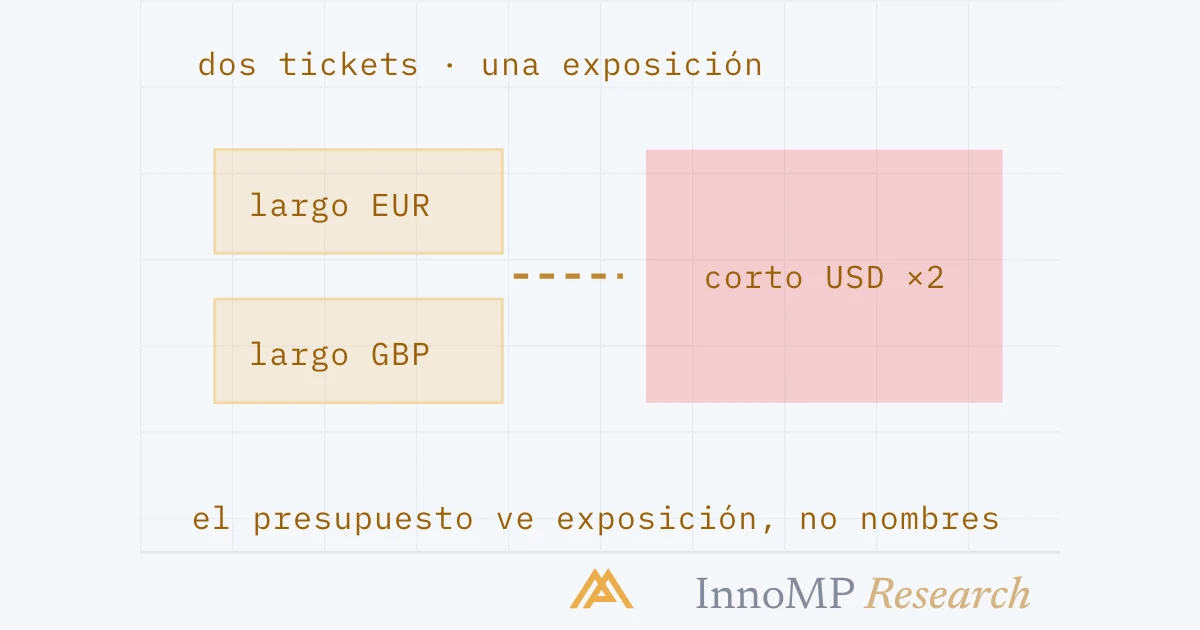
Las posiciones correlacionadas son operaciones que comparten una pata o un factor, y sus ganancias y pérdidas se mueven juntas. Dos pares largos cotizados en dólar son, en gran parte, una sola posición corta en dólar. El presupuesto de riesgo cuenta exposición, no tickets: el riesgo de las posiciones correlacionadas se suma y se compara con el límite por operación como una sola. Si la suma lo supera, la segunda posición se reduce o no se abre. Repartir el riesgo entre pares con una pata común no es diversificar.
Las posiciones correlacionadas son operaciones abiertas que comparten una pata o un factor, de modo que sus ganancias y pérdidas se mueven juntas. El presupuesto de riesgo tiene que contarlas como la exposición que suman, no como el número de tickets que ocupan.
La Parte 11 dijo que la correlación importa para el riesgo antes que para el análisis. La Parte 12 mostró que todos los pares principales comparten una pata. Esta parte es la aritmética que viene después: qué tiene realmente una cartera de varios pares y cómo hay que aplicarle el límite por operación de Fundamentos de CFD.
Dos nombres, una exposición
Una posición larga en EURUSD gana cuando el dólar cae. Una larga en GBPUSD, también. Abra las dos con un 1% de riesgo cada una y la cuenta no tiene dos operaciones del 1%: tiene una posición corta en dólar, dimensionada al 2%, con un pequeño residuo de euro contra libra encima.
El número de tickets es la visión de la cuenta. La exposición es la del mercado, y es el mercado el que liquida.
Compensar las patas
Cada posición en un par es una posición en dos divisas. Largo en un par es largo en la divisa base y corto en la cotizada; corto en un par es lo contrario. Lo que una cartera tiene realmente se obtiene sumando las patas de cada divisa en todas las posiciones abiertas.
| Posición | Pata larga | Pata corta |
|---|---|---|
| Largo EURUSD, 1 lote | EUR +1 | USD −1 |
| Largo GBPUSD, 1 lote | GBP +1 | USD −1 |
| Corto USDJPY, 1 lote | JPY +1 | USD −1 |
| Neto | EUR +1 · GBP +1 · JPY +1 | USD −3 |
Los lotes son una aproximación, porque un lote de EURUSD y un lote de USDJPY son cantidades distintas de dólar. La versión exacta convierte cada posición a su valor nocional en una sola divisa y compensa esas cifras. Para la pregunta que hace esta parte (¿es el dólar la mayor parte de lo que tiene esta cartera?), los lotes suelen bastar para ver la respuesta.
El presupuesto cuenta exposición, no tickets
La regla de riesgo de Fundamentos de CFD es un límite por operación: por ejemplo, el 1% de la cuenta en el stop. Se escribió para una operación. Tres tickets sobre una misma exposición son una sola operación a efectos de esa regla, y la aritmética no perdona.
El modo de fallo no tiene nada de exótico. Un repunte del dólar se lleva los tres stops a la vez, y un día que el plan valoraba como una pérdida del 1% cuesta un 3%. La aritmética del drawdown de Fundamentos de CFD se aplica entonces a una racha perdedora para la que el plan nunca dimensionó, porque el plan contaba tickets.
Idea clave “¿Cuánto hay en riesgo?” se pregunta a la exposición, no al ticket. Si dos posiciones saltarían con el mismo movimiento, son una sola posición para el presupuesto de riesgo, y el presupuesto se reparte entre ellas.
Dimensionar en consecuencia
Hay dos formas honestas de mantener una segunda posición que comparte una pata, y una deshonesta.
Dividir el presupuesto. La mitad del riesgo por operación en cada par. La calculadora de tamaño de posición toma el riesgo reducido a la mitad y la distancia del stop de cada par, y da dos posiciones más pequeñas cuya pérdida combinada en los stops es el límite original.
Concentrarlo. Todo el presupuesto en un par y nada en el otro. Cuál de los dos es lo que responde la Parte 13: el par que enfrenta la pata más fuerte a la más débil es el que lleva el movimiento, y el segundo ticket era sobre todo una copia más débil de él.
La forma deshonesta es un ticket completo en cada uno, con el argumento de que son “pares distintos”. Son nombres distintos. El movimiento que saca a uno por el stop saca también al otro, y el presupuesto se ha duplicado con un cambio de etiqueta.
Signos opuestos no son una cobertura
La imagen inversa es igual de común: largo en un par cotizado en dólar y corto en otro, con la teoría de que se compensan. Se compensan, sí, en la pata que comparten, y lo que queda es una posición que nadie eligió.
Compensar las patas lo hace visible de inmediato: EUR +1 y USD −1 del primer ticket; GBP −1 y USD +1 del segundo; el dólar suma cero y la cartera está larga en euro y corta en libra. Si esa es la operación que se quería, EURGBP es un ticket y un spread. Si no lo es, los dos tickets se han convertido sin hacer ruido en una posición en un par cruzado que nadie analizó.
Correlación por factor
Las patas compartidas son el caso aritmético. El otro tipo (instrumentos que se mueven juntos porque domina un mismo factor, la correlación de régimen de la Parte 11) se trata de la misma manera, con una medición en lugar de la compensación.
| Coeficiente en el marco temporal de trading | Trate el par de posiciones como |
|---|---|
| Por encima de 0,7 aproximadamente con las dos posiciones en el mismo sentido, o por debajo de −0,7 con ellas en sentidos opuestos | Una sola exposición. Riesgo combinado frente al límite |
| Entre 0,3 y 0,7 aproximadamente, con cualquier signo | En parte una sola. Reduzca la segunda posición más o menos a la mitad |
| Entre −0,3 y 0,3 | Operaciones separadas, cada una con su propio presupuesto |
Los umbrales son una estructura de trabajo, no una ley; lo importante es que la decisión se toma a partir de un número leído en el gráfico, sobre la misma ventana cada vez, y no de la sensación de que dos instrumentos son “mercados distintos”. El oro y un par cotizado en dólar, un índice y una divisa ligada a materias primas: el coeficiente dice cuánto de uno ya está en el otro, en la ventana que importa.
Y la regla de régimen de la Parte 11 se aplica a la inversa: una correlación que llegó con un tema se irá con él. Dos posiciones tratadas como una durante el tema vuelven a ser dos después, y el presupuesto puede releerse cuando la ventana avanza.
Donde termina este grupo
Cuatro partes, una idea vista desde cuatro lados. Un coeficiente mide cómo se movieron juntos dos instrumentos en una ventana, y nada más. Todos los pares principales contienen el dólar, así que la mayor parte del movimiento de un par principal es del dólar mientras no se demuestre lo contrario. Clasificar cada pata frente a todas las demás dice qué par tiene las dos patas empujando. Y digan lo que digan los tickets, la cuenta mantiene exposiciones: compensadas por pata, medidas con un coeficiente y presupuestadas como una sola donde se solapan.
El último grupo reúne todo el nivel (estructura, niveles, marcos temporales, volumen, sesiones, correlación) en un setup que se puede escribir, activar de la misma manera cada vez, gestionar sin improvisar y probar a mano antes de confiar en él.
Siguiente: Anatomía de un setup de trading: contexto, disparador, invalidación y objetivo, las cuatro decisiones de las que se compone un setup.
- Las posiciones que comparten una pata (la misma divisa) o un factor se mueven juntas, y su riesgo se suma.
- Largo en EURUSD y largo en GBPUSD es, en gran parte, una sola exposición corta en dólar, no dos operaciones independientes.
- El límite de riesgo por operación se aplica al riesgo combinado de las posiciones correlacionadas, no a cada ticket.
- La exposición neta por divisa se obtiene compensando las patas: cada par está largo en su divisa base y corto en la cotizada, o al revés.
- Repartir el riesgo entre pares que comparten el dólar no lo diversifica; lo repite.