重點摘要 過早平掉盈利和死守虧損,是同一種衝動的兩種表現:逃避結果未明所帶來的不安。兩者加起來,會壓縮平均盈利、擴大平均虧損,從兩個方向同時損害策略的風險回報比。兩者的解決方法相同——入場之前就確定出場位,並以預先掛好的訂單設置。
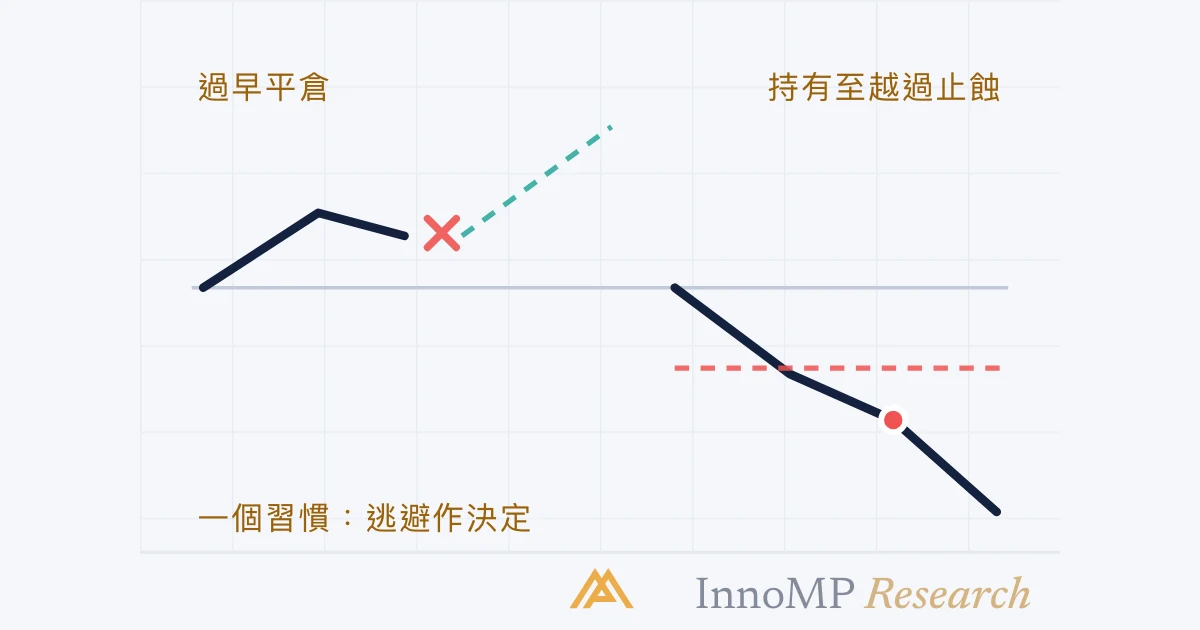
過早平掉盈利和死守虧損,看似兩種相反的錯誤。其實是同一種。
兩個看似相反的行動,背後是同一個動機 兩個畫面匯聚到同一個標籤。第一個畫面顯示一個盈利倉位被過早平倉,註明這免除了眼看盈利縮水的風險。第二個畫面顯示一個虧損倉位被持有至越過止蝕,註明這推遲了虧損成為定局的一刻。兩者都指向同一個方框:逃避不確定的結果。 過早平掉盈利 免得要眼看 盈利慢慢縮水 死守虧損 推遲虧損 成為定局的一刻 逃避不確定的結果 InnoMP Research 兩個決定都與市場無關。兩者都是想結束「還未知道結果」的那種不安。
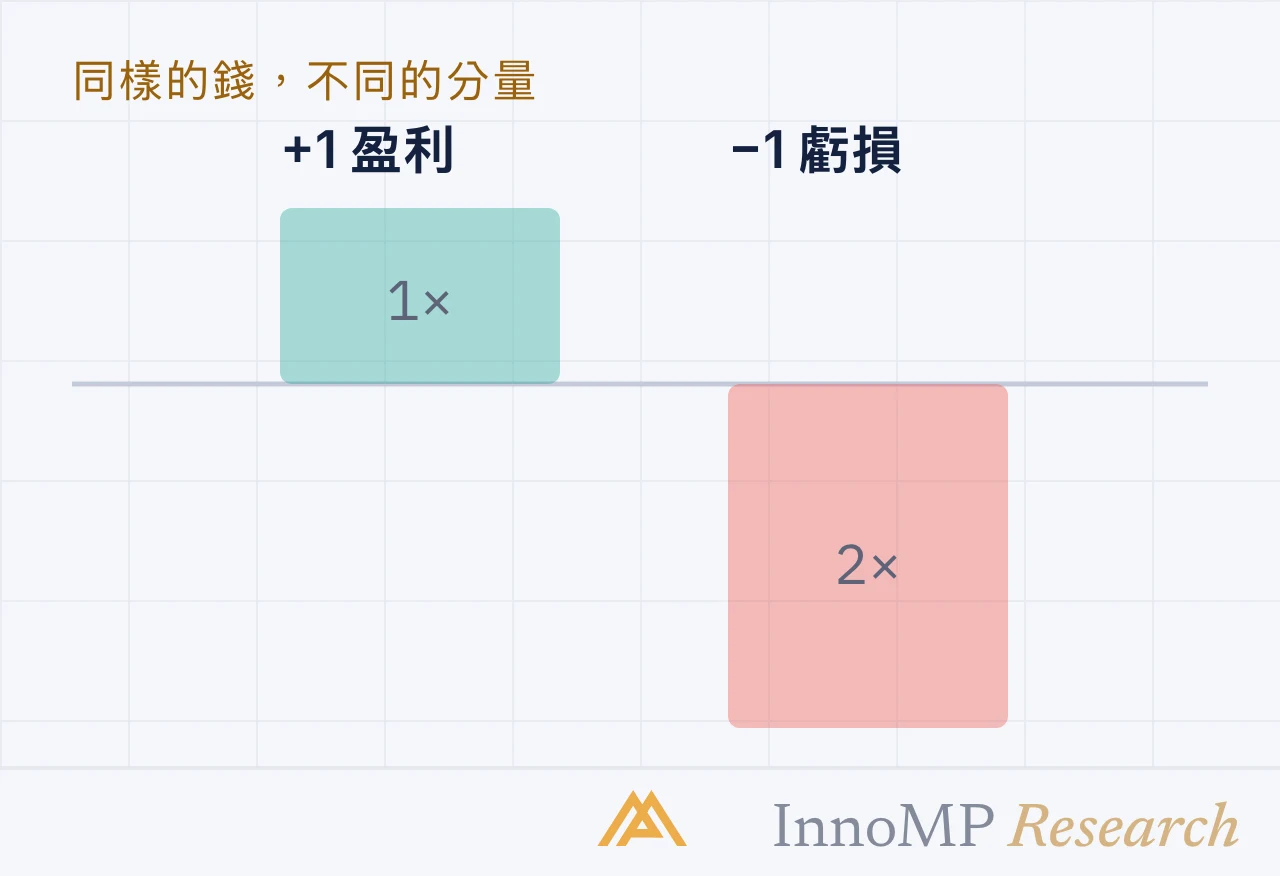
它對期望值的影響
一個按 1:2 計劃、勝率 40% 的策略:
按設計: (0.40 × 2R) − (0.60 × 1R) = 每筆交易 +0.20R 實際執行 (盈利截短到 1R,虧損持有到 1.5R):(0.40 × 1R) − (0.60 × 1.5R) = 每筆交易 −0.50R
按計劃與實際執行的交易結果分佈 兩組以 R 倍數表示、圍繞收支平衡線的橫向交易結果分佈。上方一組的虧損集中在負 1R,盈利集中在正 2R。下方一組的虧損散開到負 1.5R,盈利則被拉近到正 1R。 收支平衡 按計劃 · +0.20R −1R +2R 實際執行 · −0.50R −1.5R +1R 同樣的入場 · 同樣的勝率 · 同樣的分析 InnoMP Research 這個習慣把右邊拉近、把左邊推遠。單看任何一筆交易,變化都不算大;合起來卻令策略由賺變蝕。
策略由每筆交易賺 0.2R,變成每筆交易蝕 0.5R ,完全是因為出場。這就是為甚麼出場比入場更值得關注,卻得到少得多的關注。
為甚麼它看不見
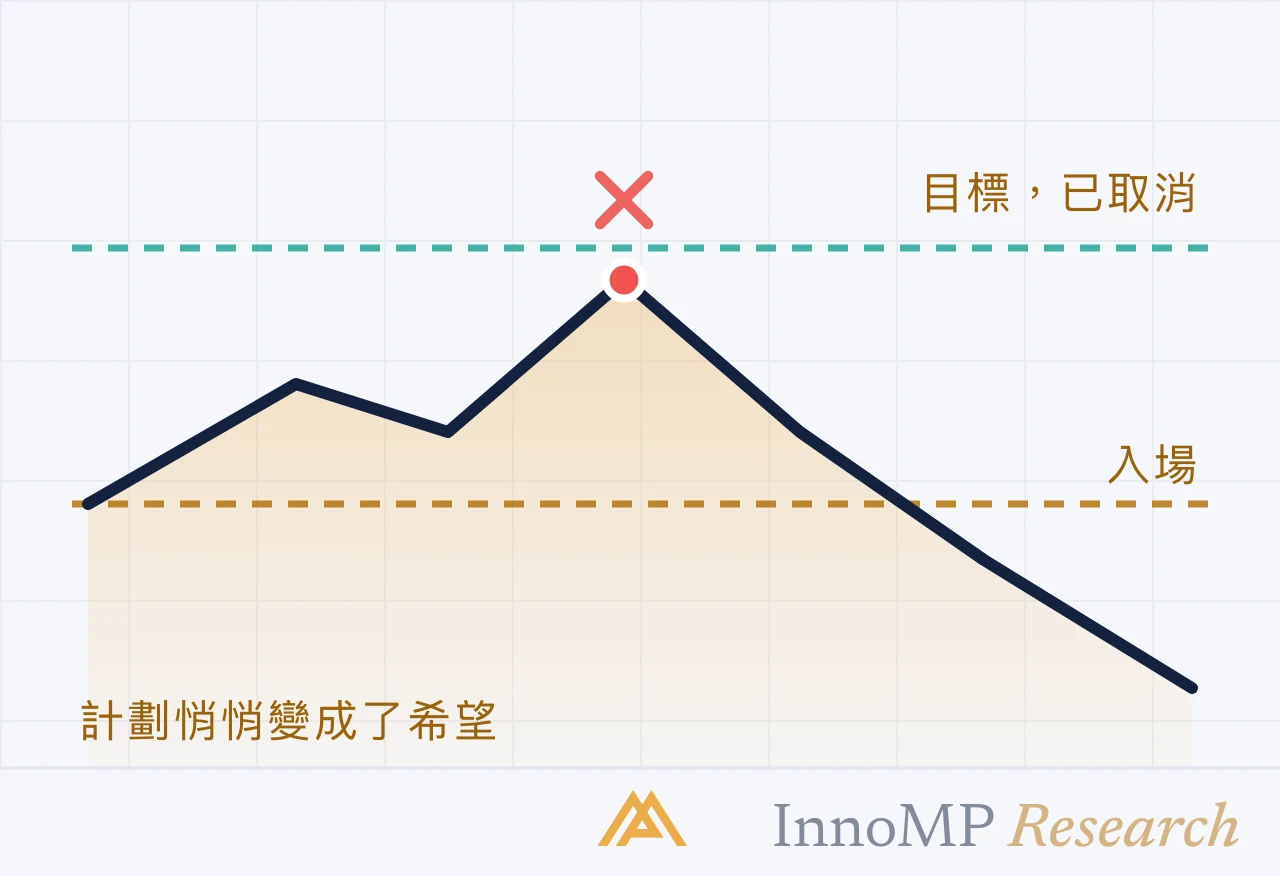
這個習慣的兩半,各自附帶一個體面的理由 兩行。過早平掉盈利配上「獲利了結永遠不會錯」這句話,標示為這說法並不成立。死守虧損配上「這個看法只是需要多一點空間」,標示為那個價位是你客觀時選定的。 「獲利了結永遠不會錯」 這說法並不成立——在到達目標前獲利了結, 正正就是令 1:2 策略失效的原因 「它只是需要多一點空間」 那個價位是你客觀時選定的; 現在才修改,只是配上圖表的確認偏誤 單筆看很小 · 合起來才看得見 InnoMP Research 每一種行為出現時,都帶着一個聽起來像紀律的辯解。兩者只要寫在它們所違反的計劃旁邊,就站不住腳。
在自己的紀錄中看見它
三十筆交易中,計劃的 R 對比實際的 R 計劃與實際結果的兩欄比較。盈利交易計劃為正 2R,實際為正 0.8R。虧損交易計劃為負 1R,實際為負 1.4R,兩個差距都有標示。 計劃 實際 盈利交易 +2R +0.8R ← 截短 虧損交易 −1R −1.4R ← 死守 兩個日誌欄位,三十筆交易,一個下午 InnoMP Research 大多數交易者都深信自己沒有這樣做,直至看見這兩欄並排在一起。這個比較本身就是干預。
重點
一個動作就能處理兩半:入場時就把止蝕和止賺以預先掛好的訂單附上。兩種行為都要在倉位未平時仍有決定可作才會出現——把決定拿走,兩者就會同時消失。
把止蝕移向減少風險的方向,對比把它移遠 同一個倉位的兩個畫面。第一個畫面中,止蝕向入場價方向上移,減少了風險,標示為管理。第二個畫面中,止蝕被移得更遠,增加了風險,標示為移遠——絕不。 移向入場價 風險減少——這是管理 移遠 · 絕不 InnoMP Research 移近是管理。移遠代表倉位在入場時就定錯了大小——解決方法是下一筆用較小的倉位。
應該怎樣做
入場時就把兩個出場位都設為預先掛好的訂單。 這是你能作出的、效果最大的單一改變。
如有需要,用一個預先計劃好的分批出場方法。 在目標位平掉預定的一部分,其餘部分用追蹤止蝕,事先決定,並一貫地執行。
永遠不要把止蝕放寬。 把它移向減少風險的方向是管理;把它移遠,則是反方向的目標漂移(target creep) 。如果較寬的止蝕真的是對的,那就是倉位在入場時定錯了大小。
縮小倉位。 當倉位小到即使整筆被止蝕出場也平平無奇時,想干預任何一個出場位的衝動,大多會消失——這正是第 15 篇 的重點,又一次出現。
下一篇:沉悶與過度交易 ——在市場沒有動靜時出現的錯誤。 認知偏誤 風險回報比 交易情緒
關鍵事實 兩種行為都來自逃避不安,而不是來自分析。 它們從相反方向損害同一個比率,所以影響會疊加。 以 R 倍數記錄的交易日誌,能讓記憶看不見的模式現形。 預先掛好的止蝕單和止賺單,一個動作就同時處理兩種行為。 ← 上一篇 縮小倉位:一招解決大部分交易心理問題 下一篇 → 沉悶與過度交易:總要有事發生的代價