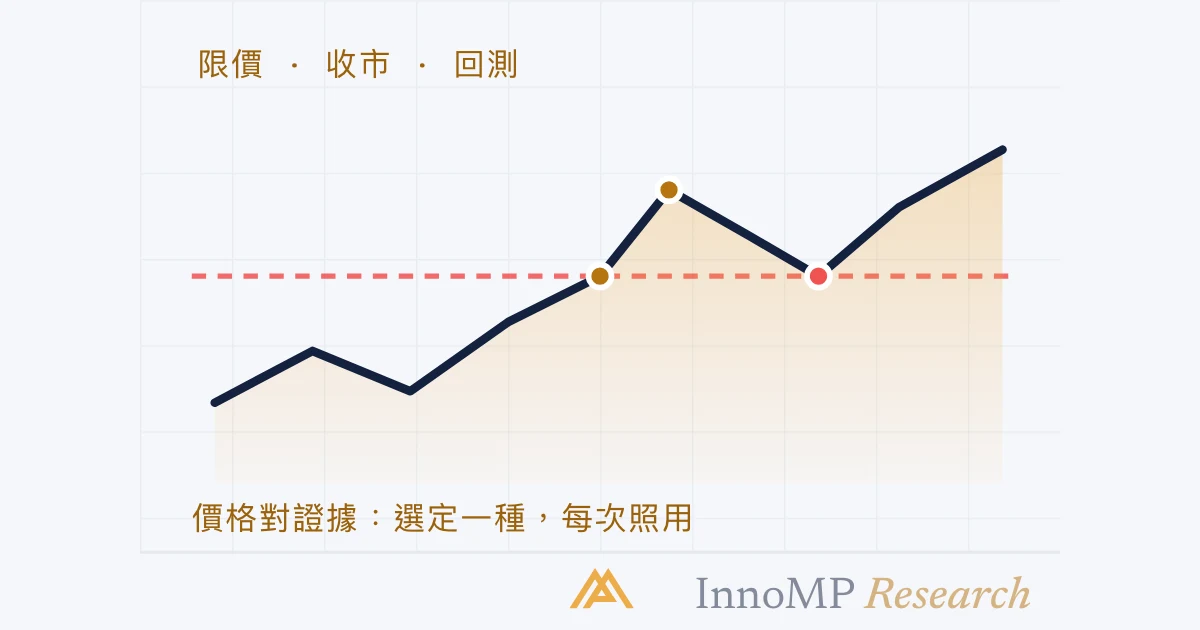
入場觸發條件,是入場圖表上一個可觀察的事件,它把交易設置變成倉位。常見的有三種:收市越過某個價位、突破後回測該價位,以及在任何事發生之前預先掛在該價位的限價單。三者的分別在於代價。限價單得到最好的價格、最少的證據;收市入場以較差的價格換取證據;回測入場兩者兼得,但往往根本不會成交。一般而言,沒有哪一種較好。交易設置指定其中一種,每次都照用。
入場觸發條件,是入場圖表上一個可觀察的事件,它把交易設置變成倉位。常見的有三種——收市越過價位、回測價位,以及預先掛在價位的限價單——三者的分別在於代價。
第 15 篇說過,交易設置要指定一種觸發條件。這一篇講怎樣選擇,而這個選擇是一個無法逃避的取捨:每一種觸發條件,不是用證據換價格,就是用價格換證據,唯一錯誤的答案是不作決定。
同一次突破,三種觸發條件
先看整個這一級一直在鋪墊的情況:一個背後有理由的價位,方向與方向偏向一致,處於有市場參與的交易時段。價格逐步接近它。交易設置可以把三個時刻指定為入場點。
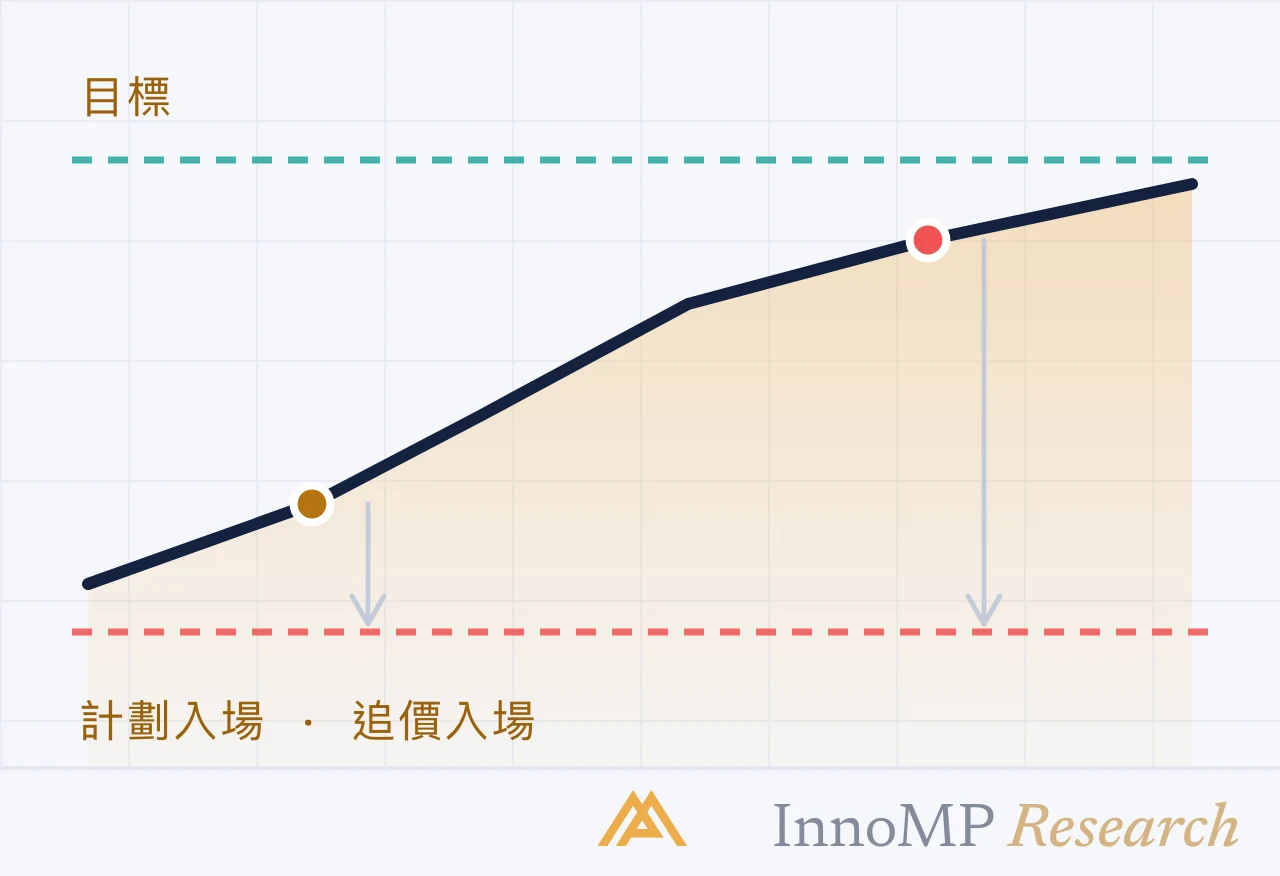
A——限價入場。 訂單在價格到達之前已掛在價位上。價格一觸及就成交,而這代表價位正在被測試,不是正在被守護。三者中價格最好、止蝕最窄,沒有證據。
B——確認入場。 入場時間週期上的陰陽燭收市越過價位——這是基礎課程所列突破證據的第一項。已知價位被突破了。價格比 A 差了一根突破陰陽燭的幅度,止蝕也更遠。
C——回測入場。 價格回到已突破的價位,並在新的一側守住——即角色互換,也是基礎課程所列最強的確認。價格接近 A,證據比 B 更好。代價屬於另一種:回測往往不會出現。
價格對證據
這三者是同一條線上的三個點,而這條線不會彎曲。
止蝕距離不是抽象概念。按上一篇的算術,它決定倉位大小,也決定目標距離多少個 R。
所以,「用哪種觸發條件?」這個問題,其實是「多少證據值多少價格?」——而答案取決於交易設置。一個背後有五個理由的價位,位於第 13 篇那種最強對最弱的貨幣對上,背景已經足夠,限價單欠缺的證據代價不大。一個只有最低限度理由的價位,就需要收市確認。沒有一般性的答案;只有交易設置自己寫下來的答案。
圖表看不見的代價
回測看來兩者兼得,在圖表上也確實如此。它的代價出現在交易日誌裡。
在同一批圖表上,回測交易設置的紀錄樣本比收市交易設置少,因為一部分有效的突破從來不提供入場機會。它的勝率較高,R 也較好——但它每個機會的期望值仍可能較低,因為有些機會被略過了。這是一個真實的數字,而且只會出現在同時記錄「已觸發但沒有成交」的交易設置的紀錄中。第 18 篇會把它們計算在內。
交易心理課程中講恐懼的一篇,描述過那種多等一個確認、結果錯過走勢的交易者。回測入場就是這個習慣加上一條規則——這沒有問題,只要這條規則的代價是事先知道並接受的,而不是事後才發現的。
重點 每一種觸發條件都有價錢。限價以證據付款,收市以價格和倉位大小付款,回測以沒有做成的交易付款。交易設置選擇付哪一張帳單,但不能三張都不付。
一種觸發條件,每次照用
這一篇要防止的錯誤,不是選錯觸發條件,而是每天選一種不同的。
當日才選的觸發條件,與第 1 篇那種由下而上的解讀中選擇時間週期的,是同一樣東西:選的是剛好認同自己本來就想做的交易的那一個。不耐煩時用限價,緊張時用收市,上一張限價單被止蝕後就用回測。每一種單獨看都說得通;合起來,卻是五套交易設置共用一個名字,它們的紀錄對其中任何一套都說明不了甚麼。
如果真的想用兩種觸發條件——五個理由的價位用限價,三個理由的價位用收市——那就是兩套交易設置,各有自己的卡片和自己的紀錄。交易計劃在打開圖表之前,就寫明哪一套用在哪裡。
| 觸發條件 | 價格 | 止蝕 | 證據 | 隱藏代價 |
|---|---|---|---|---|
| 在價位掛限價單 | 最好 | 最窄 | 沒有 | 勝率較低 |
| 收市越過價位 | 最差 | 最寬 | 突破本身 | 倉位較細,R 較少 |
| 從新的一側回測 | 好 | 窄 | 突破及守住 | 永遠沒有成交的交易 |
下一篇:管理未平倉交易——部分出場、保本與追蹤止蝕,以及每一項實際上對平均盈利和平均虧損有甚麼影響。
- 觸發條件是一個可觀察的事件:收市、回測,或掛單成交。
- 入場越早,止蝕越窄、證據越弱;越遲則相反。
- 在價位掛限價單入場,價格最好但沒有確認;收市入場有確認,但價格較差。
- 回測入場兼具價格與確認,也是最常錯過的一種,因為回測不一定出現。
- 交易設置指定一種觸發條件,每次照用;憑感覺切換觸發條件,就是把挑選時間週期(timeframe shopping)的毛病搬到入場上。