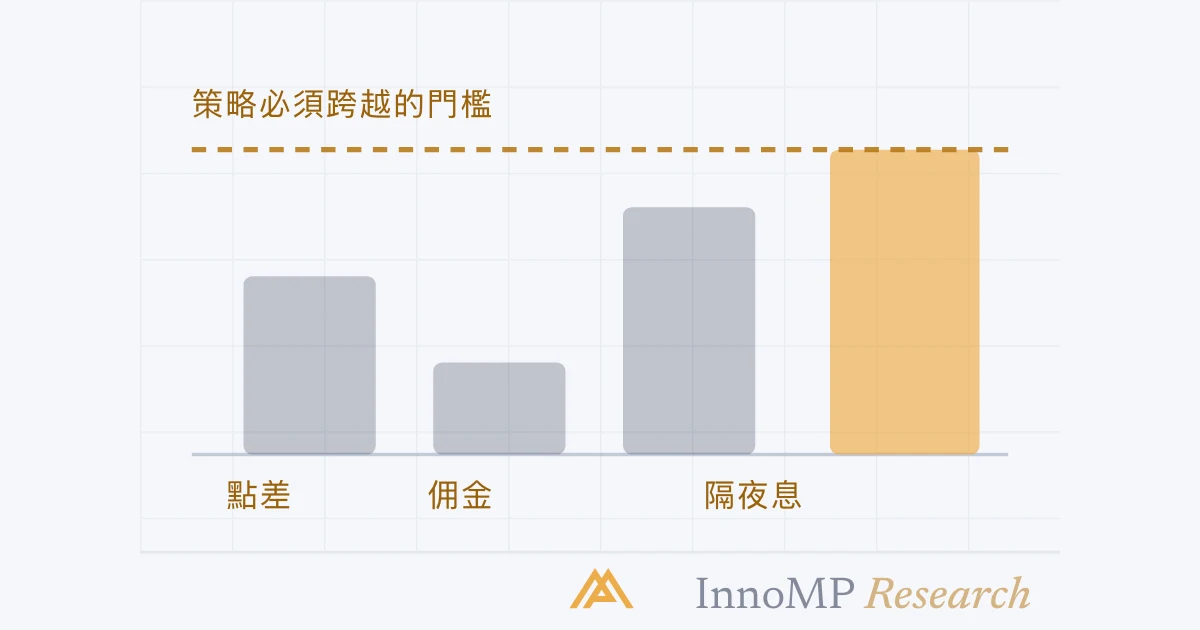
一筆 CFD 交易有三項成本:點差,在入市時支付;佣金,部分帳戶類型按每手明確收取;以及隔夜利息(swap),即任何持倉跨越每日轉倉(rollover)時的每晚融資費用。日內交易以點差和佣金為主;持倉數週則以隔夜利息為主。1 標準手持倉三十天,每晚 −4.20 USD,期間有四個收取三倍隔夜利息的週三,融資成本約 159.60 USD,而點差只是 6 USD——超過入市成本的二十五倍。
一筆交易有三項成本。大多數交易者仔細追蹤其中一項,對第二項瞄一眼,到月底才發現第三項。
點差
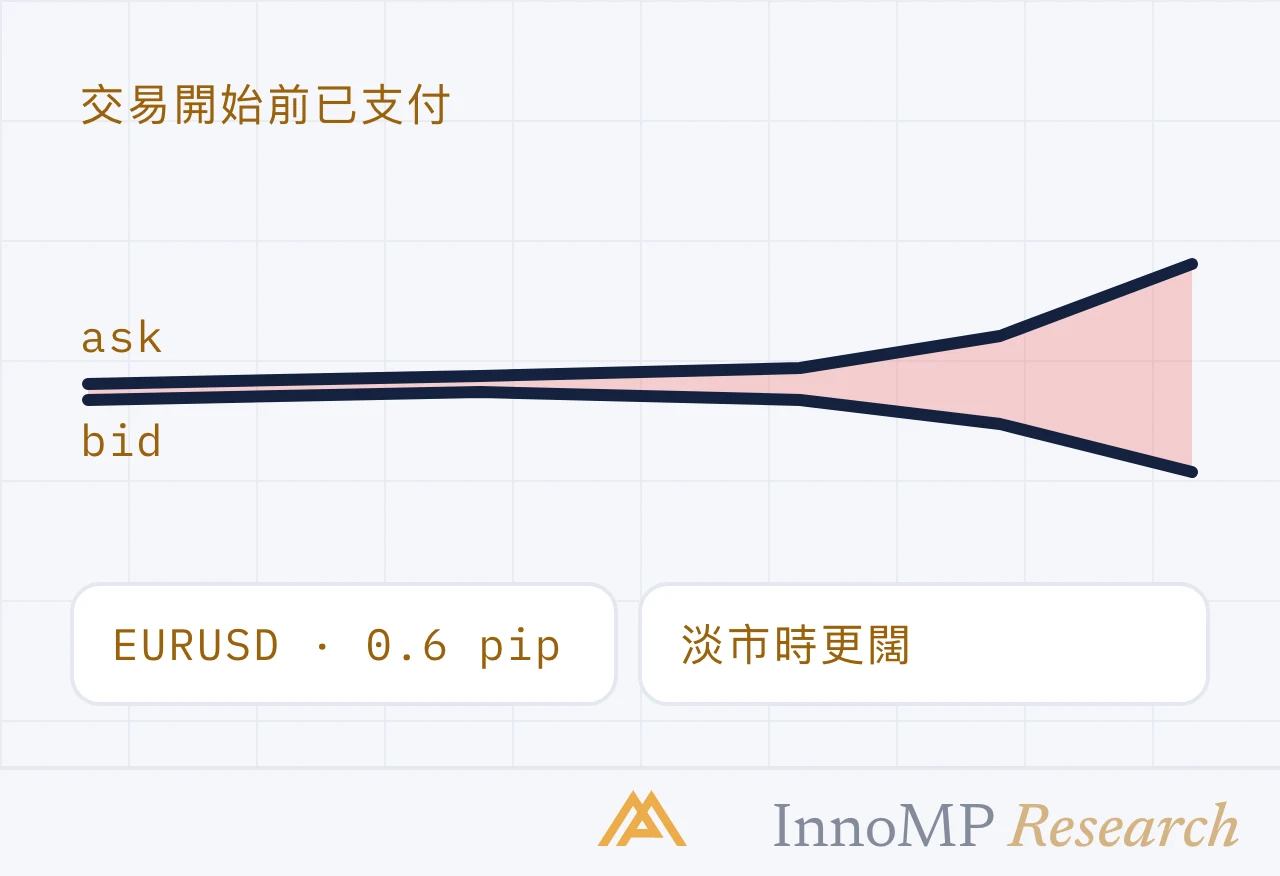
點差是 bid 與 ask 之間的差距。它在入市時支付——倉位一開就略為虧損,必須先彌補這段差距,才能回到打和。
1 標準手 EUR/USD,0.6 pip(點)的點差約為 6 USD。單看一筆,微不足道。但一個月兩百筆交易,就是 1,200 USD,對大多數帳戶規模而言,這已不再微不足道。
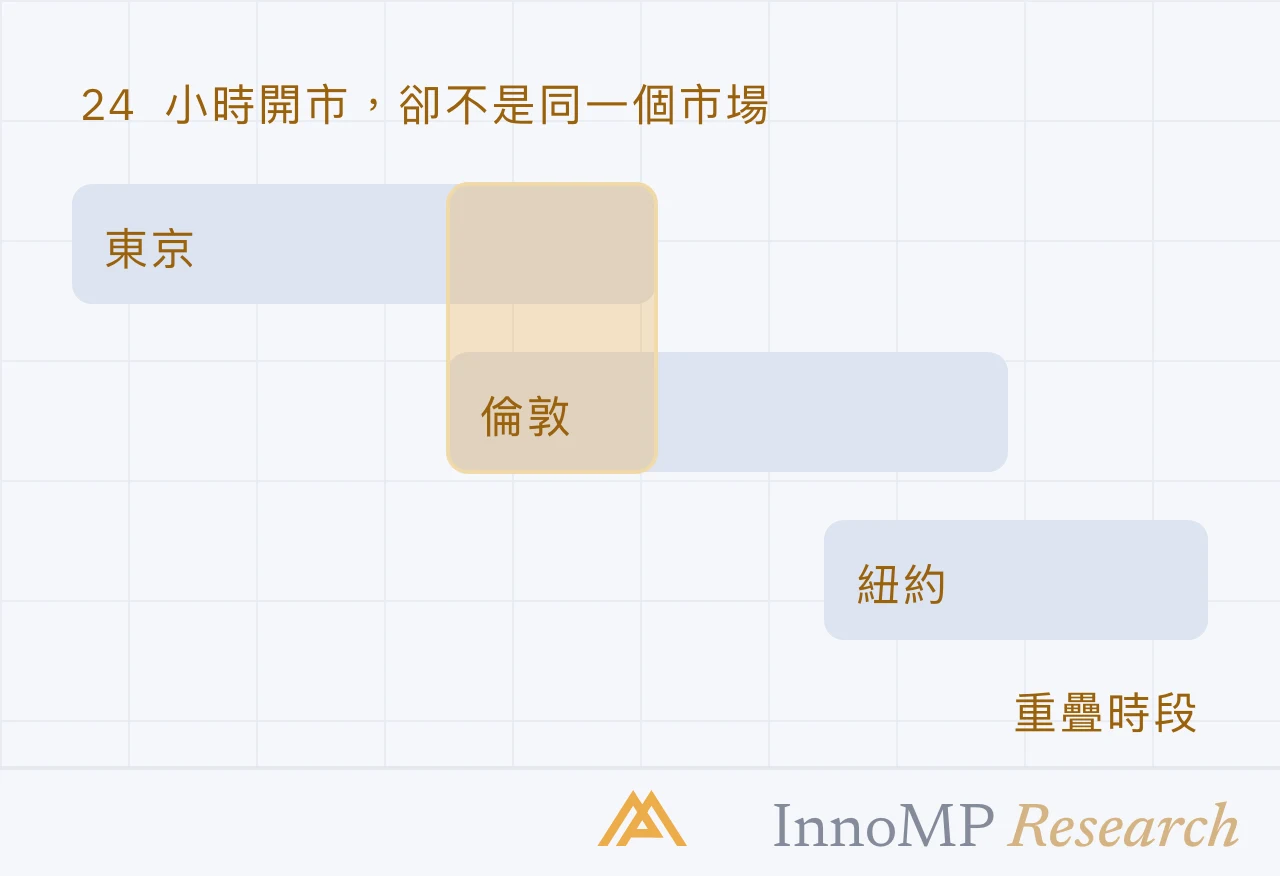
點差並非固定不變。它在預定數據公布前後、在紐約收市與東京開市之間的淡靜時段,以及市場受壓時都會擴闊。一套以平均點差回測、卻在週一凌晨 3 時交易的策略,正在面對一個它從未模擬過的成本結構。
佣金
部分帳戶類型會以明確的每手佣金取代部分點差。這通常是較透明的安排——原始點差加上列明的佣金,比成本隱藏在加價點差之中、無從看見的安排更容易核查。
要誠實比較不同帳戶類型,就把兩者都換算成同一個數字:
總來回成本 =(點差 pip 數 × pip 價值)+ 開平倉雙向佣金
0.2 pip 原始點差加 7 USD 來回佣金,每標準手成本約 9 USD。1.0 pip 點差、不收佣金,成本約 10 USD。宣傳的數字看來相差很遠;結果卻幾乎一樣。
隔夜利息(swap)——會不斷累積的那一項
每個持有至每日轉倉(rollover)之後的倉位都需要融資,因為槓桿倉位是借入所賣出的貨幣,為所買入的貨幣提供資金。兩者之間的利率差每晚記入或扣除。
重點 隔夜利息可以是正數或負數,而且不論倉位是否盈利,每晚都會累計。持倉數週時,融資成本往往比點差高出一個數量級。
有兩個特點常令人意外:
三倍隔夜利息。即期交收需時兩個營業日,所以週三的轉倉包含了週末。大多數產品在週三晚收取三天的隔夜利息。一個每晚成本 4 USD 的倉位,那一晚的成本是 12 USD。
隔夜利息會變。費率並非固定。它們隨相關的利率差以及提供商本身的融資成本而變動。開倉時為正數的利差收益(carry),可以在倉位仍未平倉時轉為負數。
一個計算例子。1 標準手持倉三十天,隔夜利息每晚 −4.20 USD,期間有四個週三:
- 普通晚上:26 × 4.20 = 109.20
- 三倍隔夜利息的晚上:4 × 12.60 = 50.40
- 融資總額:159.60 USD
對比 6 USD 的點差,融資成本超過入市成本的二十五倍。倉位單是要彌補一個月的持倉成本,就需要朝有利方向移動約 16 pip。
這對策略選擇有甚麼影響
成本結構不是策略的註腳——它決定哪些策略根本可行。
日內交易和炒短線(scalping)的成敗取決於點差和佣金,因為它們不斷支付這兩項,卻從不支付隔夜利息。平均點差相差半個 pip,已足以定勝負。
波段及中長線持倉交易幾乎感覺不到點差,主導成本的是融資。以週計的持倉期,需要在入市前、而不是入市後,先查清隔夜利息的方向。
任何策略都應以扣除全部三項成本後的淨回報來評估。在多日持倉上忽略隔夜利息的回測,所描述的並不是一個可以交易的結果。
本週值得做的兩件事
查一查你最常交易的三個產品目前的隔夜利息費率,兩個方向都要查。有些會令你意外——一個貨幣對可以在一個方向有正利差收益,在另一個方向卻成本高昂。
然後把上個月的總成本加起來:已付點差、已付佣金、已付隔夜利息。把這個數字與你的淨結果比較。對許多交易者來說,這個比率是他們從未計算過、卻最有用的一個數字。
- 一筆交易的三項成本是點差、佣金和隔夜利息(swap)。
- 來回成本 =(點差 pip 數 × pip 價值)+ 開平倉雙向佣金;0.2 pip 原始點差加 7 USD 佣金,成本與不收佣金的 1.0 pip 點差大致相同。
- 倉位每晚持有至轉倉之後,都會被收取或獲付隔夜利息,不論是否盈利。
- 大多數產品在週三晚收取三天的隔夜利息,以涵蓋週末的交收。
- 1 手持倉三十天,每晚 −4.20 USD,融資成本約 159.60 USD。