Ir al contenido
Análisis / Educación / Sesgos cognitivos

Psicología del trading · Parte 5 de 20

Exceso de confianza: el peligro de las rachas ganadoras

Una racha de ganancias parece habilidad y a menudo es suerte. Cómo el sesgo de resultado distorsiona la autoevaluación y por qué las mayores pérdidas suelen llegar tras las mejores semanas.

InnoMP Research · Education Desk Publicado el 25 oct 2026 · Actualizado el 25 oct 2026 5 min de lectura
Ilustración de portada de InnoMP Research — rachas peligrosas
En resumen

El exceso de confianza en el trading es sobrestimar la precisión del propio juicio, normalmente tras una racha de ganancias. Como los resultados a corto plazo están dominados por la varianza, una racha ganadora es una prueba débil de habilidad; aun así, produce de forma sistemática posiciones más grandes y reglas más laxas. Por eso las pérdidas importantes suelen llegar después del mejor período de un trader y no del peor.

El exceso de confianza es sobrestimar la precisión del propio juicio. En el trading llega después de las ganancias, lo que lo convierte en el reflejo del sesgo de recencia que se trató en la Parte 4: la misma distorsión, pero en la dirección que resulta agradable.

Sale más caro que el pesimismo, porque el pesimismo le hace operar demasiado poco y el exceso de confianza le hace operar demasiado justo en el peor momento.

Por qué una racha ganadora demuestra poco

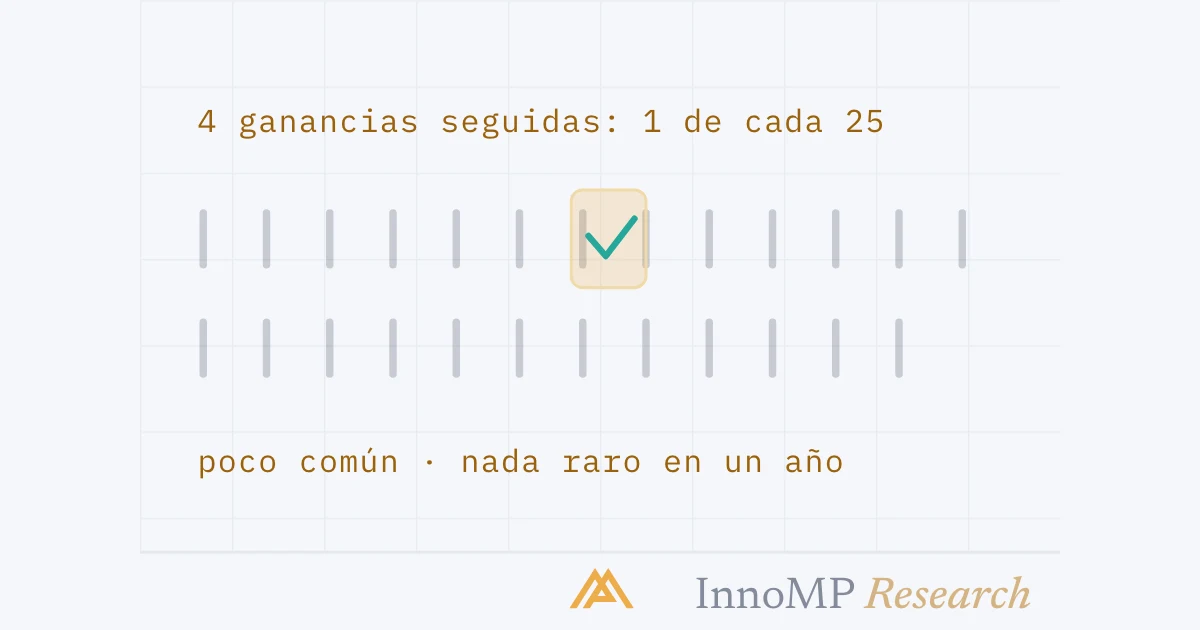
Con qué frecuencia se dan cuatro ganancias seguidas con una tasa de acierto del 45% Una fila de veinticinco marcadores de series, de los que uno está resaltado para mostrar que cuatro ganancias seguidas ocurren aproximadamente una vez de cada veinticinco series, con la indicación de que es poco común pero nada extraordinario a lo largo de un año. ← 4 ganancias seguidas1 serie de cada 25parece que el mercado se volvió legible InnoMP Research
Poco común, y nada extraordinario a lo largo de un año de trading. Desde dentro se siente como algo de otra categoría.

Tome una estrategia que gana el 45% de las veces. Cuatro ganancias seguidas ocurren aproximadamente una vez de cada veinticinco series.

Desde dentro, esa racha se siente como algo de otra categoría. Y la respuesta es previsible: el tamaño aumenta, los criterios se relajan y operaciones que antes se habrían descartado ahora parecen aceptables. La estrategia no ha cambiado. Solo ha cambiado la confianza, y ahora va unida a posiciones más grandes.

Por eso, en muchos historiales de trading, las mayores pérdidas individuales llegan poco después de la mejor semana y no durante la peor.

El tamaño de la posición crece durante una racha ganadora y después llega una pérdida sobredimensionada Un gráfico de barras con los resultados de doce operaciones. Las primeras barras tienen el mismo tamaño y resultados mixtos. Durante una racha de cinco ganancias seguidas las barras crecen progresivamente, y la última barra, sobredimensionada, es una pérdida mayor que cualquier ganancia individual, que devuelve casi la mitad de la racha. cerotamaño normalracha ganadora → más tamañouna pérdida sobredimensionada InnoMP Research
La estrategia no cambió. Solo cambió el tamaño, y cambió con la prueba más débil, justo a tiempo para la operación que devolvió casi la mitad de la racha.

El sesgo de resultado

El mecanismo que hace que esto perdure es el sesgo de resultado: juzgar una decisión por su resultado en lugar de por su calidad en el momento de tomarla.

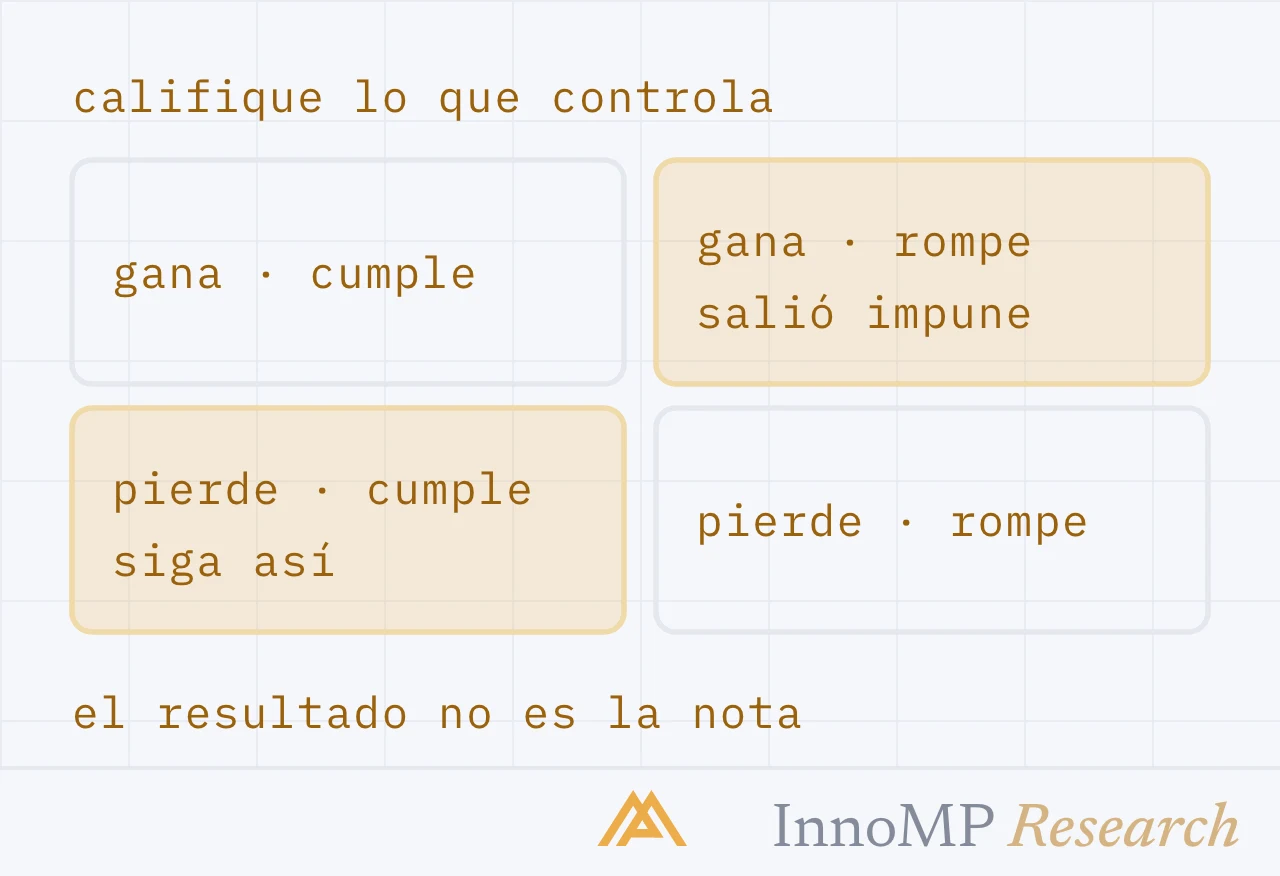
Las cuatro combinaciones de calidad de la decisión y resultado Una cuadrícula de dos por dos. La buena decisión con ganancia y la mala decisión con pérdida no están sombreadas. La mala decisión con ganancia está sombreada y lleva la etiqueta premiado por un error. La buena decisión con pérdida está sombreada y lleva la etiqueta castigado por actuar bien. decidir biendecidir malGanóPerdióbuen proceso,buen resultadopremiadopor un errorcastigadopor actuar bienmal proceso,resultado justocalifique la decisión, no el resultado InnoMP Research
Las dos casillas sombreadas son donde está el daño. Si no se vigilan, enseñan lo contrario de lo que usted necesita saber.

Una operación tomada fuera de sus reglas que por casualidad da ganancias se archiva como habilidad, y la conducta se refuerza. Una operación tomada correctamente que pierde se archiva como un error, y la conducta correcta se desalienta.

La señal es el tamaño, no lo que se dice

El exceso de confianza rara vez se anuncia. Muy pocos traders piensan “ahora soy invencible”. Lo que ocurre es más discreto.

Cuatro cambios pequeños, defendibles uno a uno, que se acumulan hasta varias veces el riesgo habitual Cuatro filas apiladas, cada una con un cambio pequeño: el riesgo sube del uno al dos por ciento, se toma una operación dudosa, se amplía el stop y se añade una segunda posición. Una barra de resumen en la parte inferior muestra la exposición combinada como varias veces el nivel normal. 1% → 2%“este setup es claramente mejor”entrada dudosa”la lectura parece obvia”stop más amplio”una pena que salte el stop”segunda posición”las dos se ven fuertes”riesgo habitualexposición combinadaningún paso parecía temerario InnoMP Research
Cada uno es defendible por separado. Juntos, la cuenta asume varias veces su riesgo habitual justo cuando la justificación es más débil.

Idea clave Fije de antemano su porcentaje de riesgo y no lo varíe según los resultados recientes. El exceso de confianza actúa casi por completo a través del tamaño de la posición, así que un tamaño que no reacciona a una racha ganadora elimina la mayor parte del daño sin exigirle que se sienta menos seguro.

Riesgo constante frente a riesgo que reacciona a los resultados recientes Dos filas de tamaños de posición. La primera fila mantiene sus ocho barras a la misma altura, con ganancias o con pérdidas. La segunda agranda las barras tras cada ganancia, y la barra más grande coincide con una pérdida. Riesgo fijola racha no cambia nadaRiesgo a ojoahí, la pérdida InnoMP Research
El exceso de confianza actúa casi por completo a través del tamaño. Un tamaño que no reacciona a una racha ganadora elimina la mayor parte del daño.

Defensas prácticas

Riesgo constante por operación. Sea cual sea su porcentaje, no se mueve con el rendimiento reciente. Use la calculadora cada vez en lugar de dimensionar a ojo: la aritmética no se confía en exceso.

Califique el proceso, no el resultado. En su diario de trading, registre si cada operación cumplió sus criterios escritos en un campo distinto del que indica si dio ganancias. Una pérdida que respeta las reglas es una buena operación; una ganancia que las rompe es una mala operación que tuvo suerte.

Tome la sensación como una señal. La impresión de que el mercado se ha vuelto legible es en sí misma información: casi siempre indica que la varianza ha sido amable. Tómela como un aviso para revisar sus tamaños de posición recientes, no como un motivo para aumentarlos.

Fije de antemano un techo de tamaño. Un riesgo máximo por operación y una exposición total máxima, puestos por escrito en un momento de calma. El exceso de confianza negocia bien en el momento; no puede negociar con un número que usted escribió el mes pasado.

Siguiente: El miedo en el trading: la emoción que deja a los traders fuera de buenas operaciones y que, de vez en cuando, los salva.

Datos clave
  • Los resultados a corto plazo están dominados por la varianza, así que una racha ganadora es una prueba débil de habilidad.
  • El sesgo de resultado consiste en juzgar una decisión por su resultado y no por la calidad de la decisión.
  • El exceso de confianza suele manifestarse como un aumento del tamaño de la posición, no como una creencia declarada.
  • Un porcentaje de riesgo fijo elimina el principal canal por el que el exceso de confianza causa daño.
Preguntas frecuentes

¿Por qué son peligrosas las rachas ganadoras en el trading?

Porque parecen una prueba de habilidad cuando normalmente son varianza. La respuesta —posiciones más grandes, reglas más laxas, más operaciones— aumenta el riesgo justo cuando la prueba que lo justificaría es más débil.

¿Qué es el sesgo de resultado?

Juzgar una decisión por cómo salió y no por si era sólida en el momento de tomarla. Una operación temeraria que por casualidad dio ganancias se registra como una buena decisión, lo que refuerza la conducta que acabará saliendo cara.

¿Cómo sé si mis resultados son habilidad o suerte?

Por el tamaño de la muestra y por el proceso. Por debajo de unas 100 operaciones, los resultados son en gran parte varianza. Más allá del recuento, pregúntese si cada operación ganadora cumplía sus criterios escritos: una ganancia de un setup que no había planificado no es prueba de habilidad.

¿Cómo me protejo del exceso de confianza?

Fije de antemano su porcentaje de riesgo y no lo varíe según los resultados recientes. El exceso de confianza actúa casi siempre a través del tamaño de la posición, así que quitarle al tamaño su carácter discrecional elimina la mayor parte del daño.

Fuentes

  1. Barber & Odean (2001), "Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment"Berkeley Haas
InnoMP Research · Education Desk

Trading education from first principles — position sizing, risk, market structure and the habits that keep accounts alive. Written for someone who has never opened a chart, with a diagram at every step.

Publicado el 25 oct 2026 · Actualizado el 25 oct 2026

Descargo de responsabilidad: La información del sitio es solo informativa y no constituye asesoramiento, oferta ni solicitud de compra o venta. Lea la documentación legal y solicite asesoramiento independiente antes de operar.

Artículos relacionados

Ilustración de portada de InnoMP Research — las 3 últimas operaciones
Sesgos cognitivos

Recencia y disponibilidad: tres operaciones no lo son todo

Los hechos recientes y llamativos dominan el juicio mucho más de lo que pesan. Qué le hace eso a la evaluación de una estrategia y qué tamaños de muestra significan algo de verdad.

4 min de lectura