El sesgo de recencia da más peso a los hechos recientes que a los antiguos; el de disponibilidad juzga la probabilidad según la facilidad con que vienen a la mente ejemplos. Juntos hacen que un puñado de operaciones recientes o memorables parezca representativo del rendimiento de una estrategia, lo que lleva a los traders a abandonar métodos que funcionan y adoptar otros que fallan, con muestras demasiado pequeñas para significar nada.
El sesgo de recencia da demasiado peso a los hechos recientes. El sesgo de disponibilidad juzga la probabilidad según la facilidad con que vienen a la mente ejemplos. Son mecanismos distintos que producen el mismo error de trading: tratar una muestra diminuta y poco representativa como si describiera la realidad.
La aritmética de las rachas
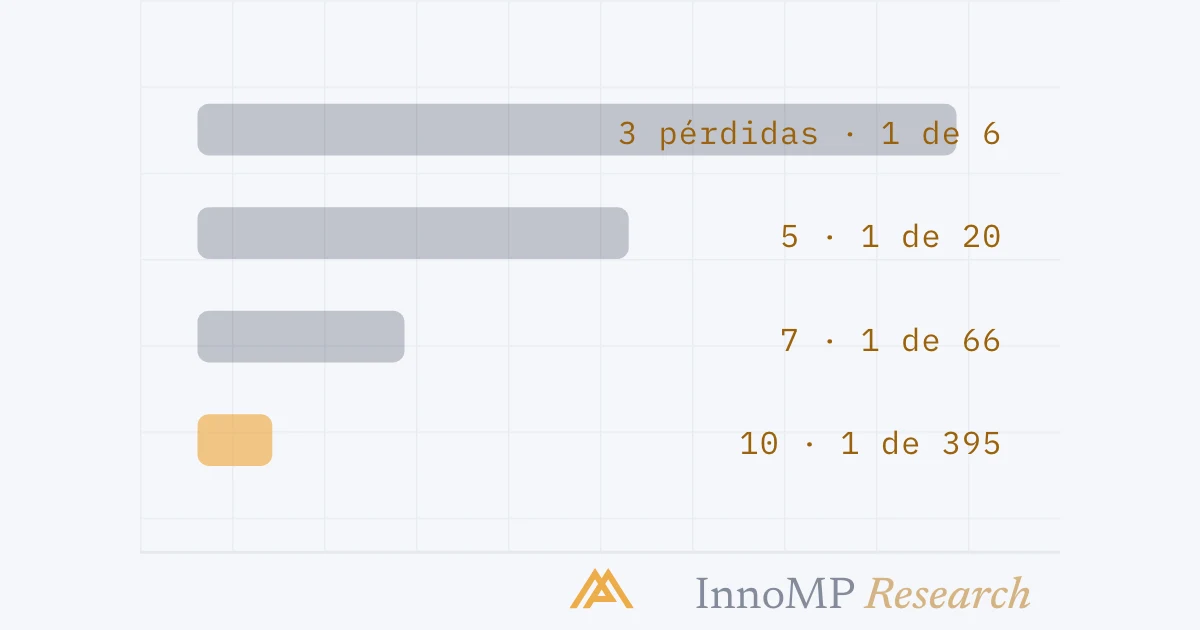
Los traders subestiman una y otra vez lo corrientes que son las rachas perdedoras. En una estrategia que gana el 45% de las veces:
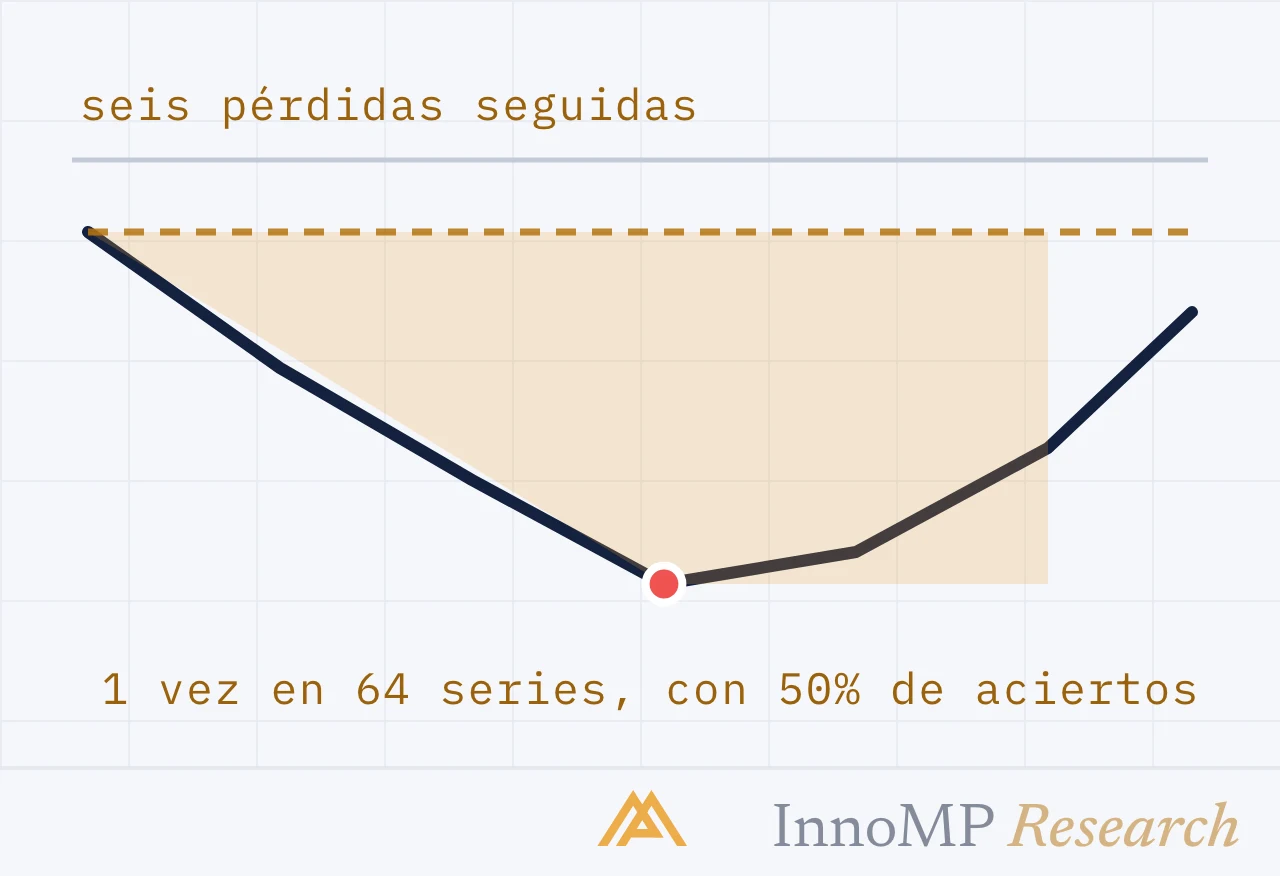
Cinco pérdidas bastan de sobra para convencer a la mayoría de los traders de que algo se ha roto, porque cinco pérdidas recientes son llamativas, inmediatas y todo lo que la mente tiene a mano.
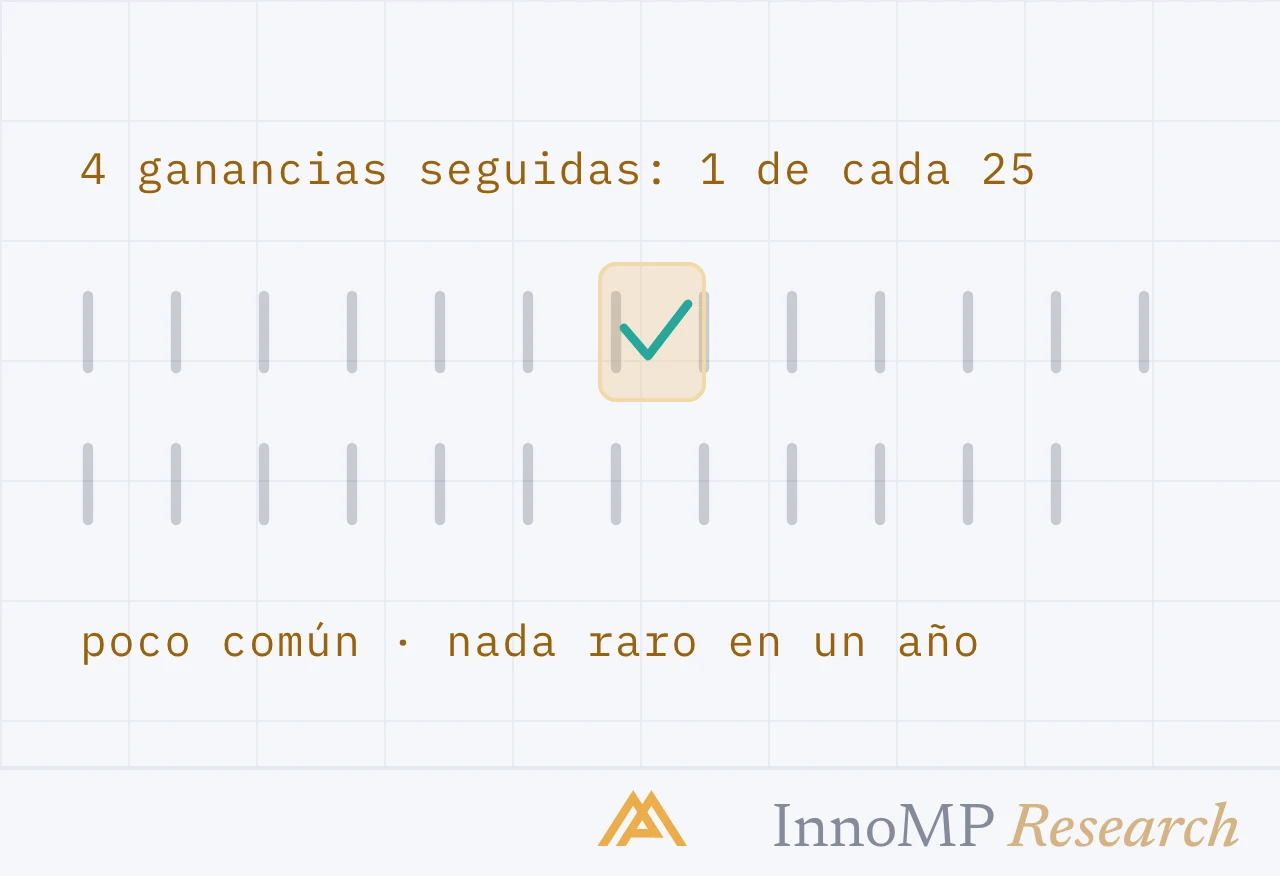
El corolario es peor: el mismo sesgo, actuando sobre las ganancias, produce la convicción de que una estrategia es excelente tras cuatro buenas operaciones, y esa convicción llega justo a tiempo para justificar un aumento del tamaño.
El fragmento frente al conjunto
Disponibilidad: la pérdida que no puede olvidar
El sesgo de disponibilidad funciona con lo llamativo, no con lo reciente.
Esto distorsiona en ambas direcciones y ninguna ayuda: rechazar un setup válido porque se parece a un desastre memorable, o calibrar mal el riesgo según qué resultado resulta más fácil de imaginar.
Tenga en cuenta que el hecho llamativo puede merecer igualmente una respuesta. Un gap de fin de semana es un riesgo real que merece un tratamiento estructural. El sesgo no está en tomárselo en serio, sino en dejar que un solo recuerdo fije el tamaño de todas las posiciones siguientes.
Qué cuenta realmente como prueba
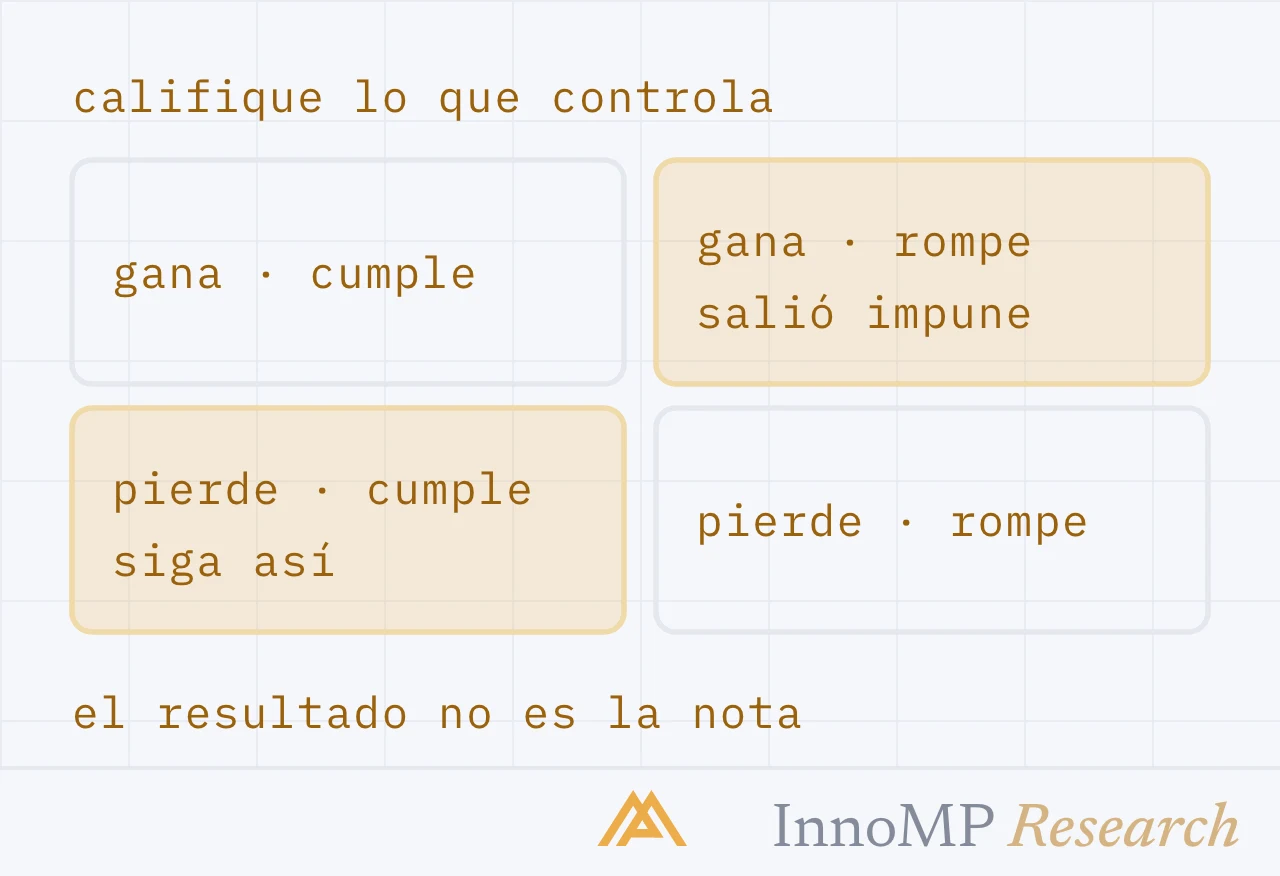
Por eso leer un drawdown insiste en preguntar si ha cambiado el carácter de las pérdidas y no si ha habido pérdidas. El carácter se ve en muestras pequeñas; la ventaja, no.
Idea clave Fije el umbral de revisión antes de necesitarlo. Decidir de antemano que no juzgará una estrategia con menos de 30 operaciones es una decisión que puede tomar de forma racional. Decidirlo durante una racha de cinco pérdidas no es una decisión: es una negociación con la incomodidad.
El diario como sustituto de la memoria
Ambos sesgos son fallos del recuerdo, así que la solución es dejar de depender del recuerdo.
Un diario que registre cada operación en múltiplos de R le da la distribución real en lugar del fragmento memorable. Cuando cinco pérdidas parecen un colapso, el diario muestra esas cinco pérdidas dentro de 63 operaciones con una media de +0,3R, y la sensación pierde su autoridad.
Esa sustitución es toda la técnica. No se trata de sentir otra cosa ante las pérdidas recientes, sino de tener una cifra que pese más que la sensación.
Siguiente: Exceso de confianza y suerte: la misma distorsión en la dirección rentable, donde hace más daño.
- Una estrategia con un 45% de acierto produce una racha de cinco pérdidas aproximadamente una vez cada veinte secuencias.
- Juzgar una estrategia con menos de unas 30 operaciones mide la varianza, no la ventaja.
- Las pérdidas llamativas se recuerdan con más facilidad que las corrientes, lo que distorsiona el riesgo percibido.
- Un diario por escrito contrarresta ambos sesgos al sustituir el recuerdo por un registro.