ข้ามไปยังเนื้อหา
งานวิจัย / การศึกษา / อคติทางความคิด

จิตวิทยาการเทรด · ตอนที่ 5 จาก 20

ความมั่นใจเกินเหตุ: ทำไมช่วงชนะติดกันจึงอันตราย

การชนะติดกันหลายครั้งให้ความรู้สึกเหมือนฝีมือ แต่บ่อยครั้งเป็นแค่โชค อคติจากผลลัพธ์บิดเบือนการประเมินตัวเองอย่างไร และทำไมการขาดทุนก้อนใหญ่ที่สุดจึงมักตามมาหลังสัปดาห์ที่ดีที่สุด

InnoMP Research · Education Desk เผยแพร่ 25 ต.ค. 2026 · อัปเดต 25 ต.ค. 2026 5 นาทีในการอ่าน
ภาพปกประกอบของ InnoMP Research — ช่วงชนะติดกัน อันตราย
สรุปสั้น ๆ

ความมั่นใจเกินเหตุ (Overconfidence) ในการเทรด คือการประเมินความแม่นยำของวิจารณญาณตัวเองสูงเกินจริง มักเกิดหลังชนะติดกันหลายครั้ง เพราะผลลัพธ์ระยะสั้นถูกครอบงำด้วยความแปรปรวน ช่วงชนะติดกันจึงเป็นหลักฐานที่อ่อนมากว่ามีฝีมือ — แต่มันทำให้ขนาดสถานะใหญ่ขึ้นและกฎหย่อนลงแทบทุกครั้ง นี่คือเหตุผลที่การขาดทุนก้อนใหญ่มักตามมาหลังช่วงที่ดีที่สุดของเทรดเดอร์ ไม่ใช่ช่วงที่แย่ที่สุด

ความมั่นใจเกินเหตุ (Overconfidence) คือการประเมินความแม่นยำของวิจารณญาณตัวเองสูงเกินจริง ในการเทรด มันมาหลังการชนะ จึงเป็นภาพสะท้อนกลับด้านของอคติจากเหตุการณ์ล่าสุด (recency bias) ในตอนที่ 4 — การบิดเบือนแบบเดียวกัน แต่วิ่งไปในทิศทางที่รู้สึกดี

มันแพงกว่าการมองโลกในแง่ร้าย เพราะการมองโลกในแง่ร้ายทำให้คุณเทรดน้อยเกินไป ส่วนความมั่นใจเกินเหตุทำให้คุณเทรดมากเกินไปในจังหวะที่ผิดที่สุดพอดี

ทำไมช่วงชนะติดกันจึงพิสูจน์อะไรได้น้อย

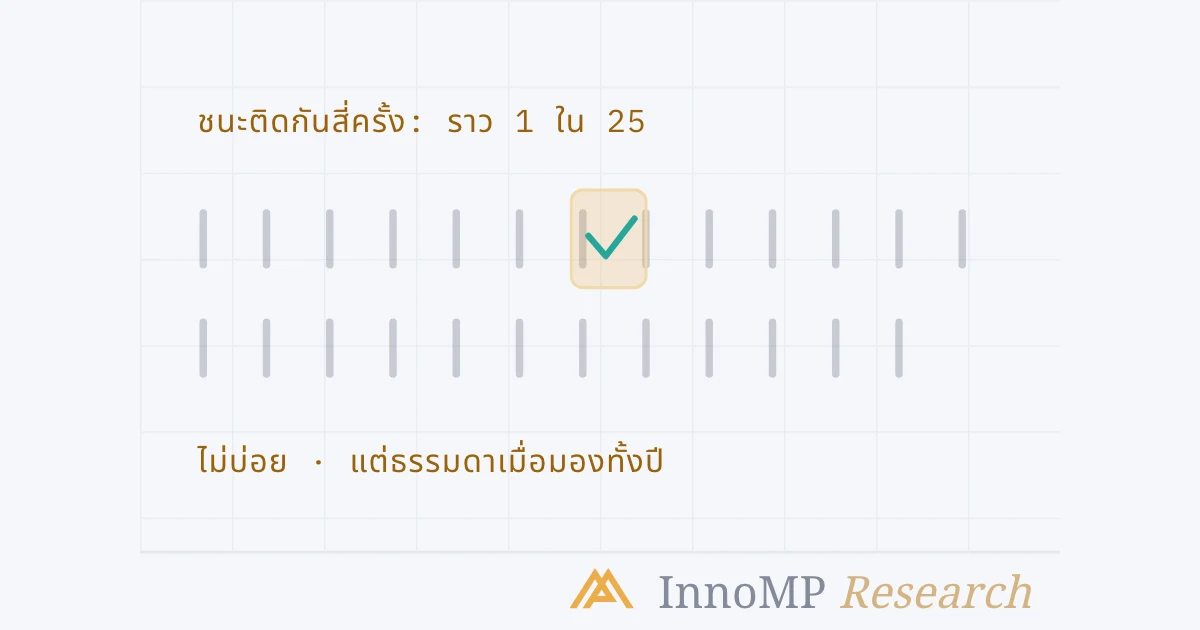
การชนะติดกันสี่ครั้งเกิดบ่อยแค่ไหนที่อัตราการชนะ 45% แถวของเครื่องหมายลำดับยี่สิบห้าช่อง มีหนึ่งช่องที่ถูกเน้นเพื่อแสดงว่าการชนะติดกันสี่ครั้งเกิดราวหนึ่งครั้งในทุกยี่สิบห้าลำดับ พร้อมคำอธิบายว่าไม่บ่อย แต่ก็ไม่ใช่เรื่องพิเศษตลอดหนึ่งปี ← ชนะติดกันสี่ครั้ง1 ใน 25 ลำดับรู้สึกเหมือนอ่านตลาดออกแล้ว InnoMP Research
ไม่บ่อย และเป็นเรื่องธรรมดาสนิทเมื่อมองตลอดหนึ่งปีของการเทรด แต่จากมุมของคนที่อยู่ในนั้น มันรู้สึกต่างออกไปโดยสิ้นเชิง

ลองนึกถึงกลยุทธ์ที่ชนะ 45% ของเวลา การชนะติดกันสี่ครั้งเกิดขึ้นราวหนึ่งครั้งในทุกยี่สิบห้าลำดับ

แต่จากมุมของคนที่อยู่ในช่วงนั้น มันรู้สึกต่างออกไปโดยสิ้นเชิง และปฏิกิริยาที่ตามมาก็คาดเดาได้: ขนาดสถานะเพิ่มขึ้น เกณฑ์หย่อนลง เทรดที่ปกติจะข้ามไปกลับดูรับได้ กลยุทธ์ไม่ได้เปลี่ยน มีแต่ความมั่นใจที่เปลี่ยน — และตอนนี้มันผูกอยู่กับสถานะที่ใหญ่ขึ้น

นี่คือเหตุผลที่การขาดทุนครั้งเดียวที่ใหญ่ที่สุดในบันทึกการเทรดจำนวนมาก มาถึงไม่นานหลังสัปดาห์ที่ดีที่สุด ไม่ใช่ระหว่างสัปดาห์ที่แย่ที่สุด

ขนาดสถานะเพิ่มขึ้นตลอดช่วงชนะติดกัน แล้วจบด้วยการขาดทุนครั้งเดียวที่ใหญ่เกินขนาด กราฟแท่งแสดงผลของสถานะตลอดสิบสองเทรด แท่งแรก ๆ มีขนาดเท่ากันและผลคละกัน ระหว่างชนะติดกันห้าครั้ง แท่งค่อย ๆ ใหญ่ขึ้น และแท่งสุดท้ายที่ใหญ่เกินขนาดคือการขาดทุนที่ใหญ่กว่ากำไรครั้งใดครั้งหนึ่ง และคืนกำไรของช่วงชนะติดกันไปเกือบครึ่ง ศูนย์ขนาดปกติชนะต่อเนื่อง → ขนาดโตขึ้นแพ้ครั้งเดียว ขนาดเกินตัว InnoMP Research
กลยุทธ์ไม่ได้เปลี่ยน มีแต่ขนาดที่เปลี่ยน — และเปลี่ยนบนหลักฐานที่อ่อนที่สุด ทันเวลาพอดีสำหรับเทรดที่คืนกำไรของช่วงชนะติดกันไปเกือบครึ่ง

อคติจากผลลัพธ์

กลไกที่ทำให้สิ่งนี้ฝังแน่นคือ อคติจากผลลัพธ์ (Outcome bias): การตัดสินการตัดสินใจจากผลที่ออกมา แทนที่จะดูจากคุณภาพของมัน ณ ตอนนั้น

สี่การจับคู่ระหว่างคุณภาพของการตัดสินใจกับผลลัพธ์ ตารางสองคูณสอง ช่องตัดสินใจดีแล้วชนะ และช่องตัดสินใจแย่แล้วแพ้ ไม่มีแรเงา ช่องตัดสินใจแย่แต่ชนะมีแรเงาและระบุว่าได้รางวัลจากความผิดพลาด ช่องตัดสินใจดีแต่แพ้มีแรเงาและระบุว่าถูกลงโทษทั้งที่ทำถูก ตัดสินใจดีตัดสินใจแย่ชนะแพ้กระบวนการถูกผลลัพธ์ถูกได้รางวัลจากความผิดพลาดโดนลงโทษทั้งที่ทำถูกกระบวนการแย่ผลลัพธ์ที่สมควรได้ให้คะแนนการตัดสินใจ ไม่ใช่ผลลัพธ์ InnoMP Research
สองช่องที่แรเงาคือที่ที่ความเสียหายอยู่ ถ้าปล่อยไว้โดยไม่ตรวจสอบ มันจะสอนสิ่งที่ตรงข้ามกับสิ่งที่คุณต้องรู้

เทรดที่ทำนอกกฎของคุณแต่บังเอิญได้กำไร จะถูกจัดเข้าแฟ้มว่าเป็นฝีมือ และพฤติกรรมนั้นก็ถูกตอกย้ำ เทรดที่ทำถูกต้องแต่ขาดทุน จะถูกจัดเข้าแฟ้มว่าเป็นความผิดพลาด และพฤติกรรมที่ถูกต้องก็ถูกบั่นทอน

สัญญาณอยู่ที่ขนาด ไม่ใช่คำพูด

ความมั่นใจเกินเหตุแทบไม่เคยประกาศตัว เทรดเดอร์น้อยคนมากที่คิดว่า “ตอนนี้ฉันไร้เทียมทาน” สิ่งที่เกิดขึ้นเงียบกว่านั้น

การเปลี่ยนแปลงเล็ก ๆ สี่อย่างที่แต่ละอย่างฟังขึ้น ทบกันจนเป็นความเสี่ยงหลายเท่าของปกติ สี่แถวเรียงซ้อนกัน แต่ละแถวอธิบายการเปลี่ยนแปลงเล็ก ๆ: เพิ่มความเสี่ยงจากหนึ่งเป็นสองเปอร์เซ็นต์ เข้าเทรดที่ก้ำกึ่ง ขยาย Stop Loss และเปิดสถานะที่สอง แท่งสรุปด้านล่างแสดงความเสี่ยงรวมที่สูงกว่าระดับปกติหลายเท่า 1% → 2%“เซ็ตอัพนี้ดีกว่าชัด ๆ”เทรดก้ำกึ่ง”อ่านตลาดออกชัดเจน”Stop กว้างขึ้น”เสียดายถ้าโดน Stop”สถานะที่สอง”ดูแข็งแรงทั้งคู่”ความเสี่ยงปกติความเสี่ยงรวมไม่มีขั้นไหนดูบ้าบิ่นเลย InnoMP Research
แต่ละอย่างฟังขึ้นเมื่อดูแยกกัน แต่รวมกันแล้ว บัญชีแบกความเสี่ยงหลายเท่าของปกติ ในจังหวะที่เหตุผลรองรับบางที่สุด

ประเด็นสำคัญ กำหนดเปอร์เซ็นต์ความเสี่ยงไว้ล่วงหน้า และอย่าปรับมันตามผลลัพธ์ล่าสุด ความมั่นใจเกินเหตุแทบทั้งหมดทำงานผ่านขนาดสถานะ — ดังนั้นขนาดที่ไม่ตอบสนองต่อช่วงชนะติดกัน จะตัดความเสียหายส่วนใหญ่ออกไป โดยที่คุณไม่ต้องพยายามรู้สึกมั่นใจน้อยลง

ความเสี่ยงคงที่ เทียบกับความเสี่ยงที่ปรับตามผลลัพธ์ล่าสุด สองแถวของขนาดสถานะ แถวแรกทั้งแปดแท่งสูงเท่ากันไม่ว่าจะชนะหรือแพ้ แถวที่สองแท่งโตขึ้นหลังชนะแต่ละครั้ง โดยแท่งที่ใหญ่ที่สุดตกอยู่บนการขาดทุน ความเสี่ยงคงที่ช่วงชนะติดกันไม่เปลี่ยนอะไรเลยเสี่ยงตามความรู้สึกขาดทุนตกตรงนี้ InnoMP Research
ความมั่นใจเกินเหตุแทบทั้งหมดทำงานผ่านขนาด ขนาดที่ไม่ตอบสนองต่อช่วงชนะติดกันจะตัดความเสียหายส่วนใหญ่ออกไป

วิธีป้องกันในทางปฏิบัติ

ความเสี่ยงต่อการเทรดคงที่ ไม่ว่าเปอร์เซ็นต์ของคุณจะเป็นเท่าไร มันต้องไม่ขยับตามผลงานช่วงหลัง ใช้ เครื่องคำนวณขนาดสถานะ ทุกครั้งแทนการกำหนดขนาดตามความรู้สึก — เลขคณิตไม่มีวันมั่นใจเกินเหตุ

ให้คะแนนกระบวนการ ไม่ใช่ผลลัพธ์ ใน บันทึกการเทรด ของคุณ ให้บันทึกว่าแต่ละเทรดผ่านเกณฑ์ที่เขียนไว้หรือไม่ แยกเป็นอีกช่องหนึ่งจากช่องที่บอกว่าได้กำไรหรือไม่ การขาดทุนที่ทำตามกฎคือเทรดที่ดี ส่วนการชนะที่แหกกฎคือเทรดที่แย่ซึ่งบังเอิญโชคดี

สังเกตความรู้สึกนั้นในฐานะสัญญาณ ความรู้สึกว่าตลาดอ่านออกแล้วเป็นข้อมูลในตัวมันเอง — แทบทุกครั้งมันบอกว่าความแปรปรวนใจดีกับคุณมาตลอด ให้ใช้มันเป็นตัวเตือนให้ตรวจดูขนาดสถานะช่วงหลังของคุณ ไม่ใช่เหตุผลที่จะเพิ่มมัน

ตั้งเพดานขนาดไว้ล่วงหน้า ความเสี่ยงสูงสุดต่อการเทรด และความเสี่ยงรวมสูงสุด เขียนไว้ตอนที่ใจยังสงบ ความมั่นใจเกินเหตุต่อรองเก่งในวินาทีนั้น แต่มันต่อรองกับตัวเลขที่คุณเขียนไว้เมื่อเดือนที่แล้วไม่ได้

ถัดไป: ความกลัวในการเทรด — อารมณ์ที่กันเทรดเดอร์ออกจากเทรดที่ดี และในบางครั้งก็ช่วยชีวิตพวกเขาไว้

ข้อเท็จจริงสำคัญ
  • ผลลัพธ์ระยะสั้นถูกครอบงำด้วยความแปรปรวน ช่วงชนะติดกันจึงเป็นหลักฐานที่อ่อนมากว่ามีฝีมือ
  • อคติจากผลลัพธ์ (Outcome bias) คือการตัดสินการตัดสินใจจากผลที่ออกมา แทนที่จะดูจากคุณภาพของการตัดสินใจนั้น
  • ความมั่นใจเกินเหตุมักแสดงออกเป็นขนาดสถานะที่ใหญ่ขึ้น มากกว่าจะเป็นความเชื่อที่พูดออกมา
  • เปอร์เซ็นต์ความเสี่ยงที่คงที่ ตัดช่องทางหลักที่ความมั่นใจเกินเหตุใช้สร้างความเสียหาย
คำถามที่พบบ่อย

ทำไมช่วงชนะติดกันจึงอันตรายในการเทรด?

เพราะมันให้ความรู้สึกเหมือนเป็นหลักฐานของฝีมือ ทั้งที่ส่วนใหญ่เป็นความแปรปรวน สิ่งที่ตามมา — สถานะใหญ่ขึ้น กฎหย่อนลง เทรดถี่ขึ้น — เพิ่มความเสี่ยงในจังหวะที่หลักฐานสนับสนุนให้ทำเช่นนั้นอ่อนที่สุดพอดี

อคติจากผลลัพธ์ (Outcome bias) คืออะไร?

คือการตัดสินการตัดสินใจจากผลที่ออกมา แทนที่จะดูว่ามันสมเหตุสมผลหรือไม่ ณ ตอนที่ตัดสินใจ เทรดที่บ้าบิ่นแต่บังเอิญได้กำไรจะถูกบันทึกว่าเป็นการตัดสินใจที่ดี ซึ่งตอกย้ำพฤติกรรมที่วันหนึ่งจะทำให้เสียหายหนัก

จะรู้ได้อย่างไรว่าผลลัพธ์ของฉันมาจากฝีมือหรือโชค?

ดูขนาดกลุ่มตัวอย่างและกระบวนการ หากต่ำกว่าราว 100 เทรด ผลลัพธ์ส่วนใหญ่คือความแปรปรวน นอกเหนือจากจำนวน ให้ถามว่าเทรดที่ชนะแต่ละครั้งผ่านเกณฑ์ที่เขียนไว้หรือไม่ — การชนะจากเซ็ตอัพที่คุณไม่ได้วางแผนไว้ไม่ใช่หลักฐานของฝีมือ

จะป้องกันตัวเองจากความมั่นใจเกินเหตุได้อย่างไร?

กำหนดเปอร์เซ็นต์ความเสี่ยงไว้ล่วงหน้า และอย่าปรับมันตามผลลัพธ์ล่าสุด ความมั่นใจเกินเหตุแทบทั้งหมดทำงานผ่านขนาดสถานะ ดังนั้นการตัดขนาดสถานะออกจากสิ่งที่ตัดสินใจตามดุลยพินิจ ก็ตัดความเสียหายส่วนใหญ่ออกไปด้วย

แหล่งที่มา

  1. Barber & Odean (2001), "Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment"Berkeley Haas
InnoMP Research · Education Desk

Trading education from first principles — position sizing, risk, market structure and the habits that keep accounts alive. Written for someone who has never opened a chart, with a diagram at every step.

เผยแพร่ 25 ต.ค. 2026 · อัปเดต 25 ต.ค. 2026

ข้อจำกัดความรับผิดชอบ: ข้อมูลในเว็บไซต์มีไว้เพื่อข้อมูลทั่วไป ไม่ใช่คำแนะนำการลงทุนหรือคำเชิญซื้อขาย โปรดอ่านเอกสารกฎหมายและขอคำปรึกษาอิสระ

บทความที่เกี่ยวข้อง

ภาพปกประกอบของ InnoMP Research — กิจวัตรที่ อยู่ได้นาน
วินัย

การสร้างกิจวัตรการเทรดที่คุณใช้ได้ไปอีกหลายปี

ตอนปิดท้าย สิ่งที่ควรประกอบขึ้นจากคอร์สนี้ เรียงตามลำดับไหน และข้อสังเกตตามตรงว่าครึ่งไหนของการเทรดที่ตัดสินผลลัพธ์จริง ๆ

4 นาทีในการอ่าน
ภาพปกประกอบของ InnoMP Research — ตัดสินจากสิ่งที่ ควบคุมได้
วินัย

กระบวนการกับผลลัพธ์: ประเมินจากส่วนที่คุณควบคุมได้

การเทรดที่ดีอาจขาดทุน และการเทรดที่แย่อาจได้กำไร การประเมินตัวเองจากผลลัพธ์จึงสอนบทเรียนที่ผิด — นี่คือสิ่งที่ควรให้คะแนนแทน

4 นาทีในการอ่าน
ภาพปกประกอบของ InnoMP Research — สามเทรด ล่าสุด
อคติทางความคิด

Recency และ Availability Bias: ทำไมสามเทรดล่าสุดจึงรู้สึกเหมือนภาพทั้งหมด

เหตุการณ์ล่าสุดและเหตุการณ์ที่ติดตาครอบงำวิจารณญาณเกินกว่าน้ำหนักที่แท้จริงของมัน สิ่งนี้ทำอะไรกับการประเมินกลยุทธ์ และขนาดกลุ่มตัวอย่างที่มีความหมายจริง ๆ

4 นาทีในการอ่าน