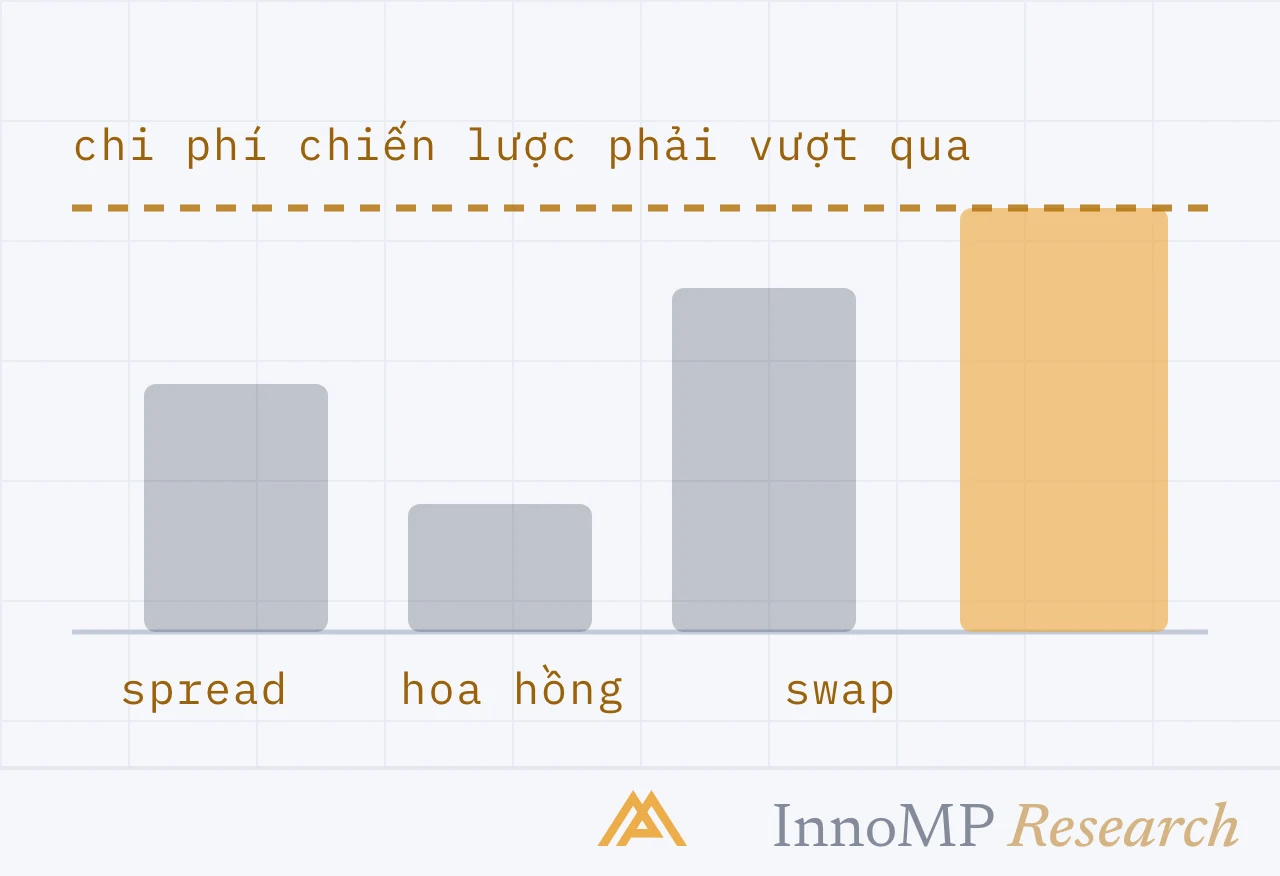
Spread là chênh lệch giữa giá bạn có thể bán (bid) và giá bạn có thể mua (ask), tính bằng pip hoặc point. Nó được trả khi vào lệnh: vị thế mở ra đã lỗ đúng bằng spread và phải bù lại mới hòa vốn. Thanh khoản quyết định spread, nên các cặp giao dịch nhiều nhất hẹp nhất, và nó nới rộng khi thanh khoản mỏng — quanh dữ liệu, giờ rollover, lúc mở cửa cuối tuần và khi căng thẳng. Dù theo mô hình giá nào, hãy so tài khoản bằng chi phí trọn vòng mỗi lot.
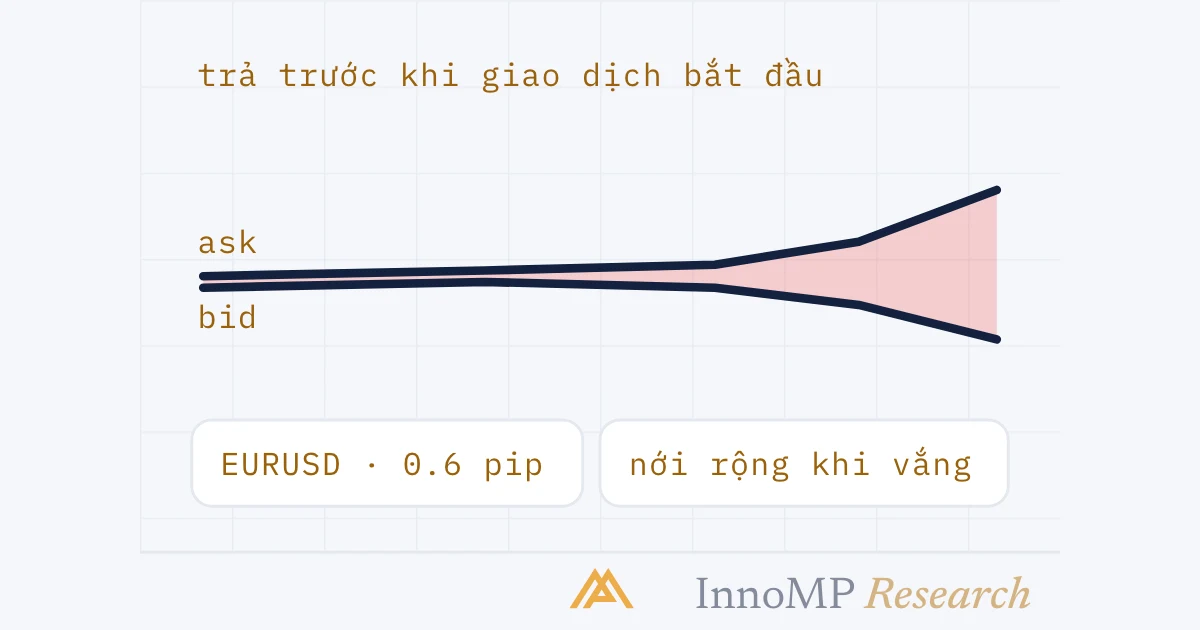
Spread (chênh lệch giá mua – bán) là khoảng chênh giữa giá bạn có thể bán và giá bạn có thể mua. Mỗi báo giá gồm hai con số: giá bid, là mức thị trường sẽ trả cho bạn, và giá ask, là mức thị trường sẽ thu của bạn. Khoảng chênh giữa hai con số là spread, và đó là chi phí đầu tiên của mọi giao dịch — được trả trước khi vị thế dịch chuyển chút nào.
Phần lớn nhà giao dịch học spread như một định nghĩa rồi thôi không nghĩ đến nữa, vì trên một giao dịch đơn lẻ nó trông nhỏ. Nó không nhỏ. Đó là chi phí tăng theo tần suất giao dịch của bạn, thay đổi trong ngày và quanh các sự kiện, và là chi phí dễ bị thiếu nhất trong một bản backtest. Bài này nói nó là gì, điều gì quyết định nó, và cách đo spread bạn thực sự trả.
Spread là gì
Báo giá EURUSD 1.08400 / 1.08406 có giá bid 1.08400 và giá ask 1.08406. Spread là 0.00006 — sáu point, hay 0.6 pip theo quy ước bốn chữ số thập phân dùng để đếm pip.
Mua ở giá ask thì ngay khi mở, vị thế được định giá theo giá bid: 1.08400, thấp hơn giá bạn mua sáu point. Bán ở giá bid thì điều tương tự xảy ra theo chiều ngược lại. Dù theo chiều nào, giao dịch cũng bắt đầu bằng khoản lỗ đúng bằng spread và phải bù lại mới hòa vốn. Đó là lý do người ta nói spread được trả khi vào lệnh — không có khoản phí nào bị tính riêng, nhưng vị thế khởi đầu ở thế bị thua.
Trên một lot tiêu chuẩn EURUSD, 0.6 pip là khoảng 6 USD. Qua hai trăm lệnh trong một tháng, con số là 1.200 USD. Phép tính quy bất kỳ spread nào ra tiền nằm trong bài chi phí thực của một giao dịch; bài này nói về việc con số đó đến từ đâu và khi nào nó thay đổi.
Điều gì quyết định spread
Trước hết là thanh khoản. Spread là giá của việc tìm được người đứng ở phía bên kia. Ở nơi có nhiều người tham gia báo giá, khoảng chênh giữa giá bid tốt nhất và giá ask tốt nhất là nhỏ; ở nơi có ít người, nó rộng. Theo BIS, đô la Mỹ có mặt ở một phía của 88% tổng số giao dịch tiền tệ, và doanh số toàn cầu lên tới 7.500 tỷ USD mỗi ngày — đó là lý do các cặp chính có USD mang spread hẹp nhất mà một tài khoản cá nhân từng thấy, và vì sao một cặp phụ hay cặp ngoại lai báo giá rộng hơn nhiều lần cho cùng một lot.
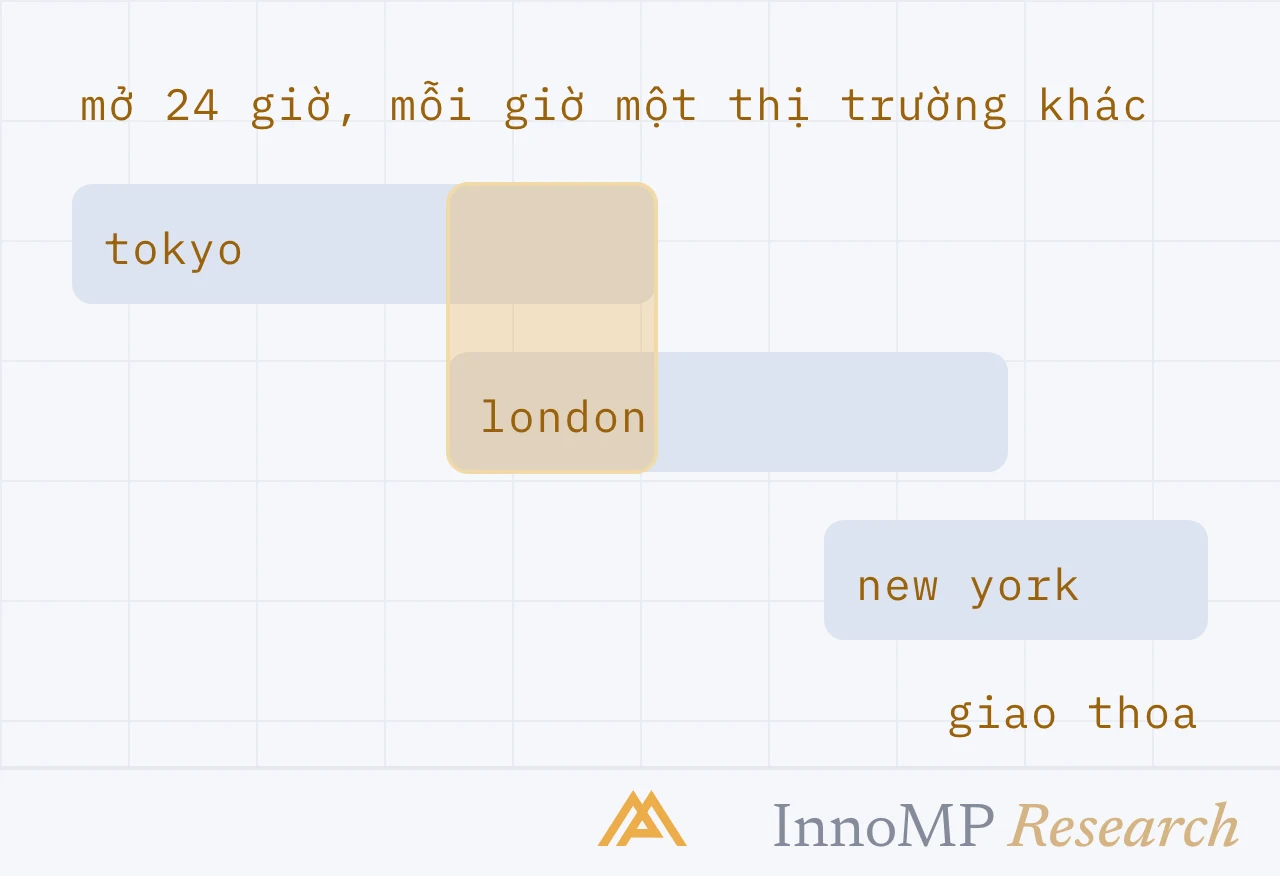
Thứ hai là thời điểm trong ngày. Thanh khoản không cố định theo đồng hồ. Với tiền tệ, nó đạt đỉnh khi phiên London và New York giao nhau và mỏng đi trong những giờ giữa lúc New York đóng cửa và Tokyo mở cửa; bản đồ phiên giao dịch là bản đồ của spread không kém gì của bất cứ thứ gì khác. Cùng một cặp có thể báo 0.6 pip lúc 14:00 giờ London và 2 pip lúc 22:00 giờ New York.
Thứ ba là biến động và sự kiện. Quanh một đợt công bố đã lên lịch, các nhà tạo lập thị trường nới rộng báo giá để tự bảo vệ trước con số, và spread có thể đi từ một phần nhỏ của pip lên vài pip trong vài giây. Cẩm nang giao dịch theo lịch kinh tế bàn về chính phút đó; điểm cần nói ở đây là sự nới rộng không phải ngẫu nhiên, đó là thị trường định giá lại rủi ro của việc báo giá.
Cuối cùng là mô hình định giá của nhà môi giới. Cùng một thị trường cơ sở có thể đến với bạn dưới dạng spread thô cộng hoa hồng, hoặc dưới dạng spread trọn gói không có phí riêng. Bạn đang ở loại nào sẽ thay đổi con số bạn thấy, nhưng không thay đổi cái giá của chính thị trường.
Thả nổi, cố định, thô
Ba từ hay bị dùng lẫn lộn.
Spread thả nổi (variable spread) dịch chuyển theo thị trường — hẹp hơn trong giờ thanh khoản dồi dào, rộng hơn trong giờ thưa vắng và quanh các sự kiện. Đây là trường hợp thông thường trong định giá CFD và forex, và là loại mà bài này mô tả.
Spread cố định được nhà môi giới giữ nguyên bất kể điều kiện thị trường. Nó dễ tính toán hơn và thường rộng hơn tính trung bình, vì nhà môi giới gánh rủi ro của những lần nới rộng thay vì chuyển nó cho bạn.
Spread thô (raw spread) là spread thị trường gốc được chuyển thẳng sang với rất ít hoặc không có phần cộng thêm, còn phí của nhà môi giới được thu dưới dạng hoa hồng mỗi lot. Tài khoản spread thô hiển thị spread rất hẹp; chi phí đã chuyển chỗ chứ không biến mất.
Hai cách tính phí cho cùng một thứ
Một tài khoản báo 0.2 pip kèm hoa hồng trọn vòng 7 USD và một tài khoản báo 1.0 pip không hoa hồng đang tính phí cho cùng một thứ, chỉ khoác hai lớp áo khác nhau. Trên mỗi lot tiêu chuẩn EURUSD:
| Chi phí spread | Hoa hồng | Trọn vòng | |
|---|---|---|---|
| Thô + hoa hồng | 0.2 pip ≈ 2 USD | 7 USD | ≈ 9 USD |
| Spread trọn gói | 1.0 pip ≈ 10 USD | — | ≈ 10 USD |
Không loại nào rẻ hơn một cách chung chung. Ở đây tài khoản thô thắng một đô la; với hoa hồng cao hơn hoặc spread trọn gói hẹp hơn, nó sẽ thua. Con số cần so là chi phí trọn vòng mỗi lot, tính bằng đồng tiền tài khoản của bạn, vào những giờ bạn thực sự giao dịch. Với spread trọn gói, đó là chi phí mà thông số hợp đồng trên nền tảng mô tả; với spread thô, hãy cộng thêm hoa hồng cả hai chiều.
Điểm mấu chốt Spread là con số nhỏ nhất trên phiếu lệnh và dễ bị bỏ qua nhất, đó là lý do nó là chi phí phá hỏng các chiến lược ngắn hạn. Hãy đo nó theo tỷ lệ của khoảng cách cắt lỗ: với mức cắt lỗ 10 pip, spread 1 pip là 10% rủi ro trước khi có bất cứ điều gì xảy ra. Cắt lỗ càng hẹp, spread càng quyết định kết quả.
Khi nào spread nới rộng, và điều đó gây gì cho mức cắt lỗ
Có bốn khoảng thời gian mang spread rộng hơn mức trung bình, và cả bốn đều đoán trước được.
Giờ rollover. Sau khi New York đóng cửa, các nhà cung cấp thanh khoản rút lui và spread nới rộng mạnh trong một khoảng ngắn trong lúc swap được áp dụng.
Dữ liệu đã lên lịch. Trong những giây quanh một đợt công bố, spread có thể rộng gấp nhiều lần bình thường.
Lúc mở cửa Chủ nhật. Vài giờ đầu tuần thưa vắng, và những báo giá mở cửa là tệ nhất trong tuần.
Khi thị trường căng thẳng. Khi thị trường chạy nhanh, báo giá nới rộng theo — và sự nới rộng kéo dài chừng nào căng thẳng còn kéo dài.
Điều quan trọng với nhà giao dịch là spread rộng hơn gây ra gì cho một lệnh cắt lỗ đang chờ. Lệnh cắt lỗ của vị thế mua được kích hoạt theo giá bid, của vị thế bán theo giá ask. Khi spread nới rộng, giá bid giảm và giá ask tăng mà thị trường không hề dịch chuyển, và một mức cắt lỗ đặt sát giá có thể bị khớp chỉ vì sự nới rộng đó. Bài cách đặt mức cắt lỗ bàn về chỗ đặt cắt lỗ; spread là lý do nó nên nằm xa hơn trong bốn khoảng thời gian trên.
Đo spread bạn thực sự trả
Backtest giả định một mức spread trung bình. Bạn không giao dịch với mức trung bình; bạn giao dịch với spread tại những thời điểm bạn vào lệnh. Trong một tuần, hãy ghi lại spread được báo trên công cụ của bạn ở mỗi lần vào lệnh — nền tảng hiển thị cả hai mức giá trên phiếu lệnh — rồi so trung vị với mức mà backtest đã giả định. Nếu hai con số cách xa nhau, chiến lược đã được kiểm thử với một chi phí mà trên thực tế nó không trả, và kỳ vọng của nó bị thổi phồng đúng bằng phần chênh lệch nhân với số lệnh.
Sau đó chia spread cho khoảng cách cắt lỗ thông thường của bạn. Tỷ lệ đó là phần rủi ro của mỗi giao dịch bị tiêu trước khi giao dịch làm được gì. Một chiến lược có tỷ lệ trên một phần mười đang bị chi phí khớp lệnh quyết định không kém gì bị phân tích quyết định, và cách sửa là một mức cắt lỗ rộng hơn, một khung giờ thanh khoản hơn, hoặc một công cụ khác — không phải một mức spread nhỏ hơn vốn chưa bao giờ có.
Lời kết
Spread không phải khoản phí nhà môi giới cộng thêm vào thị trường; đó là cái giá của chính thị trường để cho bạn vào và ra, được cộng thêm hoặc chuyển thẳng tùy loại tài khoản. Không thể tránh được nó, chỉ có thể đo, chọn thời điểm và tính khối lượng xoay quanh nó. Nhà giao dịch nắm được chi phí trọn vòng mỗi lot của mình, vào những giờ mình giao dịch, theo tỷ lệ của mức cắt lỗ mình dùng, đã có gần hết những gì bài viết này có thể đưa ra. Phần còn lại nằm trên phiếu lệnh, mỗi lần, trong khoảng chênh giữa hai con số.
- Spread là giá ask trừ giá bid, tính bằng pip hoặc point; với báo giá EURUSD năm chữ số thập phân 1.08400 / 1.08406, spread là 0.6 pip.
- Spread được trả khi vào lệnh — vị thế mở ra đã lỗ đúng bằng spread và phải bù lại mới hòa vốn.
- Thanh khoản quyết định mức nền: đô la Mỹ có mặt ở một phía của 88% giao dịch ngoại hối, nên các cặp chính có USD có spread hẹp nhất.
- Spread nới rộng khi thanh khoản mỏng — quanh dữ liệu đã lên lịch, trong giờ rollover sau khi New York đóng cửa, lúc mở cửa Chủ nhật và khi thị trường căng thẳng.
- Spread thô kèm hoa hồng và spread trọn gói không hoa hồng là cùng một chi phí khoác hai lớp áo; hãy so chúng bằng chi phí trọn vòng mỗi lot.