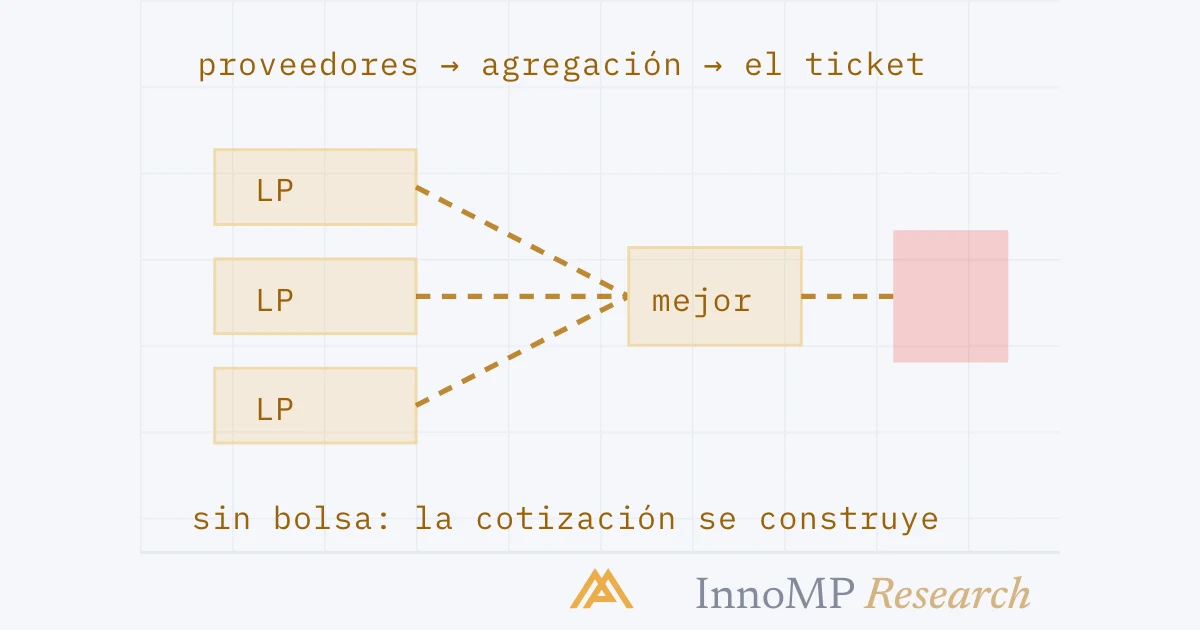
La cotización de un CFD se construye, no se descubre en una bolsa. El bróker recibe flujos de precios de sus proveedores de liquidez, los agrega en un mejor bid y ask, añade su recargo o comisión y muestra el resultado. Al enviar una operación, el proveedor ganador puede aplicar last look: una última ocasión de aceptarla o rechazarla a su precio cotizado; el FX Global Code dice que debe ser transparente y servir solo para verificar precio y validez. Por eso dos brókers muestran precios distintos.
El precio de un CFD se construye, no se descubre. El bróker recibe flujos de precios de sus proveedores de liquidez, los agrega en un único mejor bid y ask, añade su recargo o comisión y muestra el resultado en el ticket; y el proveedor que gana una operación todavía puede aplicar last look antes de aceptarla.
Las tres partes anteriores describieron un libro de órdenes. Esta describe de quién es ese libro. En un par de divisas o un metal al contado no hay una bolsa detrás de la cotización: la encuesta del BIS en la que se apoyó el nivel Intermedio describe el mercado como extrabursátil (OTC), y la propia documentación de MetaTrader dice que en esos instrumentos las cotizaciones que se muestran son las del bróker. Lo que sigue es la cadena que las produce.
La cadena
Proveedores. Un proveedor de liquidez es un dealer —un banco o un creador de mercado no bancario— que transmite al bróker, de forma continua, los precios a los que comprará y venderá, y que opera contra el flujo del bróker a esos precios. Un bróker suele tener varios, porque ningún proveedor es el mejor en todos los pares a todas horas.
Agregación. Los flujos se combinan tomando en cada momento el mejor bid y el mejor ask entre todos ellos. El Principio 18 del FX Global Code (el código de conducta del mercado mayorista de divisas) describe los servicios que “dan acceso a múltiples fuentes de liquidez” y pide a quien los presta que explique cómo se determinan los precios que se muestran.
Recargo. La remuneración del bróker se suma al precio agregado, como una ampliación del spread, una comisión aparte o ambas cosas. El Principio 14 define el recargo (mark-up) como “el spread o cargo que puede incluirse en el precio final de una transacción” para compensar al participante, y pide que sea justo, razonable y comunicado, lo que incluye que los clientes entiendan que su precio final puede incluirlo.
El ticket. Lo que llega a la plataforma es el resultado. Es un precio real al que el bróker operará; no es un precio acordado por el mercado en su conjunto, porque para este instrumento ese precio no existe.
Agregación: lo mejor de varios flujos
De la cotización agregada, a un trader le importan dos cosas.
Solo tiene la profundidad de su mejor proveedor a ese precio. El bid agregado es el bid de un proveedor, por el tamaño de ese proveedor. Detrás quedan los bids de los demás proveedores a precios peores: la profundidad de la parte 3, ahora con nombres en los niveles. Una orden grande contra una cotización agregada va pasando del precio de un proveedor al siguiente.
Cambia cuando un proveedor se retira. En el rollover, en torno a un dato o cuando un proveedor alcanza sus propios límites de riesgo, los flujos se retiran o se amplían. La cotización agregada salta entonces a lo que muestren los proveedores que quedan, y ese es el mecanismo detrás de la ampliación del spread que los niveles anteriores describieron como un hecho.
Last look
Cuando se envía una operación contra la cotización agregada, se dirige al proveedor cuyo precio ganó. Ese proveedor puede no ejecutarla de inmediato. Muchos aplican last look: una comprobación final, una vez llegada la solicitud, antes de aceptarla o rechazarla.
El FX Global Code —el conjunto de principios que los bancos centrales del mundo y los participantes del mercado publicaron para el mercado mayorista— lo define en el Principio 17: “una práctica utilizada en las actividades de negociación electrónica por la cual un participante del mercado que recibe una solicitud de operación tiene una última oportunidad de aceptarla o rechazarla frente a su precio cotizado”. El mismo principio dice lo que debe ser y lo que no.
| Lo que dice el Código | Lo que significa en el ticket |
|---|---|
| Los participantes que usan last look deben ser transparentes sobre su uso y ofrecer la información adecuada | Si un proveedor lo usa, y cómo, debería poder averiguarse |
| Si se utiliza, debe ser un mecanismo de control de riesgo para verificar la validez y/o el precio | La ventana sirve para comprobar que la solicitud está en orden y que el precio sigue en pie |
| No debe usarse para recabar información sin intención de aceptar la solicitud | Una solicitud no es una mirada gratuita a la intención del cliente |
| El participante no debe operar con la información de la solicitud durante la ventana | Nada de cotizar ni cubrirse a partir de la solicitud del cliente antes de decidir |
Un rechazo en el proveedor es, por tanto, la cadena comportándose como describen sus condiciones comunicadas, siempre que esas condiciones se hayan comunicado y la ventana se haya usado para lo que el Código permite. La contraparte del cliente minorista es el bróker, y el proveedor está un paso más atrás; pero la razón por la que una ejecución “volvió rechazada” o llegó a un precio recotizado suele estar aquí.
Idea clave La cotización es una afirmación del bróker; la ejecución, una decisión de un proveedor. Entre ambas están la agregación, el recargo y el last look, y ninguno de los tres se ve en el gráfico. Un trader que conoce la cadena sabe dónde puede diferir una ejecución de la cotización, y cuáles de esas diferencias deberían haberse comunicado según el Código.
Por qué dos brókers muestran dos precios
Ponga dos brókers lado a lado en el mismo par en el mismo instante y sus cotizaciones serán distintas. Ninguno se equivoca.
Esta es la razón de microestructura detrás de dos cosas que los niveles anteriores dieron como reglas. Los niveles de referencia —el máximo de ayer, la apertura diaria— varían de un bróker a otro en un pip o dos, y esa es una de las razones por las que se dibujan como zonas. Y la hora del servidor decide de qué velas salen esos niveles. Dos brókers, dos libros, dos relojes: el mismo mercado, cortado y cotizado de forma distinta en cada paso de esta cadena.
Lo que la cadena deja en sus manos
La columna de la izquierda son las tres partes anteriores: la cola a la que se une una orden, su tamaño frente al libro y la hora en que se envía. La columna de la derecha es esta parte, y se lee una vez, en la información que publica el bróker, antes de abrir una cuenta: los principios del Código sobre el recargo y el last look son la lista de lo que esa información debería contener.
Entre las dos columnas está aquello de lo que trata el siguiente grupo: las propias órdenes en espera.
Siguiente: Dónde se concentra la liquidez: stops más allá de los swings, órdenes limitadas en los niveles, y por qué el precio se ve atraído hacia los lugares donde se reúnen las órdenes.
- El forex y la mayoría de los CFD se negocian en mercados extrabursátiles (OTC): la cotización es del bróker, construida con sus proveedores de liquidez, no de una bolsa.
- La agregación toma el mejor bid y el mejor ask entre los flujos de varios proveedores; el recargo (mark-up) o la comisión se suma encima.
- El FX Global Code define el last look como una práctica en la que el participante que recibe una solicitud de operación tiene una última oportunidad de aceptarla o rechazarla frente a su precio cotizado (Principio 17).
- El Código dice que el last look debe ser transparente y comunicarse, y usarse como control de riesgo para verificar validez y precio, no para recabar información.
- El Principio 14 del Código define el recargo como el spread o cargo incluido en el precio final para compensar al participante, y pide que sea justo, razonable y comunicado.