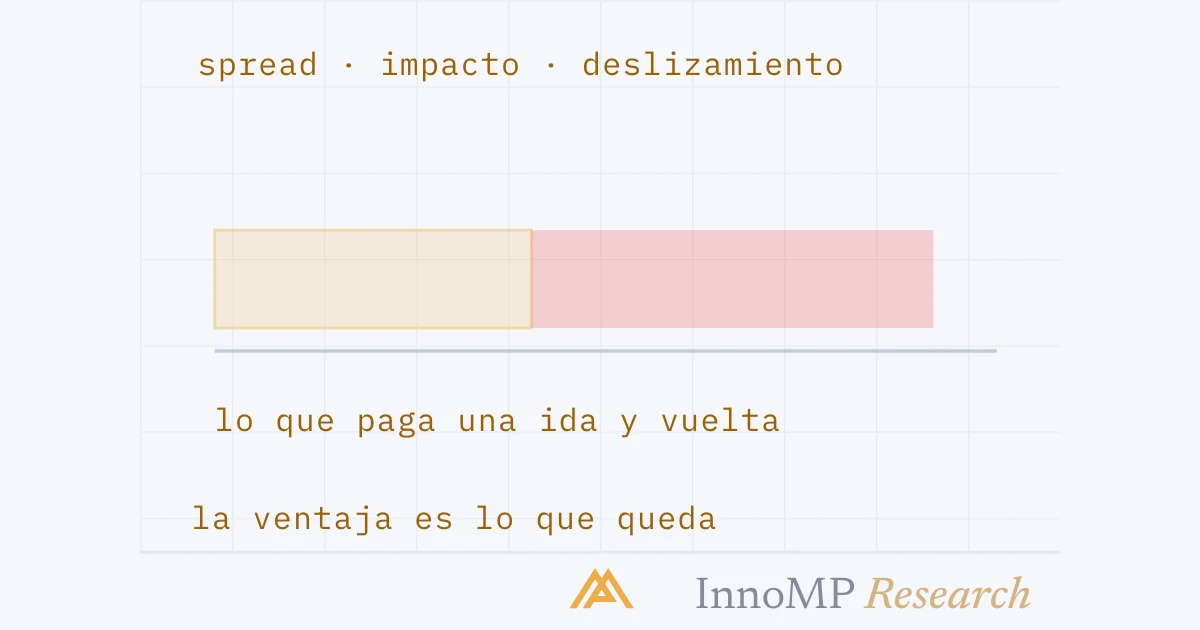
El coste de ejecución tiene tres partes. El spread es la distancia entre bid y ask, pagada en cada ida y vuelta. La profundidad es cuánto volumen hay en espera en los mejores precios y cerca de ellos; una orden mayor que el mejor nivel se ejecuta a precios peores, y ese coste es el impacto en el mercado. El deslizamiento es la diferencia entre la ejecución esperada y la real, y crece donde la profundidad escasea: en noticias, en el rollover, en horas escasas. La ventaja de un setup es lo que queda tras los tres.
El coste de ejecución es lo que paga una operación más allá del precio medio, y tiene tres partes: el spread, que se paga siempre; el impacto en el mercado, que se paga cuando una orden es mayor que el mejor nivel; y el deslizamiento (slippage), que es la distancia entre la ejecución que se esperaba y la que se produjo. La ventaja de un setup es lo que queda tras los tres.
La Parte 1 dibujó el libro y la Parte 2 colocó órdenes en él. Esta parte pone precio a estar ahí: el precio que los niveles anteriores llamaban “costes” en una sola palabra, ahora separado en las tres cosas que es.
Tres costes en una operación
Tome una operación de ida y vuelta: entrada y salida. Entre el precio medio de la entrada y el de la salida está lo que hizo el mercado. Entre el precio medio y las ejecuciones está el coste.
El spread es la distancia entre bid y ask en el momento de la operación. Se ve en la cotización, lo paga el lado que cruza, y una ida y vuelta cruza dos veces. Fundamentos de CFD lo contabilizó; la Parte 1 lo explicó.
El impacto en el mercado es el coste de una orden mayor que el volumen al mejor precio. Toma el mejor nivel y avanza al siguiente, y su ejecución media es peor que la cotización en la distancia recorrida.
El deslizamiento es la diferencia entre el precio al que se esperaba ejecutar una orden y el precio al que se ejecutó. Fundamentos de CFD lo definió; esta parte explica de dónde viene: el libro cambia entre la decisión y la ejecución, o es demasiado escaso para absorber la orden a la cotización.
El primero es un hecho de la cotización. El segundo, un hecho del tamaño. El tercero, un hecho del tiempo.
Profundidad: la misma orden en dos libros
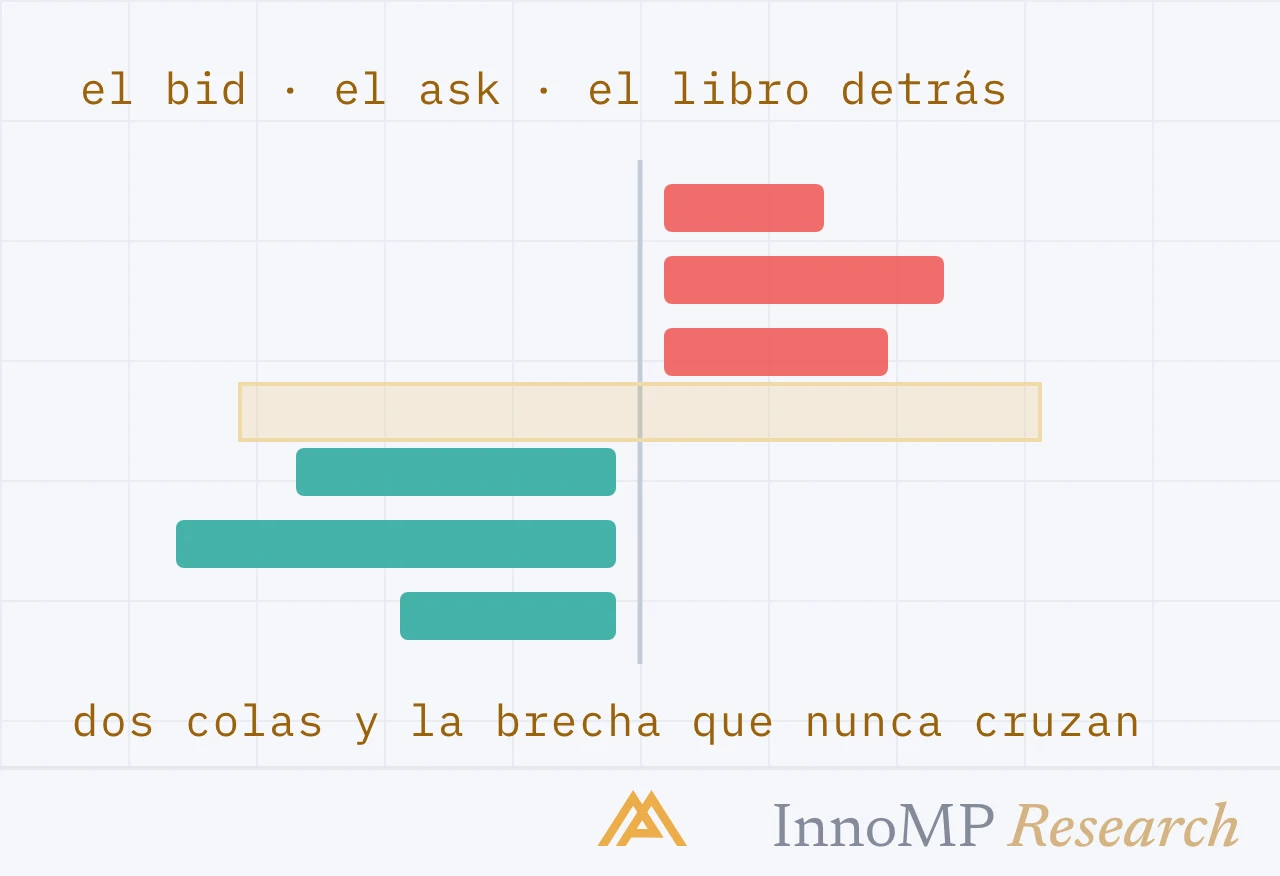
La profundidad de mercado es el volumen en espera en cada precio cercano a la primera línea, en ambos lados. Es lo que la cotización no muestra y lo que decide si la cotización está disponible para un tamaño concreto.
La profundidad es la razón de que “el spread es de dos pips” sea una afirmación incompleta. Son dos pips para el volumen en primera línea. Para una orden de tamaño minorista en un par principal durante Londres, eso casi siempre basta y el impacto casi siempre es cero. Para la misma orden a las 03:00, en un cruce o en un CFD cuyo subyacente es poco líquido, no basta, y el coste no aparece como un spread cotizado más amplio, sino como una ejecución uno o dos niveles más allá.
El ritmo del volumen de ticks que dibujó el nivel Intermedio es, en el fondo, un ritmo de profundidad: la participación por hora es volumen en espera por hora.
Deslizamiento: el coste de la hora
El deslizamiento se mide a posteriori, y tiene reloj.
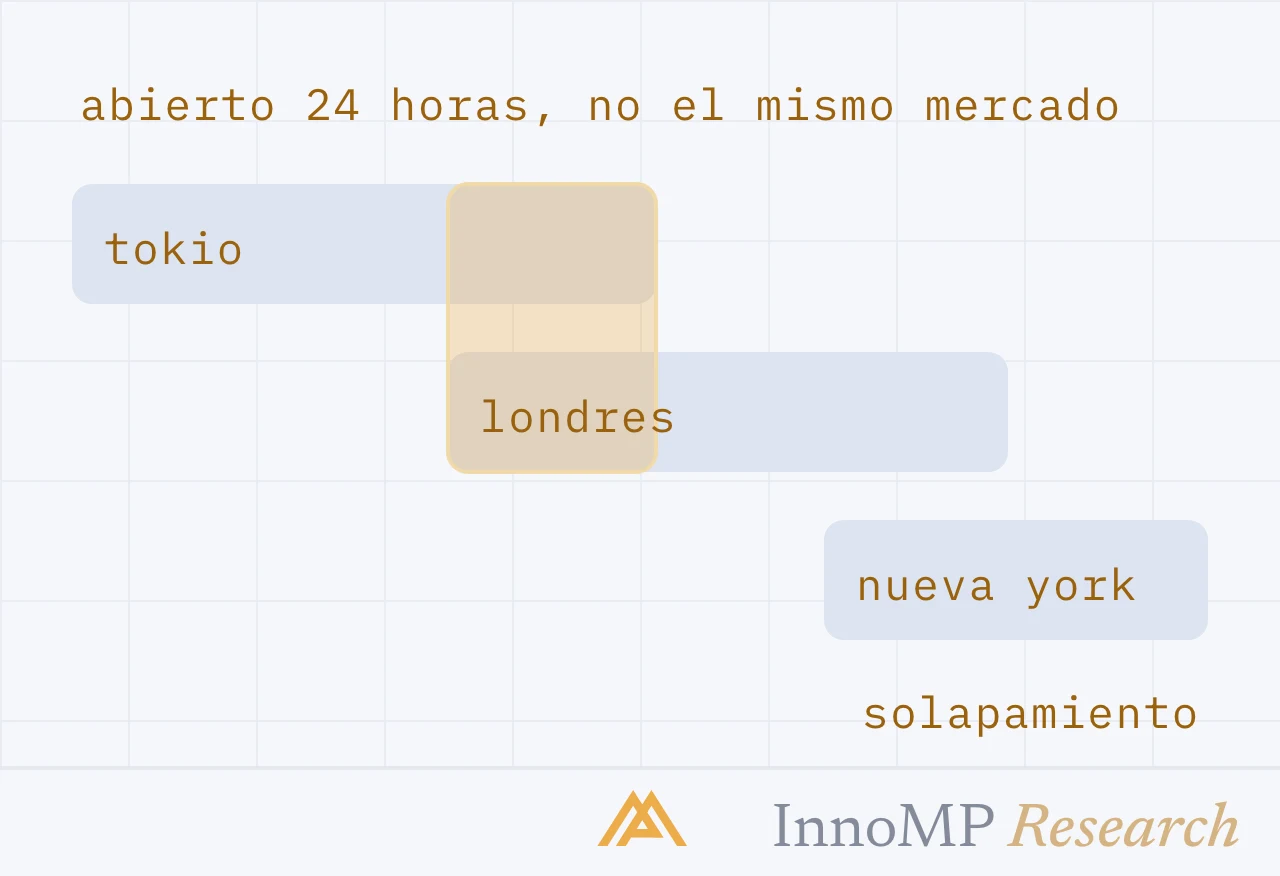
El mecanismo es el de la Parte 2: un stop es una orden de mercado que se envía cuando se alcanza su disparador, y se ejecuta al siguiente precio disponible. En el solapamiento, el siguiente precio disponible está en primera línea. En la hora del rollover, cuando los proveedores retiran cotizaciones y el libro queda por un momento en una fracción de sí mismo, no. En el minuto que sigue a una publicación puede estar a muchos pips, porque el libro que existía antes del dato se ha retirado y se ha vuelto a cotizar.
Ninguna barra lleva un número, a propósito. El deslizamiento es una propiedad del feed de un bróker a una hora en un instrumento, y la única cifra honesta es la medida en la cuenta que lo va a pagar: para eso está el forward test. Lo que se puede decir en general es el orden, y el orden basta para mantener un stop fuera de las franjas donde es peor.
Idea clave El spread es un precio. El impacto es función del tamaño. El deslizamiento es función del tiempo. Un setup que opera poco tamaño, en horas líquidas, en un par principal, paga casi solo lo primero. Un setup que opera tamaño, u horas escasas, o instrumentos poco líquidos, paga los tres, y su reproducción no lo sabe.
La Profundidad de Mercado en la plataforma
MetaTrader 5 tiene una ventana de Profundidad de Mercado, y conviene saber exactamente qué muestra. Su documentación dice que muestra los bids y asks a los mejores precios, los más cercanos al mercado; que el número de niveles mostrados lo fijan los parámetros del símbolo que define el bróker; y que la disponibilidad para instrumentos bursátiles depende del bróker.
Así que la ventana es una lectura genuina de la profundidad en un CFD sobre índices o acciones cuyo subyacente se negocia en bolsa y cuyo feed transmite el bróker. En un par de divisas es la escalera del bróker de la Parte 1 (el libro del dealer, formado a partir de proveedores), y lo que dice sobre la profundidad es lo que dice el libro del bróker, no lo que diría el del mercado. Las dos son útiles. No son la misma medida, y la Parte 7 trata de la diferencia.
La línea de costes en el historial
Todo lo anterior tiene una consecuencia para la última parte del nivel Intermedio. Una reproducción que ejecuta cada operación al precio medio (la línea del gráfico) no ha pagado spread, ni impacto, ni deslizamiento. Su esperanza matemática es la ventaja del setup antes de la ejecución.
La corrección es mecánica. A cada operación reproducida se le carga el spread de la hora en que se habría hecho: no el spread medio, el spread de entonces. A cada operación cuyo tamaño sea grande frente a la profundidad del instrumento se le carga una estimación del impacto, y la estimación se revisa con las ejecuciones reales. Y el deslizamiento se toma del forward test, por franja, porque no se puede tomar de ningún otro sitio.
Lo que sobrevive a esa corrección es la ventaja del setup. Lo que no sobrevive nunca fue una ventaja: era el precio medio, al que nadie ha operado jamás.
Siguiente: Cómo se forma el precio de un CFD: proveedores de liquidez, agregación, margen comercial y last look, la cadena que hay detrás de la cotización del ticket.
- El spread se paga en cada operación de ida y vuelta; la operación media de una estrategia tiene que superarlo antes de tener una ventaja.
- La profundidad es el volumen en espera en los mejores precios y cerca de ellos; una orden mayor que el mejor nivel se ejecuta a precios peores.
- El deslizamiento es la distancia entre la ejecución esperada y la real, y se amplía donde la profundidad escasea.
- La Profundidad de Mercado de MetaTrader 5 muestra los bids y asks en espera más cercanos al mercado cuando el bróker lo facilita; en instrumentos OTC, las cotizaciones son las del bróker.
- Un backtest ejecutado al precio medio sobrestima la ventaja en el spread más el deslizamiento medio.