La relación riesgo-beneficio compara la distancia de la entrada al objetivo con la de la entrada al stop: entrada en 1.0800, stop en 1.0780 y objetivo en 1.0860 arriesgan 20 pips para buscar 60, una operación 1:3. La relación solo tiene sentido junto a la tasa de acierto: una estrategia 1:2 queda en equilibrio con un 33% de aciertos; una 1:1, con un 50%. Se manipula de dos maneras: un objetivo puesto para embellecerla y un stop ampliado bajo presión. Registrar los resultados en múltiplos R mantiene honestas ambas.
La relación riesgo-beneficio es la cifra más citada de la formación en trading y una de las peor usadas. El concepto tiene un peso real (conecta la tasa de acierto con la rentabilidad y hace que un diario hable con claridad), pero solo funciona cuando sus dos datos de partida son honestos, y uno de ellos normalmente no lo es.
Qué es la relación
Antes de entrar, una operación planificada tiene tres precios: entrada, stop y objetivo. La relación compara las dos distancias:
Riesgo-beneficio = (objetivo − entrada) ÷ (entrada − stop)
Una entrada en 1.0800 con un stop en 1.0780 y un objetivo en 1.0860 arriesga 20 pips para buscar 60: una operación 1:3. Expresado en dinero con la calculadora del valor del pip y la calculadora del tamaño de la posición, es arriesgar una unidad para buscar tres.
Por qué importa: la aritmética de las parejas
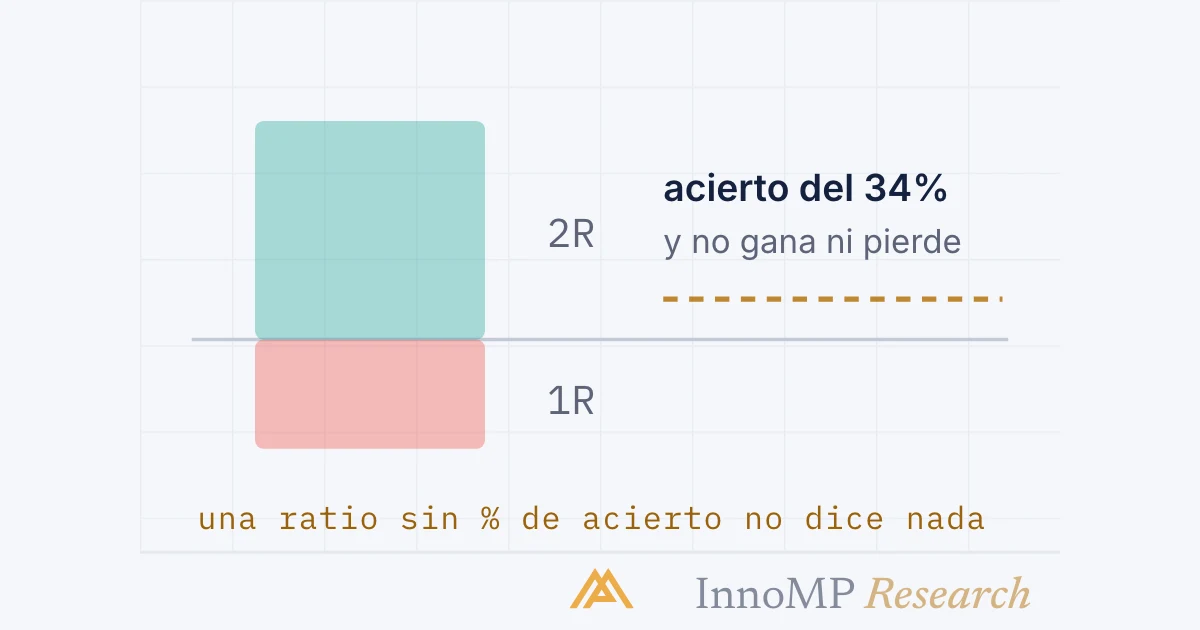
La relación sola no significa nada. Junto a la tasa de acierto lo significa todo:
| Relación | Tasa de acierto de equilibrio |
|---|---|
| 1:1 | 50% |
| 1:2 | 33% |
| 1:3 | 25% |
| 2:1 | 67% |
Una estrategia que acierta el 40% de las veces pierde dinero con 1:1 y va muy bien con 1:2. Dos traders pueden compartir las mismas entradas y obtener resultados opuestos solo por la gestión de la operación: esta tabla es la razón.
El corolario también funciona al revés: los enfoques con relaciones altas pierden más veces de las que ganan, por diseño. Una estrategia 1:3 con una sana tasa de acierto del 35% pasa la mayor parte del tiempo en pequeñas pérdidas salpicadas de grandes ganancias ocasionales. Saberlo de antemano marca la diferencia entre un drawdown normal y una crisis de confianza.
Idea clave La tasa de acierto y la relación de beneficio son los dos extremos de un mismo balancín. Perseguir una ignorando la otra es como los traders acaban con una tasa de acierto del 90% y una cuenta en pérdidas: muchas ganancias pequeñas borradas por unas pocas pérdidas grandes son una relación 1:5 funcionando al revés.
Las dos maneras de manipular la relación
El objetivo imaginario. El stop es real: está donde la idea falla, según la colocación del stop. El objetivo, en cambio, a menudo se coloca donde hace que la relación quede bien: medir 20 pips de riesgo y luego declarar un objetivo de 60 pips porque así es 1:3 es astrología con pasos extra. Un objetivo solo es honesto cuando está en la estructura (un nivel anterior, un objetivo medido) que el precio tiene motivos reales para alcanzar. Si los objetivos honestos de una configuración solo ofrecen 1:0,8, la respuesta es otra configuración, no un objetivo más lejano.
El stop movido. Un plan 1:3 cuyo stop se amplía bajo presión se convierte en una operación 1:1 que se sigue anotando en el diario como 1:3. La relación planificada y la relación realizada son cifras distintas, y solo la realizada se acumula.
Pensar en R
La mejora que hace operativo todo esto: registrar cada operación en múltiplos R, es decir, resultados como múltiplos del riesgo inicial. Un stop completo es −1R; una ganancia del triple del riesgo es +3R.
Llevar el diario en R hace tres cosas a la vez. Normaliza entre instrumentos y tamaños, de modo que una operación en oro y una en EURUSD se vuelven comparables. Expone la gestión con honestidad: un diario lleno de salidas en +0,4R desde planes 1:3 es un trader que corta las ganancias, visible a simple vista. Y hace calculable la esperanza matemática: la R media por operación × las operaciones al mes es el motor real de la estrategia, expresado en una sola cifra.
Esperanza matemática = (tasa de acierto × ganancia media en R) − (tasa de pérdida × pérdida media en R)
Una tasa de acierto del 40% con una ganancia media de +2R frente a pérdidas de −1R: (0,4 × 2) − (0,6 × 1) = +0,2R por operación. Esperanza positiva, con un tamaño honesto, repetida: ese es todo el negocio, y la relación es simplemente la parte que se elige antes de entrar.
- Relación riesgo-beneficio = (objetivo − entrada) ÷ (entrada − stop).
- Tasas de acierto de equilibrio: 50% con 1:1, 33% con 1:2, 25% con 1:3, 67% con 2:1.
- Una estrategia que acierta el 40% de las veces pierde dinero con 1:1 y es rentable con 1:2.
- Un múltiplo R expresa un resultado como múltiplo del riesgo inicial: un stop completo es −1R; una ganancia de tres veces el riesgo es +3R.
- Esperanza matemática = (tasa de acierto × ganancia media en R) − (tasa de pérdida × pérdida media en R).