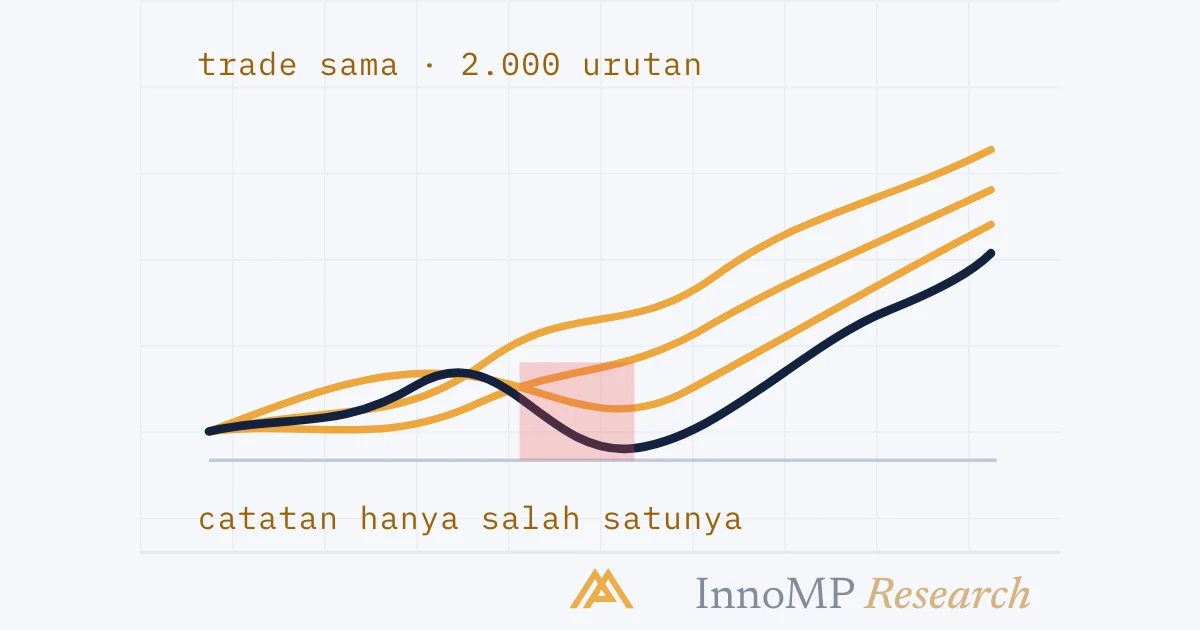
Uji Monte Carlo me-resample trade sebuah catatan ribuan kali, dengan pengembalian, dan mencatat maximum drawdown serta rangkaian rugi terpanjang tiap jalur hasil resample. Drawdown catatan itu sendiri hanyalah satu jalur di antaranya, biasanya dekat tengah distribusi, bukan di ekornya. Ilustrasi: catatan 300 trade dengan risiko 1% yang drawdown-nya 6,8% memberi, dari 2.000 resample, median sekitar 7%, persentil ke-95 sekitar 11%, dan ekor di atas 18%. Atur ukuran agar ekornya bisa dilalui, bukan catatannya.
Uji Monte Carlo me-resample trade dalam sebuah catatan ribuan kali dan mengukur setiap urutan hasil resample untuk hal-hal yang bergantung pada urutan — maximum drawdown, rangkaian rugi terpanjang — sehingga periode terburuk catatan itu sendiri dibaca sebagai satu undian di antara banyak undian, bukan sebagai kasus terburuk. Drawdown catatan biasanya berada dekat bagian tengah distribusi itu. Angka yang perlu dijadikan dasar rencana ada di ekornya.
Bagian 11 memberi error bar pada rata-rata, dan rata-rata tidak peduli urutan datangnya trade. Drawdown peduli. Tingkat Menengah menyatakan bahwa rangkaian rugi terpanjang dalam catatan adalah batas bawah dari apa yang akan dihasilkan setup; bagian ini menjelaskan mengapa, dan seberapa besar.
Satu catatan adalah satu urutan
Ambil catatan tiga ratus trade: 45% untung di +2R, sisanya −1R, masing-masing dengan risiko 1% dari equity. Kurva equity-nya naik, dan di suatu tempat di sepanjang kurva itu ada periode terburuk.
Maximum drawdown adalah penurunan puncak-ke-lembah terbesar yang ditunjukkan kurva, sebagai persentase dari puncak — pengukuran yang sama dengan yang diterapkan Dasar-Dasar CFD pada akun live, di sini diterapkan pada sebuah catatan. Di sini angkanya 6,8%. Angka itu masuk ke buku catatan, dan trader yang berencana bertahan dari drawdown 6,8% sudah merencanakan urutan ini dan bukan yang lain.
Tiga ratus hasil yang sama dalam urutan berbeda memberi kurva yang berbeda. Tidak ada yang berubah pada setup — win rate, R-multiple, expectancy, dan error bar-nya identik, karena tidak satu pun bergantung pada urutan — namun kurvanya bisa dangkal atau brutal tergantung di mana kerugian jatuh. Trader menjalani satu urutan, dan urutan yang mana tidak ditentukan oleh setup.
Me-resample catatan
Alat untuk melihat urutan-urutan lain adalah bootstrap. Handbook NIST menjelaskannya dengan lugas: ambil subsampel dari data dengan pengembalian, sehingga setiap observasi bisa muncul beberapa kali atau sama sekali tidak; hitung statistik untuk masing-masing; ulangi, biasanya lima ratus hingga seribu kali; dan nilai-nilai yang dihitung membentuk perkiraan distribusi sampling statistik itu.
Bootstrap resampling yang diterapkan pada catatan trade persis seperti ini: hasil-hasilnya adalah data, satu jalur hasil resample adalah tiga ratus pengambilan dari data itu dengan pengembalian, dan statistik yang dihitung untuk setiap jalur adalah yang bergantung pada urutan — maximum drawdown, rangkaian rugi terpanjang, waktu dari satu puncak equity ke puncak berikutnya. Simulasi Monte Carlo adalah nama umum untuk praktik membuat banyak jalur seperti itu dan membaca distribusinya; mengacak catatan tanpa pengembalian adalah bentuk umum lainnya, yang mempertahankan set hasil persis dan hanya mengubah urutannya. Untuk catatan sebesar ini keduanya memberi jawaban serupa, dan bootstrap punya kelebihan karena juga membiarkan campuran untung dan rugi sedikit bervariasi, seperti yang akan terjadi pada sampel baru.
Semua ini tidak butuh paket statistik. Spreadsheet yang memuat hasil di satu kolom dan pengambilan acak darinya di kolom berikutnya, dihitung ulang seribu kali dengan penurunan terburuk dicatat setiap kali, adalah seluruh metodenya.
Distribusinya
Jalankan, dan drawdown catatan menjadi satu titik pada histogram.
Angka-angkanya ilustratif — satu catatan, satu kali jalan — tetapi bentuknya adalah yang dihasilkan setiap catatan. Drawdown catatan itu sendiri jatuh dekat bagian tengah, karena catatan adalah undian biasa dari distribusinya sendiri, dan undian biasa jatuh di tengah. Ekornya adalah tempat angka perencanaan: persentil ke-95 mengatakan satu dari dua puluh jalur lebih buruk dari sekitar 11%, dan trader yang berencana bertahan dari 6,8% milik catatan sudah merencanakan jalur yang lebih baik daripada kebanyakan.
Persentil mana yang dijadikan dasar rencana adalah keputusan, bukan statistik. Persentil ke-95 umum dipakai; jalur terburuk tidak, karena yang terburuk dari dua ribu itu sendiri adalah undian yang beruntung, dalam arti sebaliknya.
Rangkaian rugi
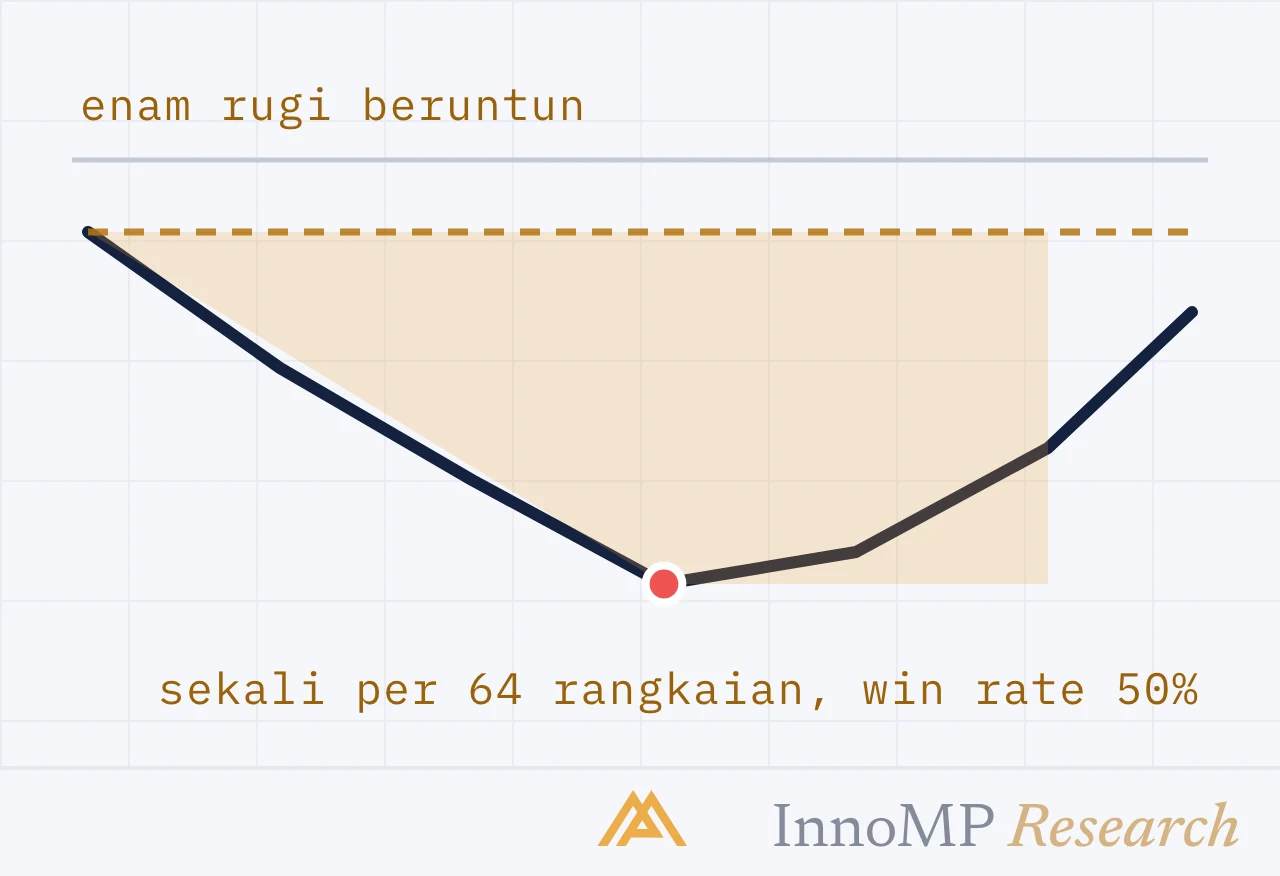
Resampling yang sama menjawab pertanyaan yang diangkat kursus Psikologi Trading dengan lemparan koin: seberapa panjang rangkaian rugi yang harus diperkirakan. Dengan peluang rugi 55% di setiap trade, peluang delapan beruntun yang dimulai dari trade tertentu adalah 0,55 pangkat delapan — sekitar satu banding 120. Kedengarannya jarang sampai bertemu dengan jumlah kesempatannya.
Jadi setup dengan win rate 45% — setup yang sepenuhnya layak pada 2R — sebaiknya diperkirakan rugi delapan kali beruntun di suatu tempat dalam tiga ratus trade pertamanya, dan dua belas beruntun bukan kejutan melainkan tahun yang buruk. Tingkat Menengah menyebut rangkaian terpanjang catatan sebagai batas bawah; resample menunjukkan berapa banyak ruang di atasnya. Resample juga mengatakan sesuatu yang tidak bisa dikatakan catatan: bahwa rangkaian itu adalah sifat win rate dan panjang sampel, bukan sifat kesalahan apa pun yang dibuat trader pada minggu kejadiannya.
Ukuran menentukan biaya sebuah rangkaian
Rangkaiannya milik setup. Biayanya milik penentuan ukuran posisi — yang merupakan pokok bagian sebelumnya dari sisi lain. Dua belas rugi beruntun pada fraksi tetap dari equity bermajemuk:
Beginilah distribusi menjadi aturan penentuan ukuran posisi. Pilih persentil yang ingin dilalui — misalnya persentil ke-95 — dan baca drawdown-nya pada risiko per trade yang diasumsikan simulasi. Jika lebih dalam daripada toleransi rencana, turunkan risikonya dan jalankan ulang; pada ukuran fixed-fraction, drawdown dari rangkaian tertentu bergerak kira-kira sebanding dengan risiko, sehingga memotong risiko menjadi separuh kira-kira memotong ekornya menjadi separuh. Kalkulator ukuran posisi mengubah risiko yang dipilih kembali menjadi lot begitu stop diketahui.
Dibaca dari arah sebaliknya, aritmetika yang sama menjelaskan mengapa kursus Psikologi Trading memakai empat bagian untuk drawdown. Lubang 30% tidak dilalui dengan disiplin; lubang itu dihindari dengan sudah mengatur ukuran untuk rangkaian dua belas rugi sebelum ia datang, ketika ia masih berupa batang di histogram.
Poin penting Drawdown catatan adalah satu urutan dari hasil-hasilnya. Resample hasil itu beberapa ribu kali, ambil maximum drawdown dan rangkaian rugi terpanjang dari setiap jalur, dan buat rencana berdasarkan sebuah persentil dari distribusi itu, bukan berdasarkan catatannya. Lalu atur ukuran agar drawdown pada persentil itu masih bisa ditanggung rencana.
Apa yang diasumsikan resampling
Setiap jalur hasil resample memperlakukan setiap trade independen dari trade sebelumnya — undian baru dari kantong yang sama. Catatan nyata tidak seperti itu, dan kelompok sebelumnya menjelaskan alasannya: volatilitas berkelompok, dan setup yang gagal di suatu rezim cenderung terus gagal selama rezim itu berlangsung.
Jadi distribusi hasil resample optimistis ke arah tertentu: rangkaian nyata lebih panjang dan drawdown nyata lebih dalam daripada yang dihasilkan undian independen, karena kerugian datang bersamaan. Penggunaan histogram yang jujur adalah sebagai batas bawah — paling tidak seburuk inilah jalur-jalur buruk itu — dan respons yang jujur terhadap batas bawah itu adalah mengatur ukuran untuk ekor di luarnya, atau menambahkan rezim sebagai syarat setup agar kerugian yang berkelompok sama sekali tidak diambil, yang merupakan perubahan aturan yang akan dibahas bagian berikutnya.
Bagian berikutnya membahas cara lain sebuah catatan berbohong: bukan lewat urutannya, tetapi karena ia telah dipilih.
Berikutnya: Overfitting dan out-of-sample — mengapa backtest terbaik dari banyak backtest justru yang patut dicurigai, dan bagaimana data yang disisihkan dan walk-forward membedakan kecocokan dari keberuntungan.
- Bootstrap resampling mengambil subsampel dengan pengembalian dari data dan menghitung statistik untuk masing-masing, biasanya 500 hingga 1.000 kali (NIST e-Handbook).
- Diterapkan pada catatan trade, setiap resample adalah urutan baru dari hasil yang sama; maximum drawdown dan rangkaian rugi terpanjangnya yang dicatat.
- Maximum drawdown catatan itu sendiri adalah satu undian dari distribusi tersebut, biasanya dekat bagian tengahnya, bukan di ekornya.
- Dengan tingkat rugi 55%, delapan rugi beruntun punya peluang sekitar 1 banding 120 dari trade mana pun, sehingga catatan 300 trade diperkirakan memuat rangkaian seperti itu.
- Dua belas rugi beruntun 1% bermajemuk menjadi drawdown 11,4%; pada risiko 2% rangkaian yang sama menjadi 21,5%, pada 3% menjadi 30,6%.
- Resampling mengasumsikan trade independen; volatility clustering membuat rangkaian nyata lebih panjang daripada kata resample, sehingga jawabannya adalah batas bawah.