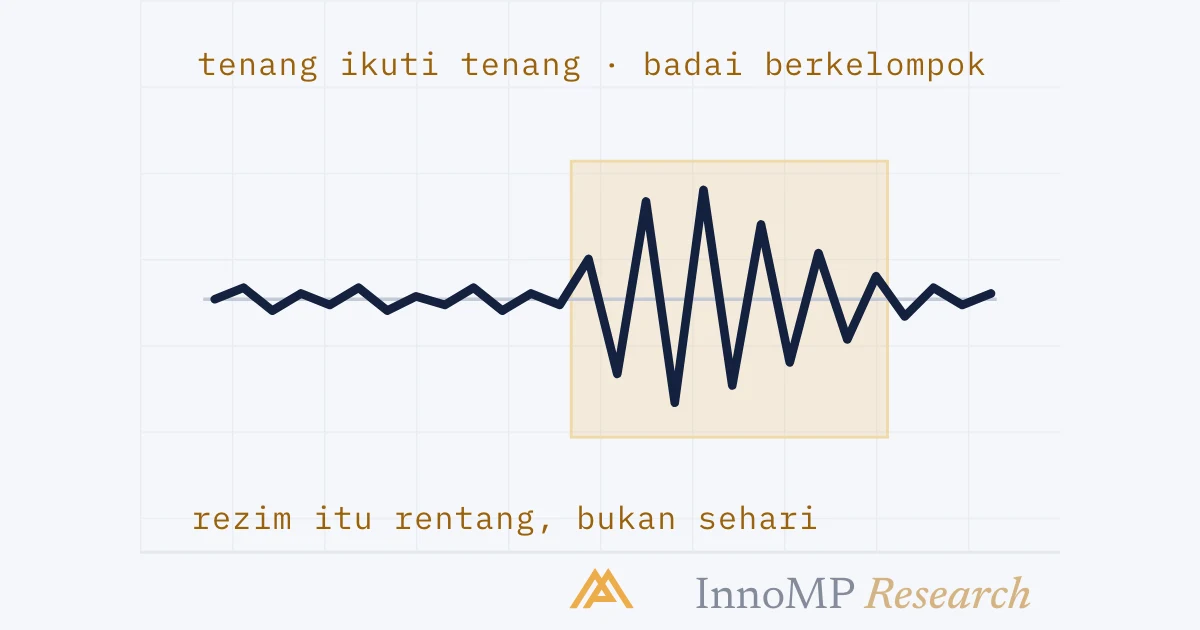
Volatilitas berkelompok: perubahan harga besar cenderung diikuti perubahan besar lagi, dan tenang diikuti tenang, sehingga pasar melewati rentang waktu panjang dalam rezim tinggi atau rendah. Rezim dibaca dengan membandingkan ATR atau realised volatility saat ini dengan riwayat panjang instrumen itu sendiri. Rezim mengubah arti setiap aturan sebelumnya: jarak stop, target dalam pip, rentang biasa sebuah sesi, dan expectancy setup diukur dalam suatu rezim dan hanya berlaku di rezim lain jika diskalakan ke sana.
Volatilitas berkelompok. Perubahan harga besar cenderung diikuti perubahan besar lagi dan periode tenang diikuti tenang lagi, sehingga pasar melewati rentang waktu panjang dalam rezim volatilitas tinggi atau rendah alih-alih bervariasi secara acak dari hari ke hari — dan setiap aturan yang ditulis dalam pip ditulis dalam salah satu rezim itu.
Bagian 8 ditutup dengan periode pengamatan: jendela menentukan apa yang digambarkan sebuah bacaan volatilitas. Bagian ini menjelaskan mengapa jendela itu lebih dari sekadar soal teknis. Volatilitas punya ingatan, dan rentang ingatan tempat pasar sedang berada itulah rezimnya.
Besar diikuti besar, kecil diikuti kecil
Pengamatan ini sudah lama dan termasuk yang paling kokoh dalam statistik keuangan. Robert Engle, dalam kuliah Nobel untuk karya yang memodelkannya, menyebut tiga ciri return dari memegang aset berisiko yang ada di mana-mana: return hampir tidak dapat diprediksi, memiliki nilai ekstrem dalam jumlah yang mengejutkan, dan nilai ekstrem maupun periode tenang sama-sama berkelompok dalam waktu. Ia menamai ketiganya ketidakterdugaan, fat tails, dan volatility clustering — dan menyatakan yang terakhir dengan gamblang: saat volatilitas tinggi, ia cenderung tetap tinggi, dan saat rendah, ia cenderung tetap rendah.
Dua hal tentang gambar itu yang menopang sisa bagian ini.
Kelompoknya soal besaran, bukan tanda. Di dalam rentang yang ramai, batang-batangnya mengarah ke dua sisi. Clustering adalah pernyataan tentang seberapa banyak harga bergerak, bukan ke mana — perbedaan yang sama yang dibuat Bagian 8 untuk ATR. Rezim tinggi bukan rezim bearish.
Ketenangan juga berkelompok. Rentang di antara jendela yang diarsir bukan sekadar “tidak ramai”; rentang itu tenang secara menetap, dan aturan yang tepat untuknya salah untuk jendela-jendela yang ramai. Itulah asimetri yang memakan biaya, karena rentang tenang berlangsung lebih lama dan aturan-aturan ditulis di dalamnya.
Apa itu rezim
Rezim volatilitas adalah level volatilitas sebuah instrumen saat ini dibandingkan dengan riwayatnya sendiri yang lebih panjang: tinggi, normal, atau rendah untuk instrumen itu. Perbandingannya dengan dirinya sendiri, karena satuannya miliknya sendiri — ATR 80 pip adalah rezim tinggi untuk satu pasangan dan rezim tenang untuk pasangan lain.
Tiga bacaan, berurutan dari yang paling ringan.
Pendek terhadap panjang. ATR 14 batang di atas ATR 100 batang berarti volatilitas di atas normanya belakangan ini; di bawahnya, di bawah norma. Murah, selalu tersedia, dan paling tidak stabil — jendela pendek memang dirancang untuk bereaksi.
Posisinya dalam setahun. Ambil bacaan ATR harian setahun terakhir dan lihat di mana bacaan hari ini berada — sepertiga atas, tengah, sepertiga bawah. Lebih lambat, dan ia menjawab pertanyaan yang sebenarnya diajukan sebuah rezim: untuk instrumen ini, apakah ini ramai?
Realised volatility terhadap riwayatnya sendiri. Bacaan yang sama dalam persen, bukan pip, yang menambahkan kemampuan membandingkan rezim di seluruh kumpulan posisi berkorelasi.
Tidak satu pun dari ketiganya adalah sinyal. Bacaan tinggi adalah gambaran masa lalu yang baru terjadi, dan satu-satunya yang dijanjikan clustering adalah bahwa masa lalu yang baru terjadi merupakan tebakan yang masuk akal tentang masa depan dekat.
Poin utama Rezim adalah perbandingan sebuah instrumen dengan dirinya sendiri. Ia dibaca dari periode pengamatan yang dipakai setup, dan satu fakta yang menjadi dasarnya — bahwa volatilitas bertahan — itulah yang membuat membacanya sepadan dengan usahanya.
Apa yang dilakukan rezim terhadap aturan yang ditulis dalam pip
Setiap tingkat sebelumnya menulis aturan dalam satuan harga instrumen, dan setiap aturan itu ditulis dalam suatu rezim. Pindah ke rezim lain, dan aturannya tetap memegang angkanya tetapi kehilangan maknanya.
Daftar hal yang berubah adalah daftar hal yang sudah diajarkan kursus ini.
| Ditulis dalam pip | Apa artinya, dalam rezim saat ditulis | Apa yang terjadi di rezim lain |
|---|---|---|
| Jarak stop | Di luar noise | Di dalam noise, atau jauh berlebihan di luarnya |
| Jarak target | 2R atau 3R | R yang berbeda, dan hit rate yang berbeda |
| Buffer di luar sebuah swing | Cukup untuk bertahan dari sweep | Tidak cukup, atau boros |
| Rentang biasa sebuah sesi | Kotak Asia, kaki London | Kotak yang tidak lagi berupa kotak |
| Kelanjutan sebuah breakout | Candle lebar | Candle biasa |
| Catatan setup | Expectancy pada volatilitas itu | Angka tentang pasar yang berbeda |
Baris terakhir adalah yang mahal. Setup yang diuji selama setahun volatilitas rendah punya catatan yang tidak mengatakan apa-apa tentang setup itu — ia mengatakan sesuatu tentang setup itu pada volatilitas tersebut. Stop-nya berada di luar noise setiap hari selama pengujian, dan bulan pertama rezim ramai adalah bulan pertama stop-nya berada di dalam noise. Solusinya adalah pokok bahasan Bagian 10: tulis aturan dalam satuan volatilitas, dan catatannya ikut terbawa.
Daya tahan, dan lompatan
Karena volatilitas berkelompok, rezim bertahan. Itulah yang membuatnya berguna. Yang membuatnya berbahaya adalah cara ia berubah.
Lompatannya tidak bisa diramalkan — ciri pertama return menurut Engle adalah bahwa return hampir tidak dapat diprediksi, dan waktu terjadinya sebuah guncangan adalah hal yang paling tidak dapat diprediksi darinya. Daya tahan setelah lompatan itulah bagian yang bisa diperkirakan. Pergeseran ke rezim tinggi adalah alasan untuk memperkirakan rezim tinggi akan berlanjut, dan untuk membaca ulang setiap aturan segera, bukan menunggu apakah minggu ramai pertama itu hanya pengecualian. Karena clustering, biasanya bukan.
Lompatan sebaliknya — rezim ramai yang menjadi tenang — lebih lambat dan lebih sering bertahap, itulah sebabnya Chandelier dan kerabatnya memakai jendela ATR yang lebih panjang daripada stop entry: exit dimaksudkan untuk mengingat rezim sedikit lebih lama daripada entry.
Tiga pertanyaan sebelum trade
Pemeriksaan ini masuk ke tumpukan konteks setup dari tingkat Menengah, di samping bias dan level, dan diajukan pada timeframe yang sama. Jawabannya bukan alasan untuk trading atau tidak. Ia adalah angka yang dipakai bagian berikutnya untuk mengalikan segalanya — stop, target, trailing, dan lewat stop, ukuran posisi — sehingga aturan yang diuji dalam satu rezim tetap aturan yang sama di rezim lain.
Berikutnya: Ukuran posisi dan stop berdasarkan volatilitas — stop sebagai kelipatan ATR, ukuran posisi yang diturunkan darinya, dan apa yang dijaga tetap saat rezim berubah.
- Volatilitas berkelompok: perubahan besar cenderung diikuti perubahan besar, yang kecil diikuti yang kecil.
- Kuliah Nobel Robert Engle menggambarkan return keuangan sebagai memiliki nilai ekstrem, dengan nilai ekstrem maupun periode tenang yang berkelompok dalam waktu, dan menyatakan bahwa saat volatilitas tinggi ia cenderung tetap tinggi, dan saat rendah cenderung tetap rendah.
- Rezim volatilitas adalah level ATR atau realised volatility saat ini dibandingkan dengan riwayat panjang instrumen itu sendiri.
- Rezim bertahan dalam rentang waktu panjang dan berubah, sering secara mendadak, di sekitar peristiwa.
- Stop, target, dan expectancy yang diukur dalam satu rezim hanya berlaku di rezim lain jika dinyatakan dalam satuan volatilitas.