跳至主要內容
研究 / 教育 / 回撤

技術分析 · 專業 · 第 12 篇,共 16 篇

蒙地卡羅模擬與回撤:紀錄的次序隱藏了甚麼

紀錄中最差的一段,只是眾多抽樣中的一次。如何把同一批交易重抽樣數千次,解讀由此得出的最大回撤與連續虧損分佈,並決定倉位大小,使差的抽樣結果也撐得過去。

InnoMP Research · Education Desk 發佈於 2026年10月25日 · 更新於 2026年10月25日 9 分鐘閱讀
InnoMP Research 封面插圖 — 數千條路徑 之一
重點摘要

蒙地卡羅測試把紀錄中的交易以有放回的方式重抽樣數千次,並記下每條重抽樣路徑的最大回撤和最長連續虧損。紀錄本身的回撤只是其中一條路徑,通常位於分佈的中間,而不是尾部。舉例說明:一份 300 筆交易、每筆風險 1%、本身回撤為 6.8% 的紀錄,經 2,000 次重抽樣,中位數約為 7%,第 95 百分位約為 11%,尾部則超過 18%。倉位大小要令尾部撐得過去,而不是令紀錄撐得過去。

蒙地卡羅測試把紀錄中的交易重抽樣數千次,並為每個重抽樣序列量度取決於次序的指標——最大回撤、最長連續虧損——讓紀錄本身最差的一段被解讀為眾多抽樣中的一次,而不是最壞情況。紀錄的回撤通常位於該分佈的中間附近。要據以計劃的數字在它的尾部。

第 11 篇為平均數加上了誤差線,而平均數並不在乎交易以甚麼次序出現。回撤則在乎。中級課程說過,紀錄中最長的連續虧損,是交易設置將會產生的回撤的下限;這一篇講的是原因,以及差多少。

一份紀錄就是一種排列

取一份 300 筆交易的紀錄:45% 盈利、每筆 +2R,其餘 −1R,每筆風險為淨值的 1%。它的資金曲線上升,而沿途某處有最差的一段。

紀錄的資金曲線及其最差的一段 一條覆蓋 300 筆交易的上升資金曲線。大約三分之一處以一條水平線標示一個高峰,然後曲線跌到以較低一條線標示的谷底,再回升至新高。兩條線之間的距離標示為最大回撤 6.8%。 300 筆交易 · 風險 1% · 勝率 45%,盈利 2R最大回撤 6.8%同一組結果的其中一種排列 InnoMP Research
300 筆交易,按實際發生的次序排列。沿途最深的由峰至谷跌幅,就是紀錄的最大回撤——這是關於這些結果的這一種排列的事實,而不是關於交易設置的事實。

最大回撤(maximum drawdown)是曲線所顯示的最大由峰至谷跌幅,以高峰的百分比表示——與 CFD 基礎課程解讀回撤一篇應用於真實帳戶的是同一種量度,這裡應用於一份紀錄。這裡是 6.8%。這個數字記進了筆記簿,而一個計劃撐過 6.8% 回撤的交易者,只是為這一種排列作了計劃,沒有為其他排列作計劃。

同樣 300 個結果換一種次序,就是另一條曲線。交易設置沒有任何改變——勝率、R 倍數、期望值及其誤差線全都相同,因為它們都不取決於次序——然而視乎虧損落在哪裡,曲線可以平緩,也可以殘酷。交易者經歷的是其中一種排列,而是哪一種,並非交易設置所能決定。

對紀錄重抽樣

看見其他排列的工具是 bootstrap。NIST 手冊的描述很直白:以有放回的方式從數據中抽取子樣本,所以任何一個觀察值都可能出現幾次,也可能完全不出現;為每個子樣本計算統計量;重複,通常五百至一千次;計算所得的數值就構成該統計量抽樣分佈的估計。

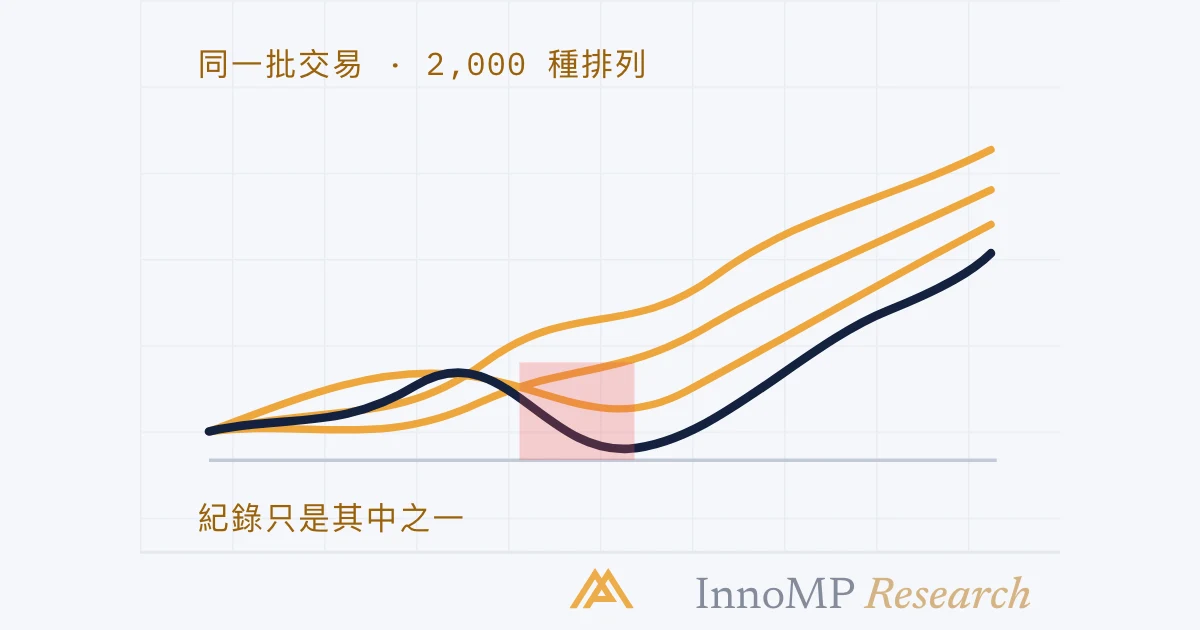
同一批結果再抽一次:三條重抽樣路徑 四條由同一起點出發的資金曲線。一條以深色顯示,是紀錄本身。另外三條顏色較淺,是由同一批交易重抽樣得出的路徑:一條平穩地走得更高,一條在回升之前跌入深得多的低谷,一條最終低於紀錄。註明每條路徑都有各自最深的一跌。 有放回抽樣 · 2,000 次每條路徑:各有最深的一跌 InnoMP Research
兩千條重抽樣路徑中的三條,每條都由紀錄中以有放回方式抽取的 300 個結果組成。同一批交易,同一個期望值。低谷出現在不同位置、深淺不一,其中一條比紀錄所包含的任何一段都差。

應用於交易紀錄的 Bootstrap 重抽樣(bootstrap resampling)正是這樣:結果就是數據,一條重抽樣路徑就是從中以有放回方式抽取 300 次,而為每條路徑計算的統計量,就是那些取決於次序的指標——最大回撤、最長連續虧損、由一個資金高峰到下一個高峰的時間。蒙地卡羅模擬(Monte Carlo simulation)是生成許多這類路徑、並解讀其分佈這種做法的統稱;以無放回方式打亂紀錄是另一種常見形式,它保留結果的確切組合,只改變次序。對這個大小的紀錄,兩者給出相近的答案,而 bootstrap 的好處是它也讓盈虧的比例稍為變動,就像在一個新樣本中那樣。

這一切都不需要統計軟件。一份試算表,一欄放結果,下一欄從中隨機抽取,重新計算一千次,每次記下最深的一跌,就是整個方法。

分佈

運行之後,紀錄的回撤就成了直方圖上的一個點。

2,000 條重抽樣路徑的最大回撤 一幅最大回撤的直方圖,分組由百分之四至六起,到百分之十四及以上。最高的一柱是百分之六至八,那裡有一條虛線標記紀錄本身的 6.8%。各柱向右遞減,在約百分之十一處有第 95 百分位的標記,另有一條細小的柱代表超過百分之十四的路徑。 最大回撤 · 2,000 次重抽樣4–6%6–88–1010–1212–1414+紀錄:6.8%95 百分位:約 11%中位數約 7% · 最差路徑超過 18% InnoMP Research
紀錄的 6.8% 落在最高的一組,接近中間。每二十條路徑中有一條差過約 11%,而兩千條中最差的一條超過 18%。全部來自同樣 300 筆交易。

這些數字只作說明——一份紀錄,運行一次——但形狀是每一份紀錄都會產生的。紀錄本身的回撤落在中間附近,因為紀錄是從它自己的分佈中抽出的一次普通抽樣,而普通的抽樣就會落在中間。尾部才是計劃數字所在:第 95 百分位表示每二十條路徑中有一條差過約 11%,而一個計劃撐過紀錄那 6.8% 的交易者,所計劃的是一條比大多數路徑都好的路徑。

以哪個百分位作計劃是一個決定,不是一個統計量。第 95 百分位很常見;最差的路徑則不常用,因為兩千條中最差的一條,本身也是一次幸運的抽樣,只是另一種幸運。

連續虧損

同樣的重抽樣,也回答了心理課程以擲硬幣提出的問題:應預期多長的連續虧損。任何一筆交易虧損的機會為 55% 時,由某一筆交易起連續虧損八次的機率是 0.55 的八次方——約 1/120。這聽起來很罕見,直到它遇上機會的數目。

連續虧損:它的機率,以及它開始的機會 兩欄。左邊,虧損率 55% 時由任何一筆交易起出現連串的機率:連續五次約 1/20,八次約 1/120,十次約 1/400,十二次約 1/1,300。右邊,在一份重抽樣的 300 筆交易紀錄中:典型的最長連串是八至九次,每十條路徑中有一條達到十二次或以上,並註明有三百次讓連串開始的機會。 由單一筆交易起連續 5 次 · 1/20連續 8 次 · 1/120連續 10 次 · 1/400連續 12 次 · 1/1,300虧損率 55%300 筆交易中300 次開始的機會典型最長:8–91/10 的路徑:12+重抽樣 InnoMP Research
由任何一筆交易起是 1/120,而有三百筆交易讓它開始。對紀錄重抽樣,典型的最長連串是八或九次,每十條路徑中有一條達到十二次。紀錄中最長的連串,只是其中一次抽樣。

所以一套勝率 45% 的交易設置——在 2R 下是一套完全合格的交易設置——應預期在最初 300 筆交易的某處連續虧損八次,而連續虧損十二次不算意外,只是糟糕的一年。中級課程說紀錄中最長的連串是下限;重抽樣說明在它之上還有多少空間。它也說明了紀錄說不出的一件事:連串是勝率和樣本長度的特性,而不是交易者在它發生的那一週做錯了甚麼。

倉位大小決定連串的代價

連串屬於交易設置。它的代價則屬於倉位大小——這就是上一篇的重點,從另一面看。以淨值的固定比例計,連續十二次虧損會以複利累積:

同樣十二次虧損,三種風險水平 三條橫向長條。每筆交易風險百分之一時,連續十二次虧損以複利計是 11.4% 的回撤。百分之二時是 21.5%。百分之三時是 30.6%。另註明各自回本所需的升幅:約 13%、27% 和 44%。 連續十二次虧損,以複利計每筆 1%11.4%每筆 2%21.5%每筆 3%30.6%回本所需:約 +13% · +27% · +44% InnoMP Research
十二次虧損,三種倉位大小。1% 時這段連串令人難受;3% 時它接近帳戶的三分之一,而回本算術——30.6% 的回撤需要 44% 的升幅——造成的傷害已比虧損本身更大。

分佈就是這樣變成倉位大小規則的。選定要撐過的百分位——例如第 95 百分位——並讀出在模擬所假設的每筆交易風險下的回撤。如果它比交易計劃能容忍的更深,就降低風險再運行一次;以固定比例決定倉位大小時,某段連串造成的回撤大致與風險成比例變動,所以風險減半,尾部也大致減半。知道止蝕後,倉位大小計算器會把選定的風險換算回手數。

反過來看,同樣的算術也解釋了為甚麼心理課程用四篇來講回撤。30% 的深坑不是靠紀律撐過去的;而是在十二次連虧到來之前、在它還只是直方圖上一條柱的時候,已按它決定好倉位大小,從而避開。

重點 紀錄的回撤是它的結果的其中一種排列。把結果重抽樣幾千次,取每條路徑的最大回撤和最長連續虧損,並以該分佈的某個百分位、而不是紀錄本身來作計劃。然後決定倉位大小,使該百分位的回撤是交易計劃承受得住的。

重抽樣的假設

每條重抽樣路徑都把每筆交易視為與上一筆互相獨立——從同一個袋裡重新抽一次。真實的紀錄並非如此,而前一組已說明原因:波動性會聚集,而一套在某種狀態下失效的交易設置,往往會在該狀態持續期間不斷失效。

獨立抽樣與聚集的紀錄 兩個面板,各有一行十五個小方塊,淺色是盈利、深色是虧損,兩者的數目相同。左邊是獨立抽樣:虧損分散在盈利之間,最長連串是三次。右邊是真實紀錄:同樣的虧損聚在一起,最長連串是六次。註明:數目相同,連串更長;把重抽樣解讀為下限。 獨立抽樣最長連串:3數目相同真實:聚集最長連串:6連串更長 InnoMP Research
兩行的虧損數目相同。當虧損聚集——在交易設置並非為之而設的狀態中就會這樣——連串會更長,回撤會更深,比獨立抽樣的重抽樣所顯示的更甚。重抽樣得出的分佈是麻煩開始之處,而不是結束之處。

所以重抽樣得出的分佈在一個特定方向上是樂觀的:真實的連串更長、真實的回撤更深,比獨立抽樣所產生的更甚,因為虧損是一起到來的。對直方圖誠實的用法,是把它當作下限——差的路徑最少有多差——而對這個下限誠實的回應,是按超出它的尾部決定倉位大小,或者把狀態加為交易設置的條件,使聚集的虧損根本不會被承受;這是對規則的一項修改,下一篇對此有話要說。

下一篇講的是紀錄說謊的另一種方式:不是因為它的次序,而是因為它是被挑選出來的。

下一篇:過度擬合與樣本外測試——為甚麼眾多回測中最好的那一個最不可信,以及預留數據和向前推進測試如何把擬合與運氣區分開來。

關鍵事實
  • Bootstrap 重抽樣以有放回的方式從數據中抽取子樣本,並為每個子樣本計算統計量,通常重複 500 至 1,000 次(NIST e-Handbook)。
  • 應用於交易紀錄時,每次重抽樣都是同一批結果的新排列;記下的是它的最大回撤和最長連續虧損。
  • 紀錄本身的最大回撤是該分佈中的一次抽樣,通常位於中間附近,而不是尾部。
  • 虧損率 55% 時,由任何一筆交易起連續虧損八次的機率約為 1/120,因此一份 300 筆交易的紀錄預期會包含這樣的一段。
  • 連續十二次 1% 的虧損,以複利計是 11.4% 的回撤;風險 2% 時同一段是 21.5%,3% 時是 30.6%。
  • 重抽樣假設交易互相獨立;波動性聚集令真實的連續虧損比重抽樣所示的更長,所以它的答案是下限。
常見問題

交易紀錄的蒙地卡羅模擬是甚麼?

取紀錄所包含的交易,生成數千個不同的排列順序——打亂,或以有放回的方式抽取——然後為每個順序量度取決於次序的指標:最大回撤、最長連續虧損、處於水下的時間。紀錄本身的順序只是可能排列中的一種;模擬顯示其餘的。

如果期望值相同,交易的次序為甚麼重要?

因為回撤是次序的特性,而不是平均數的特性。同樣 300 個結果,虧損分散排列時資金曲線起伏不大;虧損集中排列時則會出現深谷。兩者的期望值完全相同。交易者經歷的是其中一種排列,而是哪一種,不由交易設置控制。

我應預期連續虧損多少次?

比紀錄所顯示的更多。勝率 45% 時,由任何一筆交易起連續虧損八次的機率約為 1/120,而一份 300 筆交易的紀錄,約有 300 次讓這段連續虧損開始的機會。對這種形態的紀錄重抽樣,典型的最長連串是八或九次,差的抽樣結果則是十二次或以上。紀錄中最長的連串,是你應計劃應對的最短連串。

怎樣用回撤分佈來決定倉位大小?

選定你準備撐過去的百分位——第 95 百分位是常見的選擇——並讀出在模擬所假設的每筆交易風險下、該百分位的回撤。如果它比交易計劃能容忍的更深,就降低每筆交易風險再運行一次:以固定比例決定倉位大小時,某段連續虧損造成的回撤大致與風險成正比,所以風險減半,回撤也大致減半。

重抽樣錯在哪裡?

它把每筆交易視為與上一筆互相獨立,而真實的紀錄並非如此:虧損聚集在前一組所描述的波動狀態中,而一套在某種狀態下失效的交易設置,在該狀態持續期間會反覆失效。所以重抽樣得出的連串,如果有分別,也只會比真實的短。這個分佈是情況會有多差的下限,而不是上限。

資料來源

  1. NIST/SEMATECH e-Handbook of Statistical Methods — Bootstrap plot: subsamples drawn with replacement, the statistic computed for each, typically 500 to 1,000 times, to estimate its sampling distributionitl.nist.gov
InnoMP Research · Education Desk

Trading education from first principles — position sizing, risk, market structure and the habits that keep accounts alive. Written for someone who has never opened a chart, with a diagram at every step.

發佈於 2026年10月25日 · 更新於 2026年10月25日

免責聲明: 本網站資料只供一般資訊用途,不構成投資建議、要約或買賣任何金融工具的招攬。內容並未考慮你的個人財務狀況或投資目標。公司不對因交易活動造成的損失承擔責任。交易前請閱讀法律文件並尋求獨立專業意見。

相關文章

InnoMP Research 封面插圖 — 兩個名稱 一個賭注
風險管理

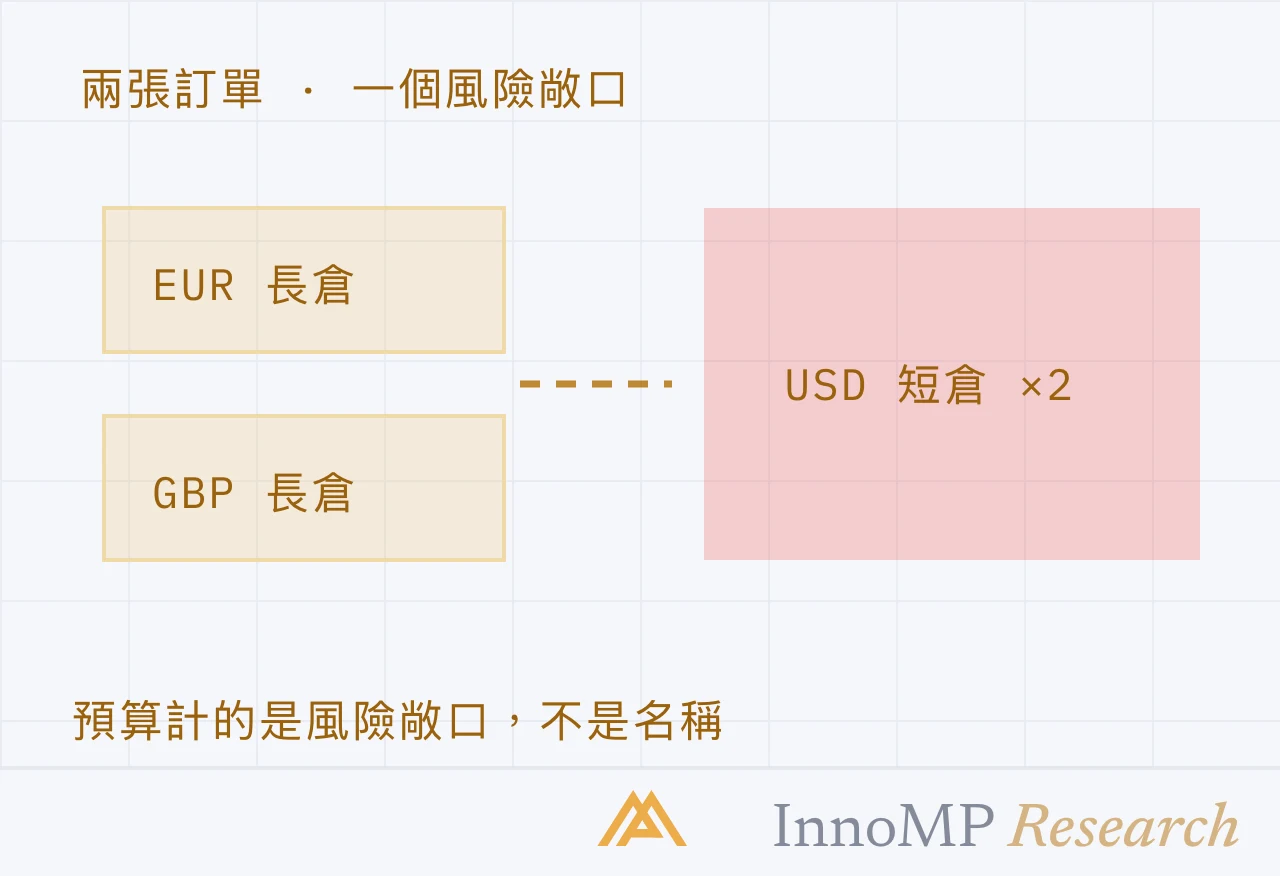
相關倉位的風險:當兩筆交易其實是一筆

EURUSD 長倉加 GBPUSD 長倉並不是兩筆交易,而是一個以兩個名稱出現的美元短倉,風險預算必須這樣看待它。本文講解共用一條腿的貨幣對之間,風險敞口如何累加,以及如何據此決定倉位大小。

8 分鐘閱讀
InnoMP Research 封面插圖 — 先定倉位 再談槓桿
倉位大小

外匯手數計算:為甚麼倉位大小要先於槓桿

槓桿決定一筆交易佔用多少保證金。倉位大小決定一連串虧損會不會令你的帳戶歸零。兩者並不是同一個控制桿,而每一筆交易中,只有其中一個由你親手設定。

7 分鐘閱讀
InnoMP Research 封面插圖 — 附有條件清單的推廣活動券
推廣活動

InnoMP Prestige Rewards:MP-Points 實際如何累積

每一手已平倉交易都會賺取積分,而每月淨入金決定倍數。四個會員等級各有甚麼要求、估算工具顯示一手值多少積分,以及悄悄決定一筆交易是否計算在內的條件。

6 分鐘閱讀
查看優惠