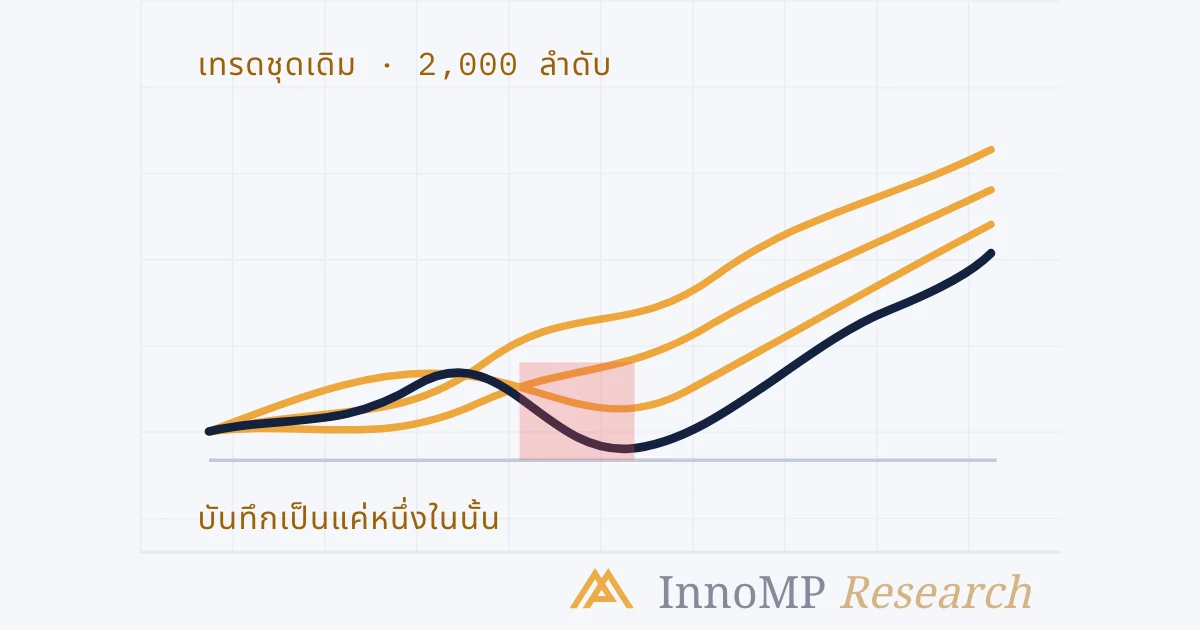
การทดสอบมอนติคาร์โลคือการสุ่มซ้ำเทรดในบันทึกหลายพันครั้งแบบใส่คืน และบันทึก Drawdown สูงสุดกับช่วงแพ้ติดกันที่ยาวที่สุดของแต่ละเส้นทางที่สุ่มได้ Drawdown ของบันทึกเองเป็นเพียงเส้นทางหนึ่งในนั้น มักอยู่ใกล้กลางการกระจาย ไม่ใช่ที่หาง ตัวอย่าง: บันทึก 300 เทรดที่เสี่ยง 1% ซึ่ง Drawdown ของตัวเองคือ 6.8% เมื่อสุ่มซ้ำ 2,000 ครั้ง ได้มัธยฐานราว 7% เปอร์เซ็นไทล์ที่ 95 ราว 11% และหางที่เกิน 18% กำหนดขนาดให้รอดผ่านหาง ไม่ใช่ผ่านบันทึก
การทดสอบมอนติคาร์โลคือการสุ่มซ้ำเทรดในบันทึกหลายพันครั้ง แล้ววัดแต่ละลำดับที่สุ่มได้ในสิ่งที่ขึ้นอยู่กับลำดับ — Drawdown สูงสุด ช่วงแพ้ติดกันที่ยาวที่สุด — เพื่อให้อ่านช่วงที่แย่ที่สุดของบันทึกเองเป็นผลสุ่มหนึ่งในหลายผล แทนที่จะเป็นกรณีที่แย่ที่สุด Drawdown (การลดลงของพอร์ต) ของบันทึกมักอยู่ใกล้กลางการกระจายนั้น ตัวเลขที่ต้องใช้วางแผนอยู่ที่หาง
ตอนที่ 11 ใส่แถบความคลาดเคลื่อนให้ค่าเฉลี่ย และค่าเฉลี่ยไม่สนใจว่าเทรดมาในลำดับใด แต่ Drawdown สนใจ ระดับกลางบอกว่าช่วงแพ้ติดกันที่ยาวที่สุดในบันทึกคือขอบล่างของสิ่งที่เซ็ตอัปจะสร้าง ตอนนี้อธิบายว่าทำไม และมากน้อยแค่ไหน
บันทึกหนึ่งชุดคือลำดับเดียว
ลองดูบันทึกสามร้อยเทรด: ชนะ 45% ที่ +2R ที่เหลือ −1R เสี่ยงเทรดละ 1% ของ Equity (มูลค่าสุทธิของบัญชี) กราฟ Equity ไต่ขึ้น และระหว่างทางมีช่วงที่แย่ที่สุดอยู่ช่วงหนึ่ง
Drawdown สูงสุด (maximum drawdown) คือการลดลงจากจุดสูงสุดถึงจุดต่ำสุดที่มากที่สุดที่กราฟแสดง คิดเป็นเปอร์เซ็นต์ของจุดสูงสุด — การวัดแบบเดียวกับที่คอร์สพื้นฐาน CFD ใช้กับบัญชีจริง นำมาใช้กับบันทึกตรงนี้ ที่นี่มันคือ 6.8% ตัวเลขนั้นถูกจดลงสมุดบันทึก และเทรดเดอร์ที่วางแผนรอดผ่าน Drawdown 6.8% ได้วางแผนไว้สำหรับลำดับนี้เท่านั้น ไม่ใช่ลำดับอื่น
ผลสามร้อยชุดเดิมในลำดับอื่นให้กราฟที่ต่างออกไป เซ็ตอัปไม่ได้เปลี่ยนอะไร — อัตราการชนะ R-multiple ค่าคาดหวัง และแถบความคลาดเคลื่อนของมันเหมือนเดิมทุกประการ เพราะไม่มีตัวใดขึ้นอยู่กับลำดับ — แต่กราฟอาจตื้นหรือโหดร้ายก็ได้ ขึ้นกับว่าการขาดทุนไปตกอยู่ตรงไหน เทรดเดอร์ต้องผ่านลำดับเดียว และลำดับไหนก็ไม่ใช่สิ่งที่เซ็ตอัปเลือกให้ได้
สุ่มซ้ำบันทึก
เครื่องมือสำหรับดูลำดับอื่น ๆ คือบูตสแตรป (bootstrap) คู่มือของ NIST อธิบายไว้ตรง ๆ: สุ่มตัวอย่างย่อยจากข้อมูลแบบใส่คืน ข้อมูลแต่ละตัวจึงอาจปรากฏหลายครั้งหรือไม่ปรากฏเลย คำนวณค่าสถิติของแต่ละชุด ทำซ้ำ โดยทั่วไปห้าร้อยถึงหนึ่งพันครั้ง แล้วค่าที่คำนวณได้จะประกอบเป็นค่าประมาณของการกระจายของค่าสถิตินั้น
การสุ่มซ้ำแบบบูตสแตรป (bootstrap resampling) เมื่อใช้กับบันทึกการเทรดก็คือสิ่งนี้: ผลการเทรดคือข้อมูล เส้นทางที่สุ่มซ้ำคือการสุ่มสามร้อยครั้งจากผลเหล่านั้นแบบใส่คืน และค่าสถิติที่คำนวณสำหรับแต่ละเส้นทางคือค่าที่ขึ้นอยู่กับลำดับ — Drawdown สูงสุด ช่วงแพ้ติดกันที่ยาวที่สุด เวลาจากจุดสูงสุดของ Equity ครั้งหนึ่งถึงครั้งถัดไป การจำลองมอนติคาร์โล (Monte Carlo simulation) คือชื่อทั่วไปของการสร้างเส้นทางแบบนี้จำนวนมากแล้วอ่านการกระจายของมัน การสลับลำดับบันทึกแบบไม่ใส่คืนเป็นอีกรูปแบบที่พบบ่อย ซึ่งเก็บผลชุดเดิมไว้ครบและเปลี่ยนเพียงลำดับ สำหรับบันทึกขนาดนี้ ทั้งสองแบบให้คำตอบใกล้เคียงกัน และบูตสแตรปมีข้อดีที่ปล่อยให้สัดส่วนของการชนะและการแพ้แปรผันได้เล็กน้อยด้วย เหมือนที่จะเป็นในกลุ่มตัวอย่างใหม่
ทั้งหมดนี้ไม่ต้องใช้โปรแกรมสถิติ สเปรดชีตที่เก็บผลไว้ในคอลัมน์หนึ่ง และสุ่มค่าจากผลเหล่านั้นในคอลัมน์ถัดไป คำนวณใหม่หนึ่งพันครั้งพร้อมจดจุดลึกที่สุดทุกครั้ง คือวิธีทั้งหมด
การกระจาย
เมื่อรันแล้ว Drawdown ของบันทึกจะกลายเป็นจุดหนึ่งบนฮิสโทแกรม
ตัวเลขเป็นเพียงตัวอย่าง — บันทึกชุดเดียว รันครั้งเดียว — แต่รูปร่างคือสิ่งที่บันทึกทุกชุดสร้างขึ้น Drawdown ของบันทึกเองตกอยู่ใกล้กลาง เพราะบันทึกเป็นผลสุ่มธรรมดาจากการกระจายของตัวเอง และผลสุ่มธรรมดาตกอยู่ตรงกลาง หางคือที่ที่ตัวเลขสำหรับวางแผนอยู่: เปอร์เซ็นไทล์ที่ 95 (P95) บอกว่าหนึ่งเส้นทางในยี่สิบแย่กว่าราว 11% และเทรดเดอร์ที่วางแผนรอดผ่าน 6.8% ของบันทึก ได้วางแผนไว้สำหรับเส้นทางที่ดีกว่าส่วนใหญ่
จะวางแผนรอบเปอร์เซ็นไทล์ใดเป็นการตัดสินใจ ไม่ใช่ค่าสถิติ เปอร์เซ็นไทล์ที่ 95 เป็นที่นิยม เส้นทางที่แย่ที่สุดไม่ใช่ เพราะเส้นทางที่แย่ที่สุดจากสองพันเส้นทางก็เป็นผลสุ่มที่โชคช่วยเช่นกัน แค่โชคอีกแบบ
ช่วงแพ้ติดกัน
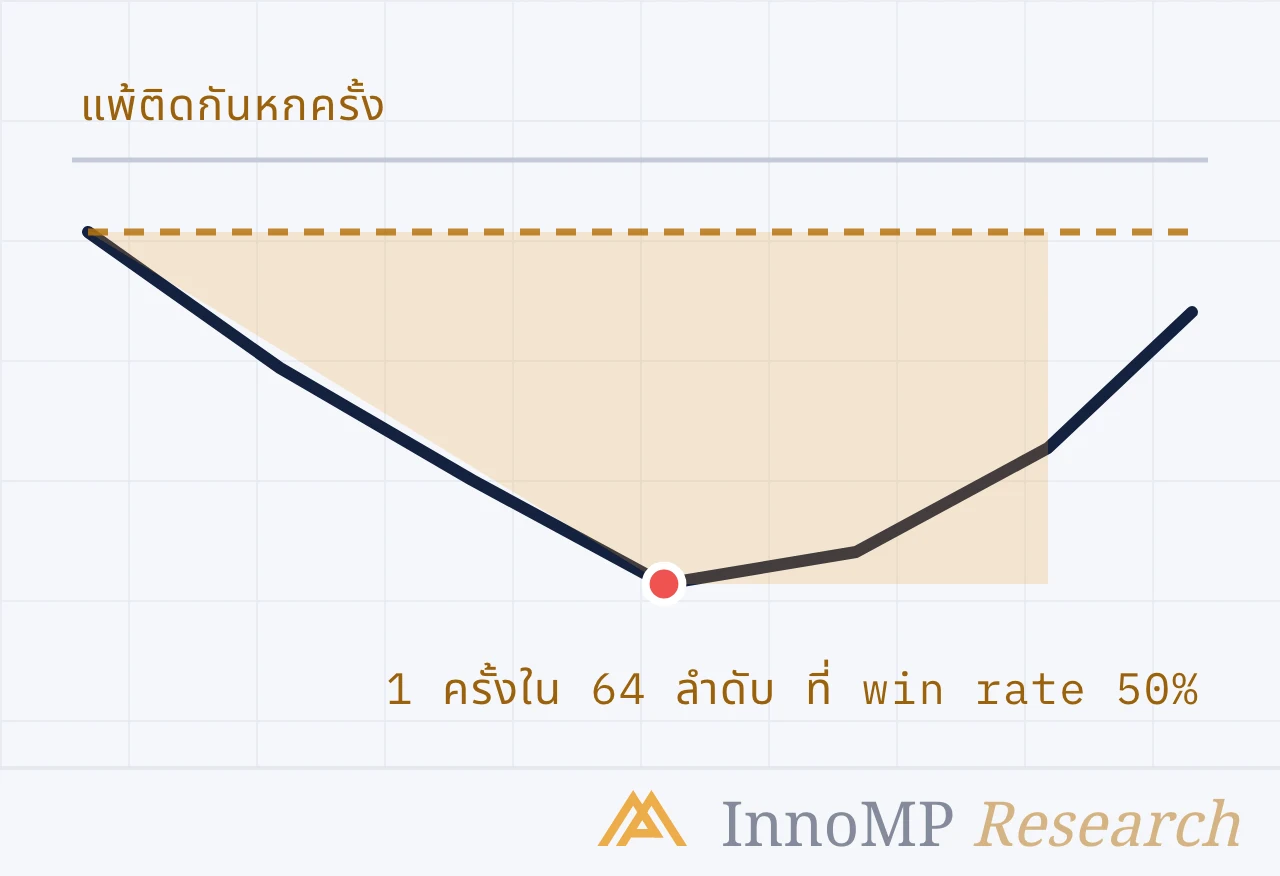
การสุ่มซ้ำแบบเดียวกันตอบคำถามที่คอร์สจิตวิทยาตั้งไว้ด้วยการโยนเหรียญ: ควรคาดว่าจะแพ้ติดกันยาวแค่ไหน เมื่อโอกาสแพ้ในแต่ละเทรดคือ 55% ความน่าจะเป็นที่จะแพ้แปดครั้งติดกันเริ่มจากเทรดหนึ่ง ๆ คือ 0.55 ยกกำลังแปด — ราวหนึ่งใน 120 ฟังดูเหมือนเกิดยาก จนกว่าจะเจอกับจำนวนโอกาส
ดังนั้นเซ็ตอัปที่อัตราการชนะ 45% — ซึ่งดีทีเดียวที่ 2R — ควรถูกคาดว่าจะแพ้แปดครั้งติดกันที่ใดที่หนึ่งในสามร้อยเทรดแรก และการแพ้สิบสองครั้งติดกันไม่ใช่เรื่องน่าแปลกใจ แต่เป็นปีที่แย่ ระดับกลางบอกว่าช่วงที่ยาวที่สุดในบันทึกคือขอบล่าง การสุ่มซ้ำบอกว่าเหนือขอบนั้นยังมีที่ว่างอีกเท่าไร มันยังบอกสิ่งที่บันทึกบอกไม่ได้ด้วย: ช่วงแพ้เป็นคุณสมบัติของอัตราการชนะและความยาวของกลุ่มตัวอย่าง ไม่ใช่ของสิ่งที่เทรดเดอร์ทำผิดในสัปดาห์ที่มันเกิดขึ้น
ขนาดสถานะเป็นตัวกำหนดว่าช่วงแพ้เสียเท่าไร
ช่วงแพ้เป็นของเซ็ตอัป ราคาของมันเป็นของการกำหนดขนาด — ซึ่งคือประเด็นของตอนก่อนหน้าที่มองจากอีกด้าน การขาดทุนสิบสองครั้งติดกันที่สัดส่วนคงที่ของ Equity จะทบต้น:
นี่คือวิธีที่การกระจายกลายเป็นกฎการกำหนดขนาด เลือกเปอร์เซ็นไทล์ที่จะรอดผ่าน — เช่น เปอร์เซ็นไทล์ที่ 95 — แล้วอ่าน Drawdown ของมันที่ความเสี่ยงต่อการเทรดที่การจำลองสมมติไว้ ถ้ามันลึกกว่าที่แผนรับได้ ให้ลดความเสี่ยงแล้วรันใหม่ เมื่อกำหนดขนาดแบบสัดส่วนคงที่ Drawdown จากช่วงหนึ่ง ๆ จะขยับตามสัดส่วนของความเสี่ยงโดยประมาณ การลดความเสี่ยงครึ่งหนึ่งจึงลดหางลงราวครึ่งหนึ่ง เครื่องคำนวณขนาดสถานะแปลงความเสี่ยงที่เลือกกลับเป็นล็อตเมื่อรู้ Stop Loss แล้ว
อ่านกลับอีกทาง เลขคณิตเดียวกันอธิบายว่าทำไมคอร์สจิตวิทยาจึงใช้สี่ตอนกับเรื่อง Drawdown หลุม 30% ไม่ได้รอดผ่านมาด้วยวินัย แต่หลีกเลี่ยงได้ด้วยการกำหนดขนาดรับช่วงแพ้สิบสองครั้งไว้ก่อนที่มันจะมาถึง ตอนที่มันยังเป็นแค่แท่งบนฮิสโทแกรม
ประเด็นสำคัญ Drawdown ของบันทึกคือลำดับเดียวของผลในบันทึก สุ่มซ้ำผลเหล่านั้นสักสองสามพันครั้ง เก็บ Drawdown สูงสุดและช่วงแพ้ติดกันที่ยาวที่สุดของแต่ละเส้นทาง แล้ววางแผนรอบเปอร์เซ็นไทล์หนึ่งของการกระจายนั้น ไม่ใช่รอบบันทึก จากนั้นกำหนดขนาดให้ Drawdown ที่เปอร์เซ็นไทล์นั้นเป็นสิ่งที่แผนรับไหว
สิ่งที่การสุ่มซ้ำสมมติไว้
ทุกเส้นทางที่สุ่มซ้ำมองแต่ละเทรดว่าเป็นอิสระจากเทรดก่อนหน้า — การจับใหม่จากถุงใบเดิม บันทึกจริงไม่เป็นแบบนั้น และกลุ่มก่อนหน้าได้บอกเหตุผลไว้แล้ว: ความผันผวนเกาะกลุ่มกัน และเซ็ตอัปที่ล้มเหลวในภาวะหนึ่งมักล้มเหลวต่อไปตราบที่ภาวะนั้นยังอยู่
การกระจายจากการสุ่มซ้ำจึงมองโลกในแง่ดีในทิศทางที่เจาะจง: ช่วงแพ้จริงยาวกว่าและ Drawdown จริงลึกกว่าที่การสุ่มอิสระสร้าง เพราะการขาดทุนมาพร้อมกัน การใช้ฮิสโทแกรมอย่างตรงไปตรงมาคือใช้เป็นขั้นต่ำ — เส้นทางที่แย่จะแย่น้อยที่สุดเท่านี้ — และการตอบสนองต่อขั้นต่ำอย่างตรงไปตรงมาคือกำหนดขนาดรับหางที่ไกลกว่านั้น หรือเพิ่มภาวะตลาดเป็นเงื่อนไขของเซ็ตอัป เพื่อไม่ให้รับการขาดทุนที่เกาะกลุ่มนั้นเลย ซึ่งเป็นการเปลี่ยนกฎที่ตอนถัดไปมีเรื่องจะพูด
ตอนถัดไปว่าด้วยอีกทางหนึ่งที่บันทึกโกหก: ไม่ใช่ด้วยลำดับของมัน แต่ด้วยการที่มันถูกเลือกมา
ถัดไป: Overfitting และ out-of-sample — ทำไมแบ็กเทสต์ที่ดีที่สุดจากหลาย ๆ ชุดคือชุดที่ไม่ควรไว้ใจ และข้อมูลที่กันไว้กับการเดินหน้า (walk-forward) แยกความเข้ากันได้ออกจากโชคได้อย่างไร
- การสุ่มซ้ำแบบบูตสแตรปคือการสุ่มตัวอย่างย่อยแบบใส่คืนจากข้อมูลและคำนวณค่าสถิติของแต่ละชุด โดยทั่วไป 500 ถึง 1,000 ครั้ง (NIST e-Handbook)
- เมื่อใช้กับบันทึกการเทรด การสุ่มซ้ำแต่ละครั้งคือการเรียงลำดับใหม่ของผลชุดเดิม สิ่งที่บันทึกไว้คือ Drawdown สูงสุดและช่วงแพ้ติดกันที่ยาวที่สุดของมัน
- Drawdown สูงสุดของบันทึกเองเป็นผลสุ่มหนึ่งจากการกระจายนั้น มักอยู่ใกล้กลาง ไม่ใช่ที่หาง
- เมื่ออัตราแพ้ 55% การแพ้แปดครั้งติดกันมีความน่าจะเป็นราว 1 ใน 120 จากเทรดใดเทรดหนึ่ง บันทึก 300 เทรดจึงคาดได้ว่าจะมีช่วงแบบนี้
- การขาดทุน 1% สิบสองครั้งติดกันทบต้นเป็น Drawdown 11.4% ที่ความเสี่ยง 2% ช่วงเดียวกันคือ 21.5% ที่ 3% คือ 30.6%
- การสุ่มซ้ำสมมติว่าเทรดเป็นอิสระต่อกัน ความผันผวนที่เกาะกลุ่มทำให้ช่วงแพ้จริงยาวกว่าที่การสุ่มซ้ำบอก คำตอบของมันจึงเป็นขั้นต่ำ