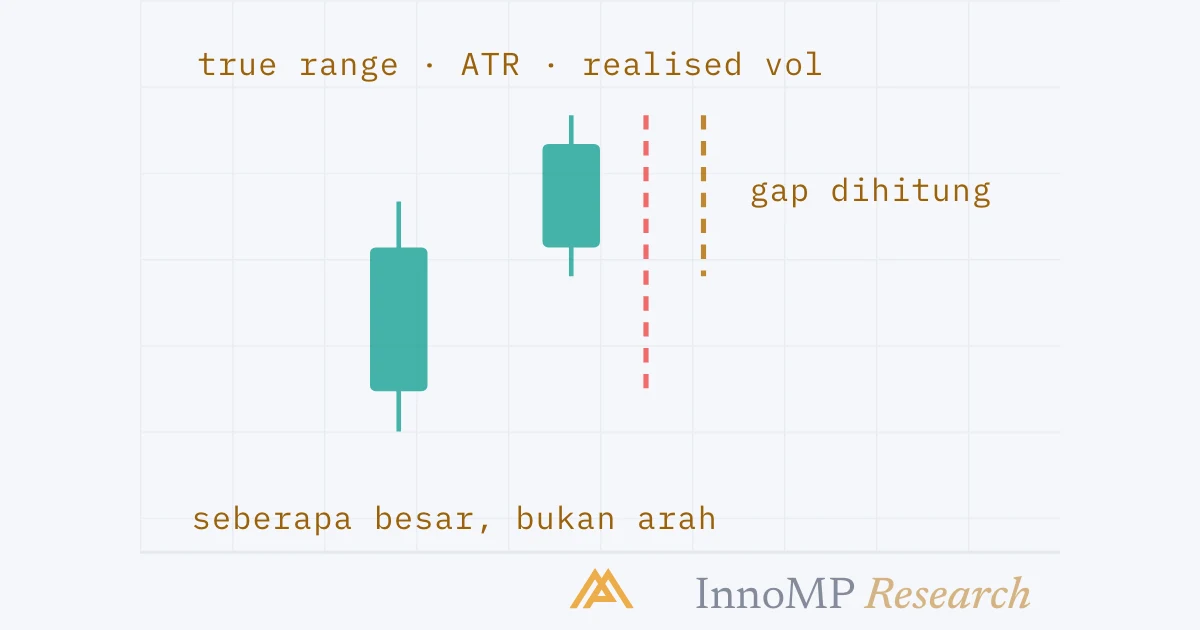
Volatilitas adalah besarnya gerakan harga dalam satu periode, apa pun arahnya. True range mengukur satu batang: yang terbesar dari tertinggi − terendah, tertinggi − penutupan sebelumnya, dan terendah − penutupan sebelumnya, sehingga gap terhitung. Average True Range adalah rata-rata true range dalam satu jendela, biasanya 14 batang: gerakan khas dalam satuan harga. Realised volatility adalah standar deviasi return, persentase yang sebanding antarinstrumen. Ketiganya menggambarkan masa lalu, bukan arah berikutnya.
Volatilitas adalah besarnya gerakan harga dalam suatu periode, tanpa memandang arah. Ia diukur per batang dengan true range, dalam satu jendela dengan Average True Range dalam satuan harga, atau sebagai standar deviasi return dalam persen — dan setiap ukuran itu adalah gambaran masa lalu, bukan ramalan gerakan berikutnya.
Dua kelompok di tingkat ini membahas buku — apa yang ada di dalamnya dan apa yang terjadi saat harga mencapainya. Kelompok ini membahas skala dari semua yang terjadi: seberapa banyak harga bergerak, mengapa itu berubah, dan bagaimana ukuran posisi ditentukan saat itu berubah. Kelompok ini dimulai dari pengukuran, karena pembahasan ATR di tingkat Dasar memberi idenya dan tingkat ini butuh aritmetikanya.
True range: satu batang, tiga jarak
Rentang sebuah batang adalah tertingginya dikurangi terendahnya. Itu melewatkan satu hal: jarak dari tempat batang sebelumnya ditutup. Batang yang dibuka jauh di atas penutupan terakhir lalu tidak ke mana-mana punya rentang kecil dan gerakan besar.
True range adalah nilai terbesar dari tiga jarak: tertinggi batang dikurangi terendahnya; tertinggi batang dikurangi penutupan sebelumnya; dan terendah batang dikurangi penutupan sebelumnya, diambil sebagai bilangan positif. Saat tidak ada gap, jarak pertama yang terbesar dan true range sama dengan rentangnya. Saat ada gap, salah satu dari dua jarak lainnya lebih besar, dan gap ikut dihitung.
Ini paling penting di tempat gap sudah rutin — pembukaan hari Minggu, candle harian yang dimulai setelah rollover, rilis berita di dalam sebuah batang. Ukuran yang mengabaikannya akan mengatakan pasar sedang tenang justru pada hari-hari ketika pasar tidak tenang.
ATR: rata-rata dalam satu jendela
Average True Range adalah true range yang dirata-ratakan dalam satu jendela. J. Welles Wilder, yang mengembangkannya, memakai 14 periode dan penghalusan yang memberi bobot lebih pada batang terbaru; periode default di platform juga sama, 14.
Dua sifat menentukan kegunaan ATR.
Ia dalam satuan harga. ATR 80 pip pada EURUSD berarti batang yang khas — misalnya batang harian — telah bergerak 80 pip. Itu bisa langsung dipakai sebagai jarak stop, jarak target, atau buffer — kegunaan yang dibuat sketsanya di tingkat Dasar dan dibuat presisi di Bagian 10. Ia tidak bisa dibandingkan antarinstrumen: 80 pip EURUSD dan 80 poin sebuah indeks adalah besaran yang tidak berhubungan.
Ia bukan arah. Deskripsi StockCharts menyatakannya dalam satu kalimat — ATR tidak menunjukkan arah harga, hanya volatilitas — dan poin ini perlu diulang karena ATR yang naik sering dibaca sebagai bearish. Bukan begitu. ATR naik dalam reli tajam persis seperti ia naik dalam penurunan tajam.
Realised volatility: sebaran return
Ukuran ketiga bekerja pada return, bukan rentang. Ambil perubahan persentase setiap batang dari batang sebelumnya, lalu ukur seberapa tersebar perubahan-perubahan itu di sekitar rata-ratanya. Sebaran itu — standar deviasi return dalam jendela tersebut — adalah realised volatility, dan ia dinyatakan dalam persentase, biasanya disetahunkan.
Karena ia persentase dari harga, realised volatility bisa dibandingkan antarinstrumen. Pasangan mata uang di 7% dan indeks di 18% berada pada skala yang sama; dua ATR dalam satuan berbeda tidak. Itulah ukuran yang dibutuhkan kumpulan posisi berkorelasi ketika posisinya ada di pasar yang berbeda-beda, dan ukuran yang dipakai bacaan rezim di bagian berikutnya saat bertanya apakah sebuah instrumen sedang ramai atau tenang untuk dirinya sendiri.
Ukuran mana, untuk pekerjaan apa
| Pertanyaan | Ukuran | Alasan |
|---|---|---|
| Seberapa jauh stop harus dipasang? | ATR | Jawabannya dalam pip, di grafik ini |
| Seberapa besar posisi bisa dibuka untuk risiko 1%? | ATR, lewat stop | Kalkulator menerima jarak dalam harga |
| Apakah instrumen ini sedang ramai atau tenang? | Keduanya, terhadap riwayatnya sendiri | Perbandingannya dengan dirinya sendiri |
| Apakah emas bergerak lebih banyak daripada EURUSD? | Realised volatility | Dua satuan butuh satu skala |
| Berapa banyak risiko kumpulan posisi ada di satu tema? | Realised volatility | Posisi di pasar yang berbeda |
Poin utama ATR adalah ukuran untuk satu grafik, dalam satuan grafik itu. Realised volatility adalah ukuran untuk membandingkan grafik. Keduanya mengatakan seberapa besar; tidak satu pun mengatakan ke arah mana; dan keduanya hanya semutakhir periode pengamatannya.
Periode pengamatan menentukan apa yang Anda ukur
Setiap angka ini dihitung dalam satu jendela, dan jendela itu menentukan apa yang digambarkannya — aturan yang sama yang diterapkan tingkat Menengah pada korelasi.
ATR 14 batang menggambarkan 14 batang terakhir. Setelah lonjakan berita, nilainya berlipat dua dalam beberapa batang dan turun setengahnya lagi dalam beberapa batang berikutnya; ATR 100 batang hampir tidak bergerak pada hari itu dan tetap tinggi selama berminggu-minggu. Tidak ada yang salah. Stop yang diukur dari yang pertama akan sempit lagi sehari setelah lonjakan; stop yang diukur dari yang kedua akan tetap lebar selama sebulan.
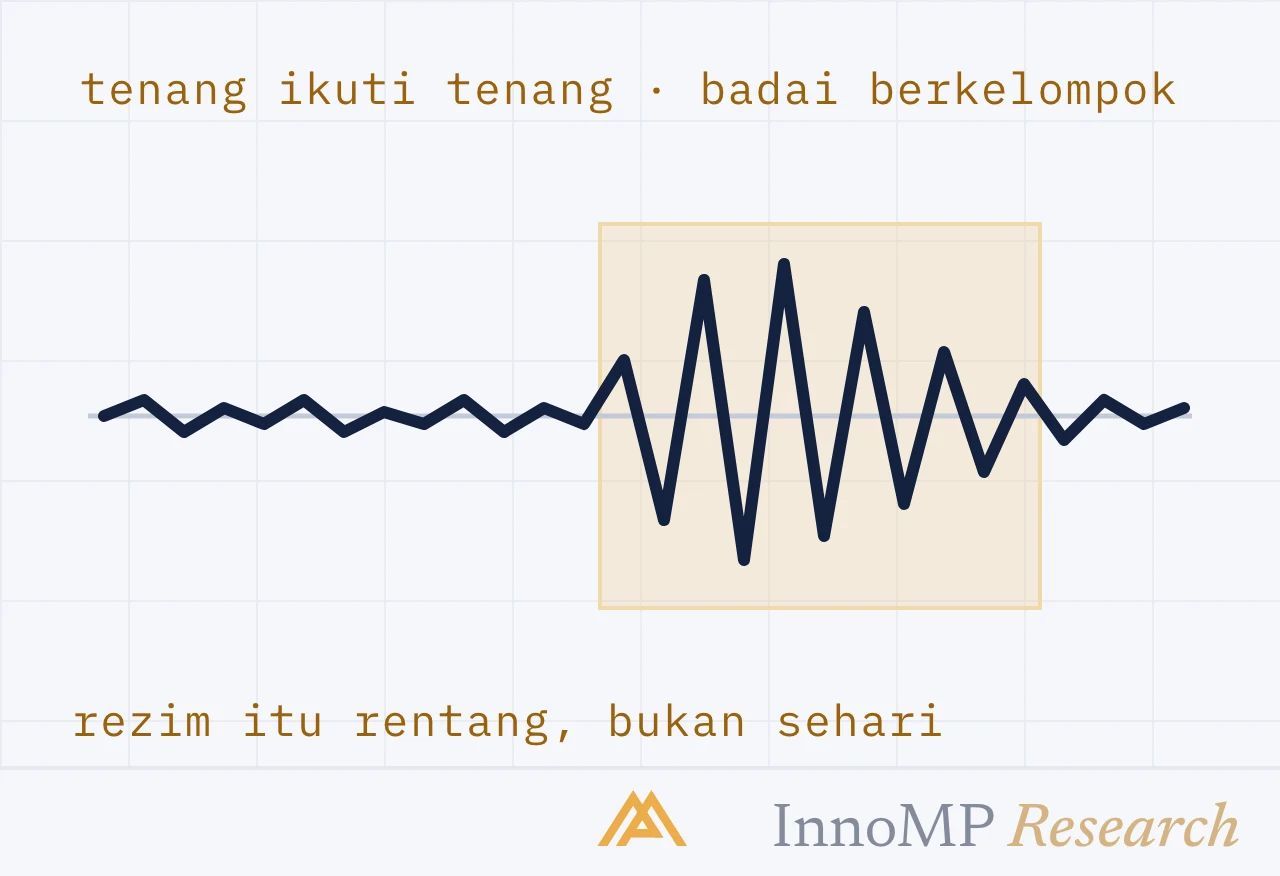
Jendela yang dipakai sebuah setup adalah bagian dari setup itu, seperti trigger-nya, dan diuji bersamanya. Yang ditambahkan bagian berikutnya adalah alasan mengapa pilihan itu sangat penting: volatilitas tidak berkeliaran secara acak di sekitar level yang tetap. Ia berkelompok, dan jendela itu adalah ingatan instrumen tentang kelompok tempat ia sedang berada.
Berikutnya: Rezim volatilitas dan clustering — mengapa tenang diikuti tenang dan badai datang berkelompok, cara membaca rezim mana yang sedang berlangsung, dan apa yang diubahnya.
- True range adalah nilai terbesar dari tertinggi dikurangi terendah, tertinggi dikurangi penutupan sebelumnya, dan terendah dikurangi penutupan sebelumnya, sehingga gap ikut dihitung.
- Average True Range, dari J. Welles Wilder, merata-ratakan true range dalam satu jendela — secara default 14 periode — dan dinyatakan dalam satuan harga.
- Realised volatility adalah standar deviasi return dalam satu jendela, dinyatakan dalam persentase dan bisa dibandingkan antarinstrumen.
- ATR menunjukkan volatilitas, bukan arah harga.
- Bacaan volatilitas menggambarkan satu jendela masa lalu; periode pengamatannya menentukan apa yang digambarkannya.