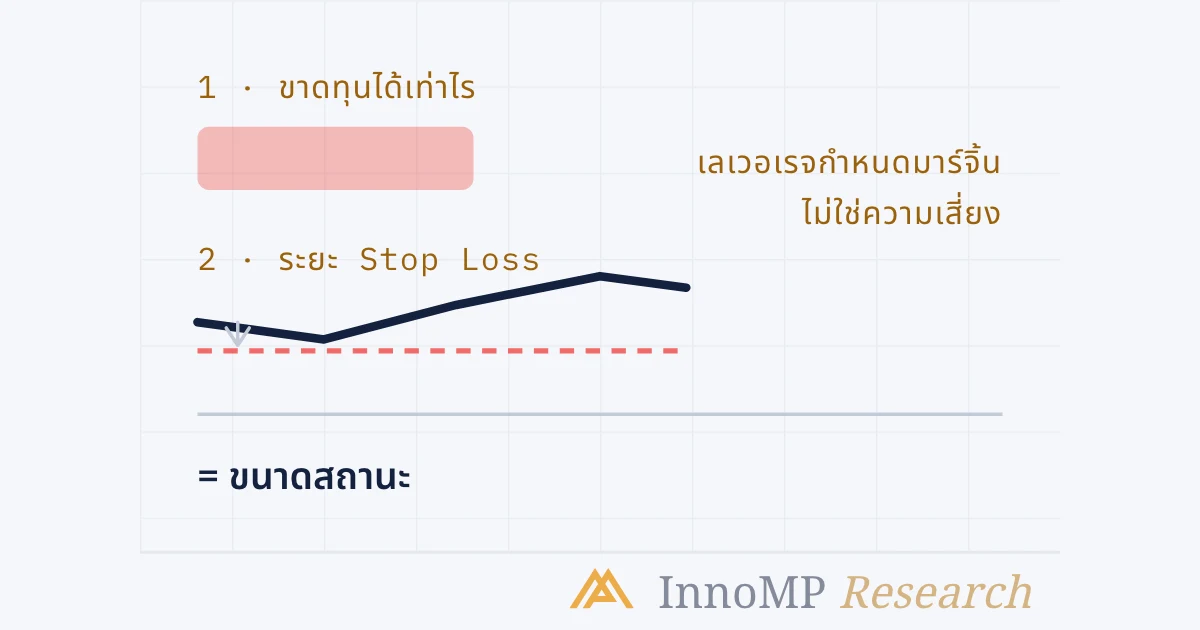
เลเวอเรจกำหนดว่าสถานะหนึ่งจะกันมาร์จิ้นไว้เท่าไร ขนาดสถานะกำหนดว่าการเทรดที่แพ้จะเสียเงินเท่าไร EUR/USD หนึ่งล็อตมีมูลค่าสถานะ 108,000 USD เท่ากัน และราว 10 USD ต่อ pip เท่ากัน ไม่ว่าจะใช้ 1:100, 1:500 หรือ 1:1000 — สิ่งที่เปลี่ยนมีเพียงมาร์จิ้นที่ถูกกันไว้ ขนาดสถานะเป็นล็อตเท่ากับงบความเสี่ยง (บัญชี × % ความเสี่ยง) หารด้วยระยะ Stop Loss เป็น pip คูณมูลค่า pip สำหรับบัญชี 10,000 USD ที่เสี่ยง 1% และตั้ง Stop Loss 25 pip ผลลัพธ์คือ 100 ÷ (25 × 10) = 0.4 ล็อต
เทรดเดอร์มือใหม่ส่วนใหญ่รู้จักเลเวอเรจก่อน แล้วจึงรู้จักการกำหนดขนาดสถานะทีหลัง ลำดับนั้นกลับหัว และเป็นเหตุผลที่บัญชีจำนวนมากซึ่ง “กำไรหนัก” ในเดือนแรก หายไปภายในเดือนที่สี่
เลเวอเรจคือข้อตกลงด้านการจัดหาเงินทุน ขนาดสถานะคือการตัดสินใจเรื่องความเสี่ยง การสับสนสองอย่างนี้ทำให้เทรดเดอร์เชื่อว่าบัญชี 1:500 อันตรายกว่าบัญชี 1:100 ห้าเท่า ทั้งที่ความจริงแล้วทั้งสองบัญชีอันตรายเท่ากับขนาดสถานะที่เทรดอยู่ในบัญชีนั้นพอดี
เลเวอเรจเปลี่ยนอะไรจริง ๆ
เลเวอเรจกำหนดมาร์จิ้นที่ต้องใช้ในการเปิดสถานะ ไม่มีอะไรอื่น
ลองดู EUR/USD หนึ่งล็อตมาตรฐาน — ที่ InnoMP คือสัญญาขนาด 100,000 หน่วย จึงมีมูลค่าสถานะราว 108,000 USD ที่อัตรา 1.0800 บัญชี InnoMP มีเลเวอเรจ 100×, 200×, 500× และ 1000× เมื่อได้รับอนุมัติ นี่คือสิ่งที่เปลี่ยนเมื่อเลเวอเรจเปลี่ยน:
| เลเวอเรจ | มาร์จิ้นที่ต้องใช้ | มูลค่าสถานะ |
|---|---|---|
| 1:100 | 1,080 | 108,000 |
| 1:500 | 216 | 108,000 |
| 1:1000 | 108 | 108,000 |
ดูคอลัมน์ที่สามอีกครั้ง มันไม่ขยับเลย ราคาวิ่งสวนสถานะนั้นหนึ่ง pip จะเสียราว 10 USD ไม่ว่าบัญชีจะเป็น 1:100 หรือ 1:1000 เพราะสถานะมีขนาดเท่ากันทั้งสามแถว
สิ่งที่เลเวอเรจที่สูงขึ้นทำจริง ๆ คือการเอาข้อจำกัดออกไป ที่ 1:100 บัญชี 500 USD เปิดหนึ่งล็อตเต็มไม่ได้ — มาร์จิ้นไม่พอ ที่ 1:1000 เปิดได้ เลเวอเรจไม่ได้ทำให้การเทรดเสี่ยงขึ้น มันทำให้ขนาดสถานะที่บัญชีรับไม่ไหวเป็นไปได้ แล้วเทรดเดอร์ก็เลือกเปิดเอง นี่คือเหตุผลที่ InnoMP กำหนดให้เลเวอเรจ 1:1000 ต้องได้รับอนุมัติจากฝ่ายบริการลูกค้า: ข้อจำกัดที่มันเอาออกไป คือข้อจำกัดเชิงกลไกข้อสุดท้ายระหว่างบัญชีกับขนาดสถานะที่เกินงบความเสี่ยงที่สมเหตุสมผลใด ๆ
ประเด็นสำคัญ เลเวอเรจควบคุมสิ่งที่คุณได้รับอนุญาตให้เปิด ขนาดสถานะควบคุมสิ่งที่คุณอาจเสีย เทรดเดอร์ที่พอร์ตแตกไม่ได้แพ้ให้เลเวอเรจ — พวกเขาแพ้ให้ขนาดสถานะที่เลเวอเรจเปิดทางให้ไปถึง
ตัวเลขเดียวที่ต้องตั้งก่อนเข้าเทรด
ตัดสินใจว่าการเทรดที่แพ้หนึ่งครั้งจะเสียได้กี่เปอร์เซ็นต์ของบัญชี สำหรับเทรดเดอร์ส่วนใหญ่ที่ใช้กลยุทธ์ซึ่งยังไม่เคยผ่าน Drawdown (การลดลงของพอร์ต) เต็มรอบ ตัวเลขนี้อยู่ระหว่าง 0.5% ถึง 2%
จากตรงนั้น ขนาดสถานะคือเลขคณิต ไม่ใช่การใช้ดุลยพินิจ:
ขนาดสถานะ = (บัญชี × % ความเสี่ยง) ÷ (ระยะ Stop Loss เป็น pip × มูลค่า pip)
เครื่องคำนวณขนาดสถานะ ของเราทำการคำนวณนี้โดยใส่สเปกสัญญาของ InnoMP ไว้ให้แล้ว — และแก้ไขได้ทุกช่องสำหรับเงื่อนไขอื่น
ตัวอย่างการคำนวณ บัญชี 10,000 USD เสี่ยง 1% เทรด EUR/USD โดยตั้ง Stop Loss 25 pip:
- งบความเสี่ยง: 10,000 × 0.01 = 100 USD
- มูลค่า pip ต่อหนึ่งล็อตมาตรฐาน: 10 USD
- ขนาดสถานะ: 100 ÷ (25 × 10) = 0.4 ล็อต
ขยาย Stop Loss เป็น 50 pip แล้วสถานะจะลดลงครึ่งหนึ่งเหลือ 0.2 ล็อต งบความเสี่ยงไม่ขยับเลย นี่คือกลไกที่ทำให้กลยุทธ์อยู่รอดได้: ระยะ Stop Loss เปลี่ยนไปตามสภาพตลาด และขนาดสถานะดูดซับการเปลี่ยนแปลงนั้นไว้ ผลขาดทุนจึงไม่เปลี่ยน
ทำไมเปอร์เซ็นต์สำคัญกว่าอัตราชนะ
เทรดเดอร์ส่วนใหญ่สนใจว่าตัวเองชนะบ่อยแค่ไหน แต่เลขคณิตของ Drawdown บอกว่าคำถามที่เร่งด่วนกว่าคือ การแพ้ติดกันหนึ่งช่วงทำให้เสียเท่าไร
ลองพิจารณาการแพ้ติดกันแปดครั้ง — เป็นเรื่องปกติสำหรับกลยุทธ์ที่ชนะ 45% ของเวลา ไม่ใช่หายนะ
| ความเสี่ยงต่อการเทรด | บัญชีหลังแพ้ 8 ครั้ง | กำไรที่ต้องใช้เพื่อกลับมาเท่าเดิม |
|---|---|---|
| 1% | 92.3% | 8.3% |
| 2% | 85.1% | 17.5% |
| 5% | 66.3% | 50.8% |
| 10% | 43.0% | 132.6% |
ที่ความเสี่ยง 1% การแพ้ติดกันแปดครั้งคือเดือนที่ไม่น่าอภิรมย์ ที่ 10% การแพ้ชุดเดียวกัน — การเทรดเดียวกัน กลยุทธ์เดียวกัน ตลาดเดียวกัน — ต้องให้บัญชีโตมากกว่าเท่าตัวเพียงเพื่อกลับมาเท่าทุน กลยุทธ์ไม่ได้ล้มเหลว การกำหนดขนาดต่างหากที่ล้มเหลว
ความไม่สมมาตรในคอลัมน์สุดท้ายคือข้อโต้แย้งทั้งหมด ผลขาดทุนทบต้นกับคุณเร็วกว่าที่กำไรทบต้นให้คุณ และช่องว่างนี้กว้างขึ้นทุกครั้งที่ความเสี่ยงต่อการเทรดเพิ่มขึ้น
จุดที่มักพังในทางปฏิบัติ
ความเสียหายส่วนใหญ่มาจากความผิดพลาดสามแบบ:
กำหนดขนาดจากมาร์จิ้น ไม่ใช่จาก Stop Loss “ฉันมีมาร์จิ้นคงเหลือ (Free Margin) 2,000 USD ก็จะเปิดสถานะให้ใช้มันให้หมด” วิธีนี้ปล่อยให้มาร์จิ้นที่โบรกเกอร์กำหนดเป็นตัวตั้งความเสี่ยงของคุณ ซึ่งไม่ใช่สิ่งที่มันถูกออกแบบมาให้ทำ
ใช้ขนาดคงที่ขณะที่ Stop Loss เปลี่ยน การเทรด 0.5 ล็อตเสมอไม่ว่า Stop Loss จะเป็น 15 pip หรือ 90 pip หมายความว่าบัญชีเสี่ยงในการเทรดหนึ่งมากกว่าอีกการเทรดถึงหกเท่า ซึ่งมักเกิดขึ้นโดยที่เทรดเดอร์ไม่ทันสังเกต
เพิ่มสถานะในฝั่งที่ขาดทุนโดยไม่คำนวณขนาดใหม่ การถัวเฉลี่ยขาลงเปลี่ยนความเสี่ยง 1% ที่วางแผนไว้ให้กลายเป็น 3% ที่ไม่ได้วางแผน ถ้าแผนอนุญาตให้ทยอยเข้า ความเสี่ยงรวมของทุกไม้ต้องอยู่ในงบเดิม
ก่อนเข้าเทรดครั้งต่อไป
ทำตามลำดับนี้ แล้วที่เหลือจะตามมาเอง:
- ไอเดียนี้จะผิดที่จุดไหน? นั่นคือ Stop Loss และมันมาจากกราฟ ไม่ใช่จากขนาดที่คุณอยากเทรด
- 1% ของบัญชีวันนี้คือเท่าไร? นั่นคืองบความเสี่ยง
- หาร นั่นคือขนาดสถานะ
- เช็กมาร์จิ้นที่ต้องใช้ ถ้าเกินมาร์จิ้นคงเหลือ การเทรดนั้นใหญ่เกินไปสำหรับบัญชีนี้ — นั่นคือเลเวอเรจกำลังทำหน้าที่ที่มีประโยชน์เพียงอย่างเดียวของมัน คือบอกคุณว่าไม่
เลเวอเรจคือเครื่องมือเพื่อประสิทธิภาพของเงินทุน การกำหนดขนาดสถานะคือสิ่งที่ทำให้คุณอยู่ในตลาดได้นานพอให้ความได้เปรียบของกลยุทธ์ปรากฏออกมา ตั้งอย่างหลังก่อน
- เลเวอเรจเปลี่ยนมาร์จิ้นที่ถูกกันไว้สำหรับสถานะ ไม่ได้เปลี่ยนกำไรขาดทุนของสถานะนั้น
- ขนาดสถานะ = (บัญชี × % ความเสี่ยง) ÷ (ระยะ Stop Loss เป็น pip × มูลค่า pip ต่อล็อต)
- บัญชี 10,000 USD ที่เสี่ยง 1% โดยตั้ง Stop Loss บน EUR/USD 25 pip จะเทรด 0.4 ล็อต ถ้า Stop Loss 50 pip ขนาดจะลดลงครึ่งหนึ่งเหลือ 0.2 ล็อต
- ที่ความเสี่ยง 1% ต่อการเทรด การแพ้ติดกันแปดครั้งจะเหลือบัญชี 92.3% ที่ 10% จะเหลือ 43%
- InnoMP มีเลเวอเรจ 1:100, 1:200, 1:500 และ 1:1000 เมื่อได้รับอนุมัติจากฝ่ายบริการลูกค้า สำหรับคู่สกุลเงินหลัก