除非虧損的性質已經改變,否則回撤只是普通的變異(variance)。一個勝率 45% 的策略,大約每 66 個序列就會出現一次連續七次虧損——這是意料之中,不是診斷訊號。四個問題可以把變異與失效區分開來:平均虧損有沒有變大;勝率是在大樣本中改變了,還是只是先後次序不同;你是否仍在交易同樣的設定(setup);市場格局有沒有改變。變異的應對是以同樣的倉位大小繼續;失效的應對是停下來檢討。
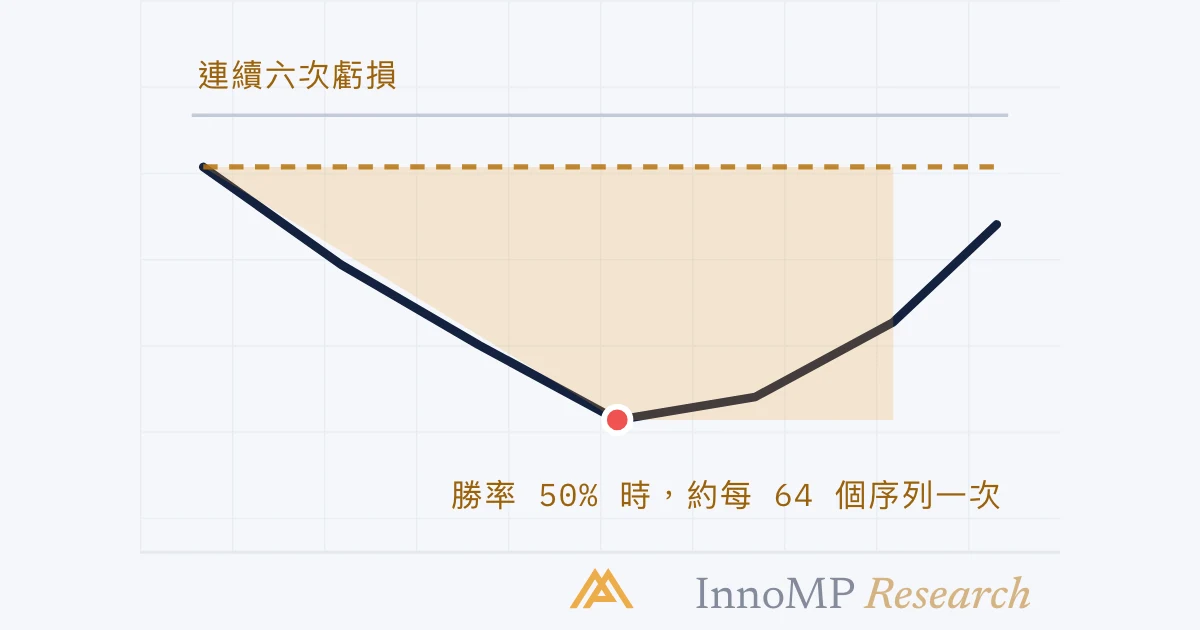
一個勝率 50% 的策略,大約每六十四個序列就會出現一次連續六次虧損。這不是故障,而是算術。不知道這一點的交易者,會在普通的變異中放棄本來可行的方法;而代價更高的是,他們會因為「這只是回撤而已」,繼續交易一個真的已經失效的方法。
分辨兩者是一種技能,而它大部分在於問出比「我是不是在虧錢?」更好的問題。
變異實際上是甚麼樣子
對一個勝率 45% 的策略來說,連敗並不稀奇:
| 連續虧損次數 | 大約多久出現一次 |
|---|---|
| 3 | 每 6 個序列 1 次 |
| 5 | 每 20 個 1 次 |
| 7 | 每 66 個 1 次 |
| 10 | 每 395 個 1 次 |
在一個你已交易了兩百筆的策略中出現連續七次虧損,是意料之中,不是診斷訊號。想出手干預的衝動,恰恰在證據最不支持的時候最強烈。
重點 連續虧損反映的是變異。虧損的性質改變,反映的才是策略本身。只有後者才值得作出改變。
四個診斷問題
平均虧損有沒有改變?處於普通變異的策略,每次虧損的幅度和以往差不多,只是更頻繁。失效的策略則是每筆虧得更多——通常是因為止蝕被價格直接穿過而非剛好觸及,又或者市況已變,原本的止蝕距離不再合適。
勝率改變了,還是只是次序不同?四十筆交易贏十二筆,與十筆贏三筆的勝率大致相同。集中出現的虧損感覺像災難,其實毫無意義。真正的轉差,要在一百筆交易中才會顯現,而不是十五筆。
你是否仍在交易同樣的設定?大部分「失效的策略」其實就是在這裡失效的。回撤會令條件變得寬鬆——一個差不多合格的設定、一個夠接近的價位。策略沒有停止生效;是你停止了按策略交易。
市場格局有沒有改變?區間交易方法遇上剛轉入趨勢的市場,並不是失效,而是不合時令。趨勢跟蹤方法遇上收窄的區間,也是同一回事。格局轉變是真實、可辨識的,但不是重新設計系統的理由。
真正要分辨的地方
變異的特徵:虧損幅度正常、設定不變、在有意義的樣本中勝率不變、市況可以辨認。
真正的失效的特徵:虧損大於設計、入市條件逐漸走樣、表現在大樣本中持續轉差,或者市場環境根本不是這個方法所設計應對的。
前者的應對是以同樣的倉位大小繼續,其他甚麼都不做。後者的應對是停下來檢討——而不是在回撤中途調整,因為正是這樣,一個診斷問題才會變成資金問題。
值得預先定下的規則
在你不是處於回撤時就決定好這些,因為身處回撤之中,你無法誠實地作出決定:
檢討門檻。一個跌幅百分比,到了就停下來檢查,而不是繼續。它不是觸發重新設計的數字——而是觸發你翻閱自己紀錄的數字。
減倉規則。許多交易者會在回撤到達某個既定水平時,把倉位大小減半。這會拖慢回升,但也讓策略能撐得夠久,才有機會回升。
最少樣本數。承諾不以少於某個數目的交易來評價策略。不論數字是多少,預先定下它,就能避免一個遠為常見的錯誤:只憑十二筆交易下判斷。
在回撤發生時記錄下來
在回撤期間保持記錄:每筆交易、它是否符合條件、當時的市況,以及你當時想做甚麼。
最後一欄最有價值。日後回顧時,它通常會揭示:最大的虧損不是來自策略本身,而是來自策略周圍的那些交易——為了更快回本而加大的倉位、那個差不多合格的設定、那個因為覺得它總會回來而拖過止蝕位的倉位。
正是這些交易把回撤變成失效;而只有事先把它們寫下來的人,才能預先看見它們。
- 勝率 45% 時,連續三次虧損大約每 6 個序列出現一次,連續五次約每 20 個一次,連續七次約每 66 個一次,連續十次約每 395 個一次。
- 連續虧損反映的是變異;虧損大於設計,反映的才是策略本身。
- 大多數「失效的策略」,其實是沒有再按原定規則執行的策略——回撤期間入市條件被放寬了。
- 檢討門檻、減倉規則和最少樣本數,應在回撤之前定下,而不是身處其中才定。
- 以少於事先約定數目的交易來評價一個策略,是回撤期間最常見的錯誤。