Probar un setup a mano es reproducir un gráfico vela a vela, aplicar exactamente las reglas escritas y anotar cada operación que habrían tomado antes de arriesgar dinero. El registro da una tasa de acierto, una ganancia y una pérdida medias, una esperanza matemática y la peor racha perdedora. Los números solo valen cuando unas pocas operaciones ya no los mueven, y solo si las perdedoras se anotaron con el mismo cuidado que las ganadoras. Un forward test en una cuenta demo es el mismo registro, en tiempo real.
Un backtest manual reproduce un gráfico vela a vela, aplica exactamente las reglas escritas de un setup y anota cada operación que habrían tomado, antes de arriesgar dinero. El registro es la primera evidencia del setup, y su tamaño decide cuánto vale.
Esta es la última parte del nivel, y es donde se comprueban las otras diecisiete. Un setup escrito con la forma de la Parte 15 se puede probar; la prueba es lenta, poco vistosa y lo único que separa un setup de una opinión sobre un setup.
La reproducción
El método es sencillo y la disciplina no. Tape el gráfico. Muestre una vela. Pregúntese si se cumplen las reglas del setup (el contexto, el disparador) y, si se cumplen, anote la operación: entrada, stop, objetivo, tamaño en R. Solo entonces muestre la vela siguiente, y siga la operación hasta su stop o su objetivo a medida que llegan las velas.
Lo que la cortina impide es el sesgo de anticipación (look-ahead bias): dejar que la vela siguiente entre en una decisión que se supone que se toma antes de ella. Sin la cortina, cada disparador que llevó a una ganadora parece claramente válido y cada uno que llevó a una perdedora parece claramente dudoso, y el registro acaba midiendo la visión a posteriori: el sesgo que describió el curso de Psicología del trading, con barra de desplazamiento. Las plataformas tienen herramientas de reproducción que avanzan las velas; una mano sobre la pantalla también sirve. Lo que no sirve es desplazar el gráfico.
El registro
Una fila por cada vez que se activaron las reglas. No una fila por operación tomada: por cada vez que las reglas se activaron, incluidos los retests que nunca se ejecutaron de la Parte 16 y las operaciones que perdieron.
| Columna | Qué se anota | Por qué |
|---|---|---|
| Fecha y hora | Cuándo se activaron las reglas | Análisis por sesión después: Parte 8 |
| Contexto | Qué filtros se cumplían y cuántas razones había | Permite dividir el setup por número de confluencias después |
| Disparador | Qué hecho, a qué precio | Confirma que se usó siempre el mismo disparador |
| Stop y objetivo | Precios, y las R que implicaba el objetivo | La esperanza matemática necesita la R prevista, no el resultado |
| Ejecutada | Sí, o no y por qué | Aquí está el coste oculto de la entrada en el retest |
| Resultado | En R, en el stop o el objetivo, o neutra | El número del que se calcula todo lo demás |
De las filas salen cuatro números: la tasa de acierto, la ganancia media en R, la pérdida media en R y su combinación, la esperanza matemática por operación. Y uno más que no es una media: la racha más larga de pérdidas consecutivas.
Qué tamaño tiene que tener la muestra
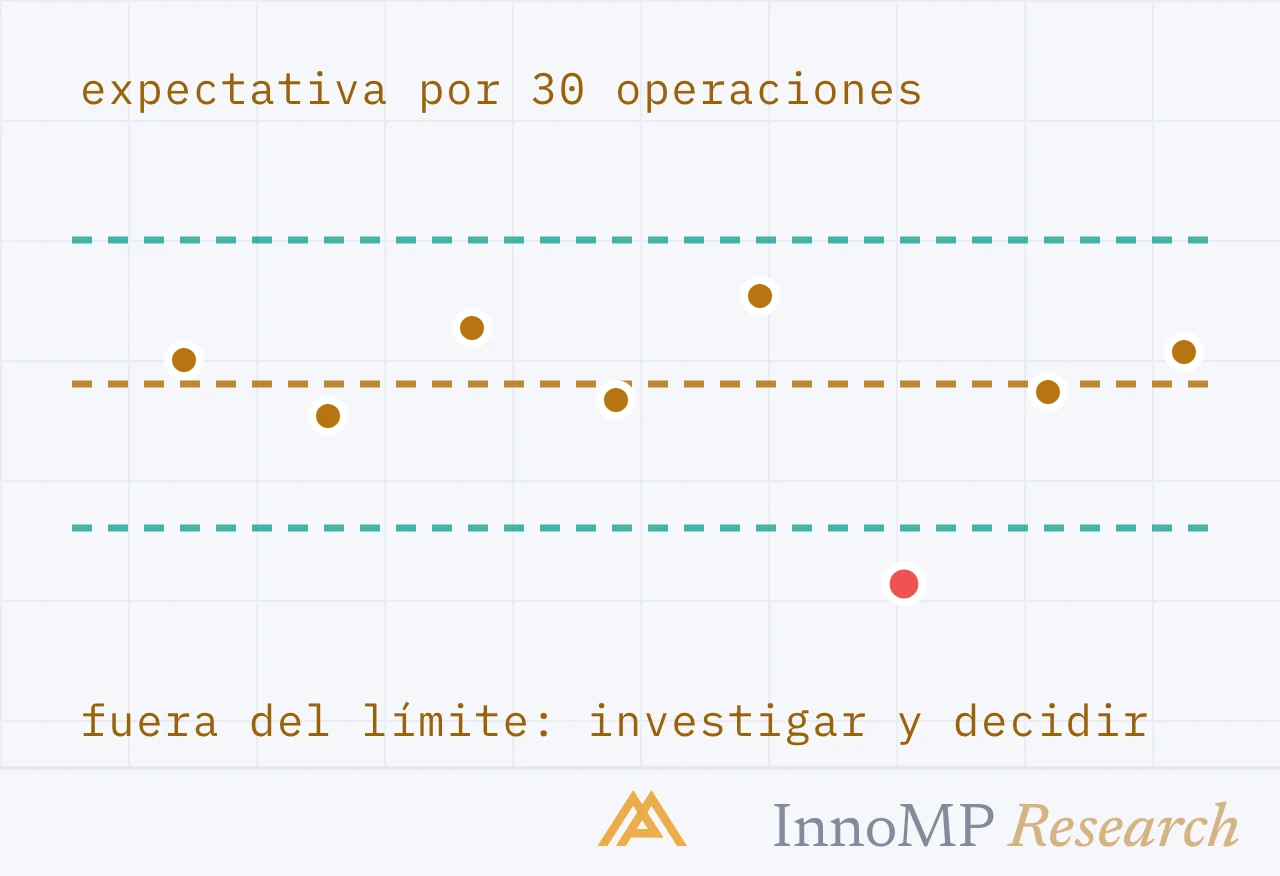
Una tasa de acierto sacada de un registro pequeño no es una medición. Es una conjetura con un número pegado, y la amplitud de la conjetura es aritmética.
Las cifras salen del intervalo estándar para una proporción: la estimación más o menos unos dos errores estándar, donde el error estándar es la raíz cuadrada de p(1−p)/n. Con treinta operaciones y una tasa real de la mitad, eso son unos dieciocho puntos a cada lado; con cien, diez; con trescientas, seis. El intervalo se reduce con la raíz cuadrada de la muestra, y por eso el segundo centenar de operaciones ayuda menos que el primero, y el tercero menos todavía.
Dos consecuencias. Un setup que se activa tres veces por semana necesita unos ocho meses de gráficos reproducidos para llegar a una muestra cuya tasa de acierto se pueda leer con un margen de diez puntos. Y una diferencia de unos pocos puntos entre dos versiones de un setup (dos disparadores, dos reglas de gestión de la Parte 17) no es ninguna diferencia hasta que las muestras son lo bastante grandes para distinguirla. El exceso de confianza y la suerte en el curso de Psicología del trading era esta misma aritmética vista desde el lado psicológico.
Idea clave Un registro de treinta operaciones no distingue un setup del 45% de uno del 55%, y son negocios distintos. La muestra no es un trámite antes de fiarse de los números. Es lo que los convierte en números.
La racha perdedora
Las medias esconden lo que acaba con las cuentas. Un setup con una tasa de acierto del 45% producirá, en unos cientos de operaciones, rachas de seis, siete u ocho pérdidas seguidas, no como un fallo sino como varianza normal. Leer un drawdown en Fundamentos de CFD dio la aritmética; el registro da la racha observada.
La racha más larga del registro es un suelo, no un techo: una muestra mayor contendrá una más larga. Seis seguidas al 1% cada una son un drawdown del 6% antes de que empiece la aritmética de la recuperación; la parte de psicología contó cómo se vive eso, y el tamaño con el que se opera el setup tiene que ser uno que el trader pueda mantener durante una racha algo más larga que la peor del registro. Esa decisión se toma aquí, con el registro, no en la séptima pérdida.
Lo que la reproducción oculta
Un backtest mide las reglas. No mide al trader, ni el spread, ni el reloj, y los tres están en el resultado real.
Un forward test (prueba en tiempo real) lleva el mismo registro en tiempo real en una cuenta demo: las mismas filas, las mismas columnas, con las operaciones tomadas a medida que las velas cierran de verdad. Es lento (un setup que se activa tres veces por semana da una docena de filas al mes) y es donde se corrige el optimismo de la reproducción. Los disparadores se activan mientras el trader no está. El rollover amplía el spread por encima de un stop. Una vela de noticias hace en un minuto lo que la reproducción mostraba a lo largo de una hora. Y la vacilación que describió el curso de Psicología del trading convierte un disparador válido en una entrada tardía a la que el backtest nunca tuvo que poner precio.
Los dos registros se leen juntos. Donde los números del forward test siguen a los del backtest, el setup ha sobrevivido al contacto con la realidad. Donde se separan, la diferencia es el trader, los costes o el reloj, y esa diferencia es lo siguiente en lo que trabajar, porque las reglas ya estaban bien.
Qué significa que «funcione»
Un setup funciona cuando en el registro se cumplen tres cosas a la vez, y no antes.
Esperanza positiva después de costes. La operación media, en R, está por encima de cero una vez descontados el spread y el swap, que es donde se va la mayor parte de la ventaja en un setup con poco margen en un marco temporal corto.
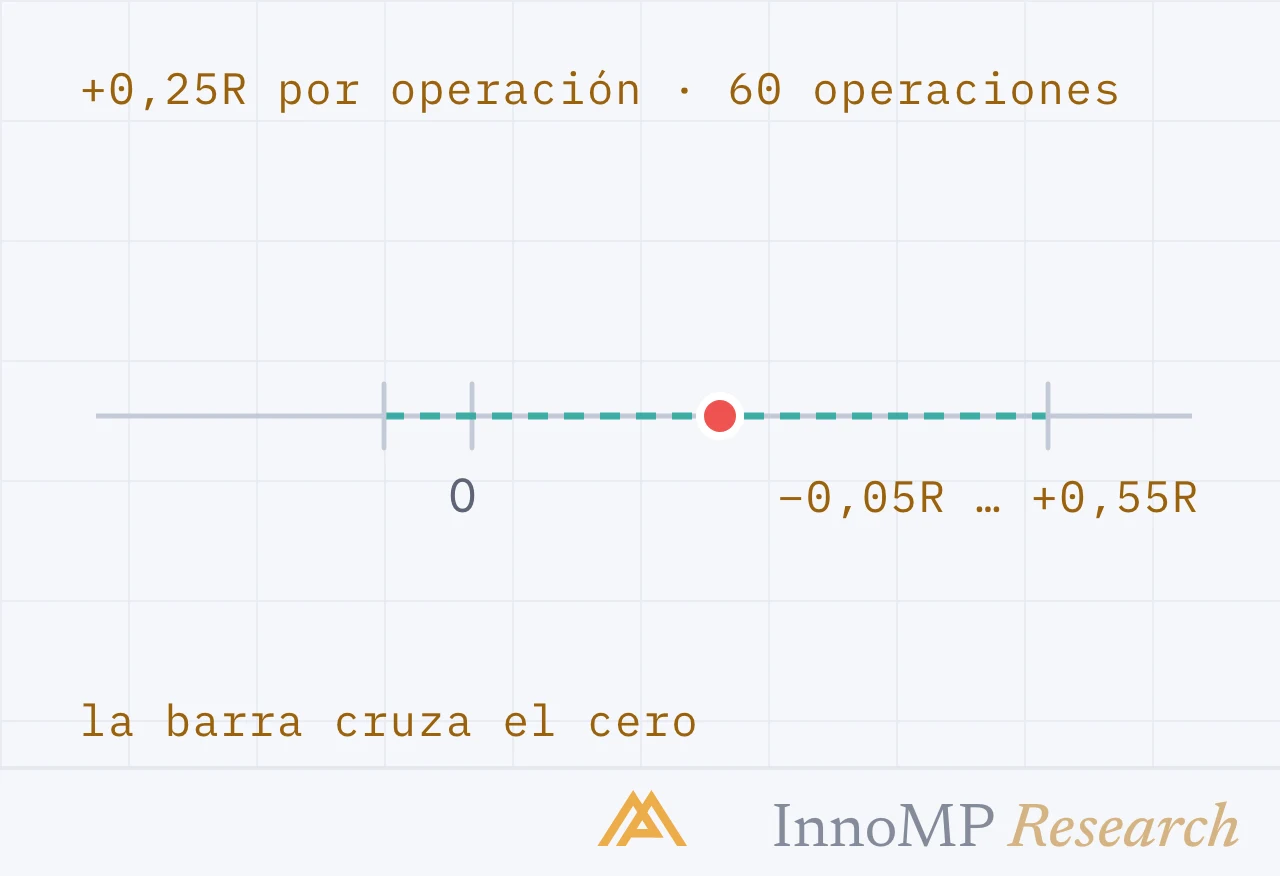
Una muestra que pueda sostenerlo. Lo bastante grande como para que el intervalo alrededor de la tasa de acierto no incluya la tasa de acierto de equilibrio para la R del setup. Un registro cuyo intervalo cruza la esperanza cero todavía no ha dicho nada.
Una peor racha soportable. La racha perdedora más larga, con el tamaño previsto, produce un drawdown que el trader aguantará sin cambiar las reglas. La parte sobre proceso frente a resultado en el curso de Psicología del trading trataba exactamente de esto: un setup que se abandona en su varianza normal no tiene ninguna esperanza matemática, diga lo que diga el registro.
Donde termina el nivel
Dieciocho partes. El primer grupo leyó un mercado en tres gráficos en un orden fijo y decidió quién manda cuando los gráficos no coinciden. El segundo preguntó quién estaba allí: qué mide el volumen de ticks y dónde habla más alto. El tercero leyó el reloj: las tres aperturas del día, los niveles que deja cada día y el servidor que decide qué es un día. El cuarto miró de lado, a lo que se mueve junto, la pata que comparten todas las principales y la aritmética de las posiciones que se solapan. Y este grupo puso las piezas en una ficha, le puso precio a la entrada, le puso precio a la gestión y pasó la ficha por un cuaderno antes que por una cuenta.
Ese cuaderno es donde el nivel Intermedio pasa el relevo. Todo lo que produce (tasa de acierto, R, la peor racha, la diferencia entre la reproducción y el forward test) es un número sobre un proceso discrecional. El nivel Profesional trata de qué hacer con esos números: validar estadísticamente una ventaja, leer los regímenes de volatilidad y la microestructura, y convertir un proceso que funciona en uno que se pueda ejecutar.
Continúe con el nivel 3: Análisis técnico: Profesional, que empieza por cómo se forma realmente un precio. · Volver al índice del curso
- Un backtest manual aplica las reglas escritas a velas pasadas de una en una, sin ver lo que viene después.
- El registro guarda, para cada operación: fecha, contexto, disparador, stop, objetivo y el resultado en R, incluidos los setups que se activaron y no se ejecutaron.
- Una tasa de acierto medida en 30 operaciones puede quedar a unos 18 puntos porcentuales de la tasa real del setup; en 300 operaciones, a unos 6.
- La racha perdedora más larga del registro es un límite inferior del drawdown que producirá el setup.
- Un forward test en una cuenta demo es el mismo registro llevado en tiempo real, y detecta lo que la reproducción oculta.