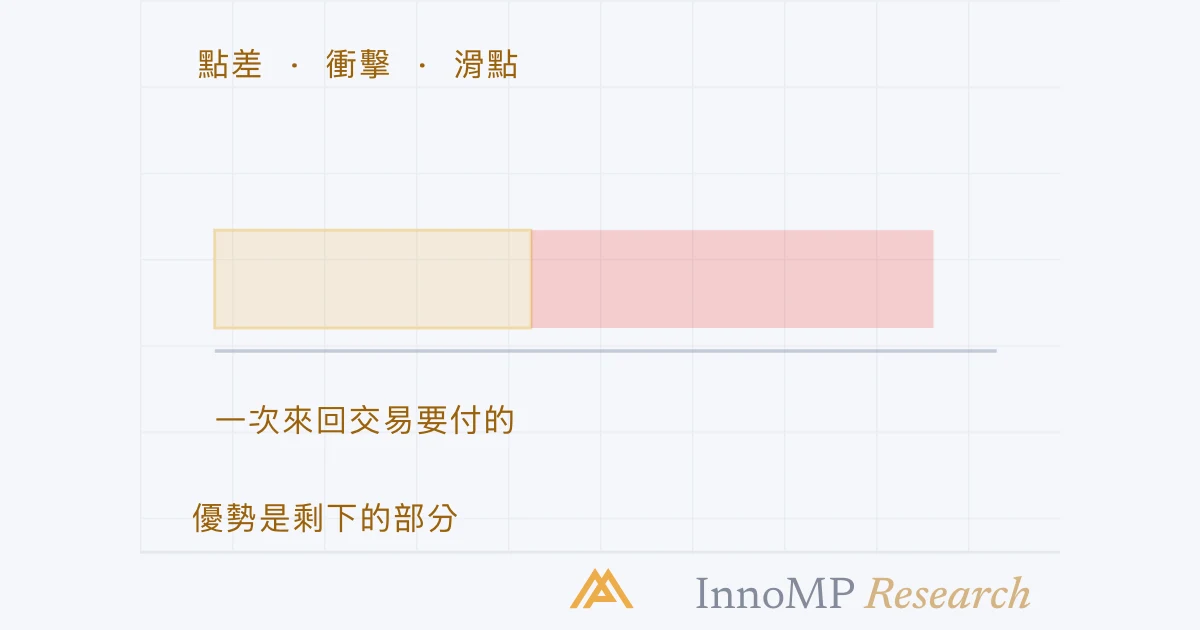
執行成本有三個部分。點差是 bid 與 ask 之間的差距,每次來回交易都要支付。深度是最佳價格及其附近的掛單量;大於最佳價位的訂單,會在較差的價位成交,這項成本就是市場衝擊。滑點是預期成交價與實際成交價之差,在深度單薄的地方會擴大——數據公布時、轉倉時、交投淡靜的時段。交易設置的優勢,是扣除三者後剩下的部分,所以以中間價成交的回測會高估它。
執行成本是一筆交易在中間價之外支付的部分,它有三個組成:點差,總要支付;市場衝擊,在訂單大於最佳價位時支付;以及滑點,即預期成交價與實際成交價之間的差距。交易設置的優勢,是扣除三者之後剩下的部分。
第 1 篇畫出了訂單簿,第 2 篇把訂單放了進去。本篇為身處其中定價——前兩級用一個詞「成本」概括的東西,現在拆成它實際包含的三樣。
一筆交易的三項成本
拿一次來回交易來看:入場,再離場。入場時的中間價與離場時的中間價之間,是市場的走勢。中間價與成交價之間,是成本。
點差是交易那一刻 bid 與 ask 之間的差距。它在報價上看得見,由跨越的一方支付,而一次來回交易跨越兩次。CFD 基礎課程計算過它;第 1 篇解釋了它。
市場衝擊是訂單大於最佳價格上掛單量時的成本。它吃掉最佳價位,再走到下一個,其平均成交價比報價差多少,取決於走了多遠。
滑點是訂單預期的成交價與實際成交價之間的差額。CFD 基礎課程定義過它;本篇解釋它從何而來——訂單簿在作決定與成交之間有變,或太薄而無法按報價承接這張訂單。
第一項是報價的事實。第二項是規模的事實。第三項是時間的事實。
深度:同一張訂單,兩個訂單簿
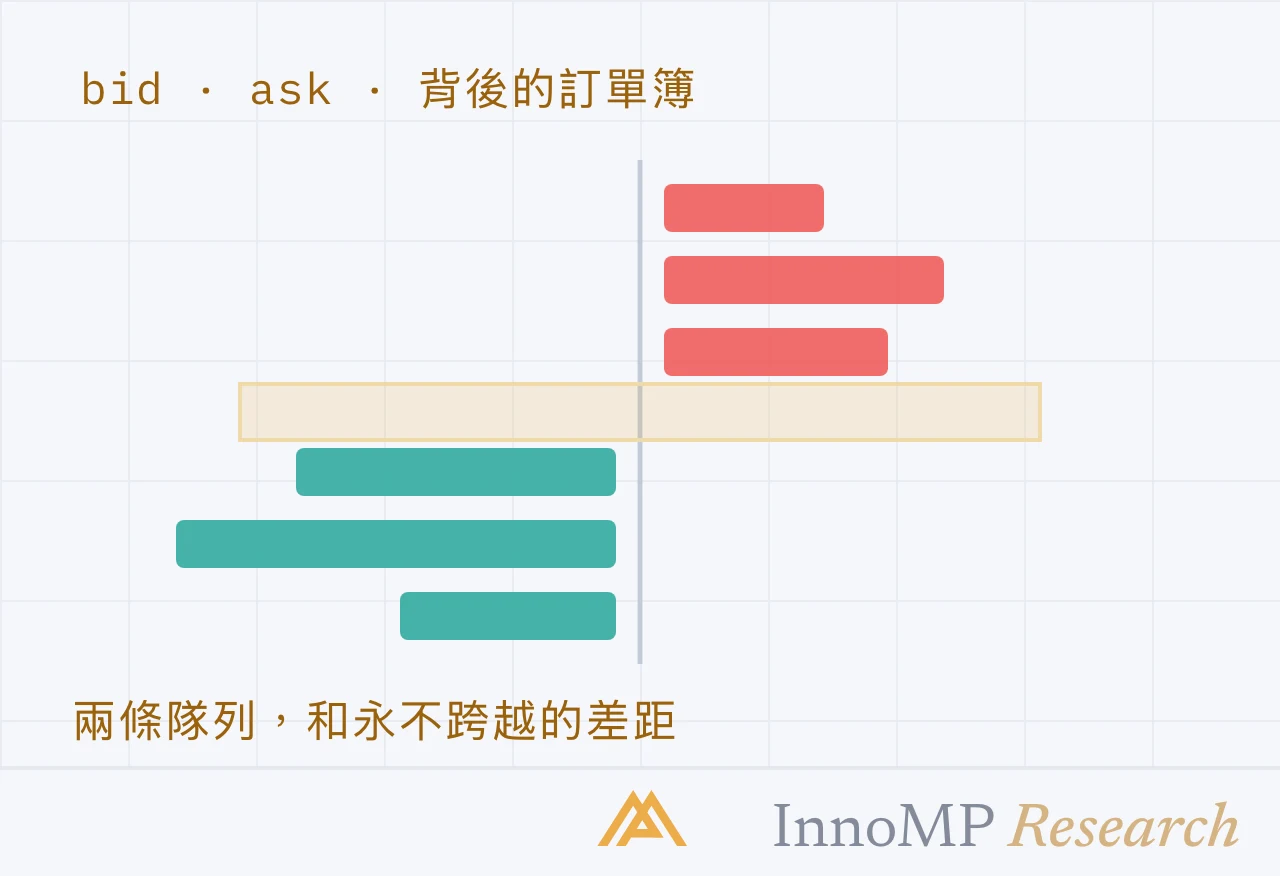
市場深度(depth of market)是最接近最前端的每個價格上、買賣兩邊的掛單量。報價不會顯示它,但它決定報價是否適用於某個特定規模。
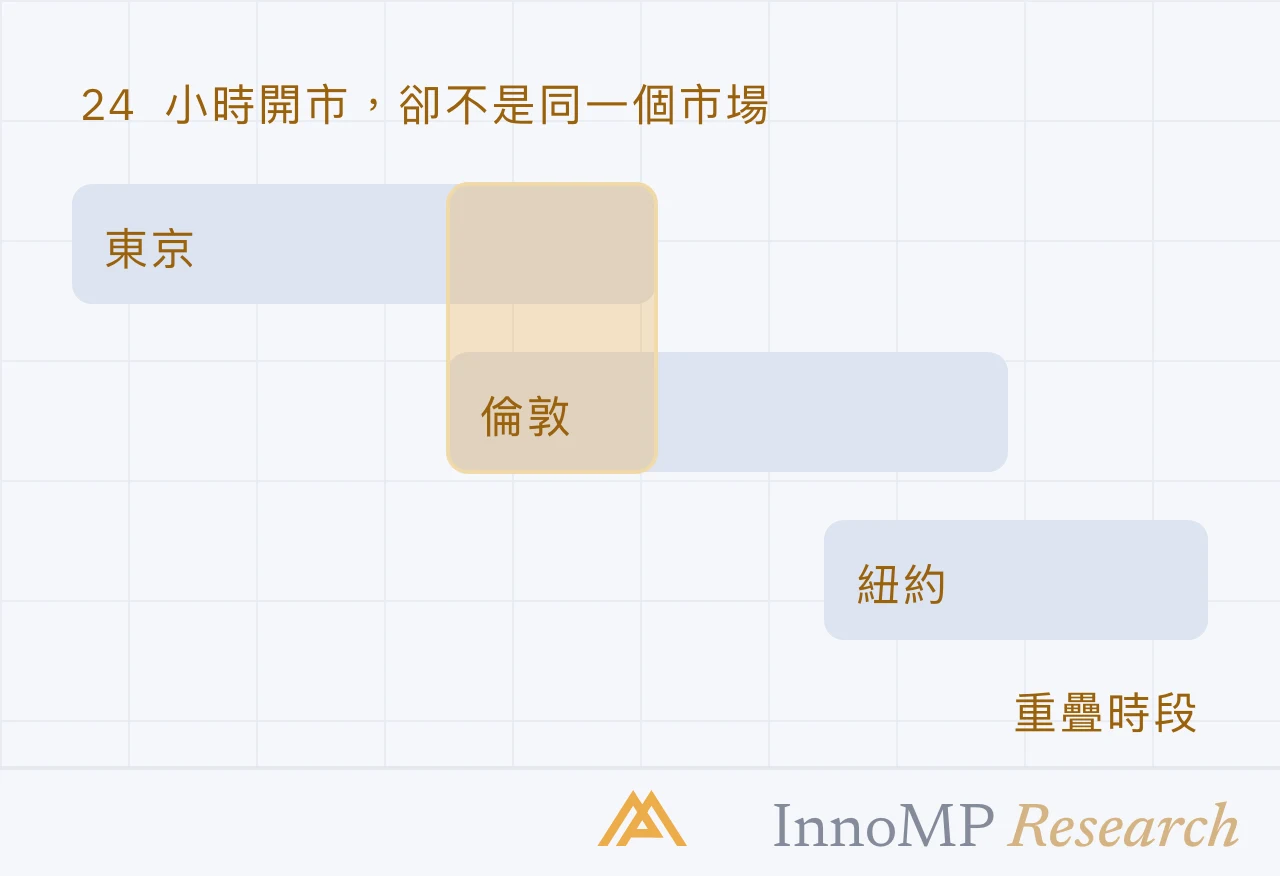
深度就是為甚麼「點差是兩個 pip」是一句不完整的話。它是最前端那部分掛單量的兩個 pip。對倫敦時段主要貨幣對上一張散戶規模的訂單來說,這幾乎總是足夠,衝擊也幾乎總是零。同一張訂單在 03:00、在交叉盤上,或在一個相關資產流動性不足的 CFD 上,就不是這樣了——而成本不會以較闊的報價點差出現,而是以超出報價一兩個價位的成交價出現。
中級課程畫過的tick 成交量節奏,底下其實是深度的節奏:按時段的參與度,就是按時段的掛單量。
滑點:時段的成本
滑點在事後才量度得到,而且有它的時鐘。
機制是第 2 篇講的:止蝕是在觸發價被觸及時送出的市價單,以下一個可得價格成交。在重疊時段,下一個可得價格就在最前端。在轉倉的那個小時,提供者撤回報價,訂單簿短暫縮成原來的一小部分,就不是這樣了。在數據公布後的那一分鐘,它可能遠在許多 pip 之外,因為數字公布前存在的訂單簿已被撤走並重新定價。
這些橫條刻意不標數字。滑點是某一家經紀商的報價源、在某一個時段、某一個產品上的特性,唯一誠實的數字,是在將要付出它的帳戶上量度出來的那一個——這正是前向測試的用途。一般而言能說的是順序,而這個順序已足以讓止蝕避開它表現最差的時段。
重點 點差是一個價格。衝擊取決於規模。滑點取決於時間。一套在流動性充足的時段、以小規模交易主要貨幣對的交易設置,幾乎只付第一項。一套以大規模交易、在淡靜時段交易、或交易流動性低的產品的交易設置,三項都要付——而它的重播並不知道。
平台上的 Depth of Market
MetaTrader 5 有一個 Depth of Market 視窗,值得確切知道它顯示甚麼。它的說明指出,它顯示最佳價格、最接近市價的 bid 與 ask;顯示的價位數目由經紀商的產品參數設定;交易所產品能否提供則取決於經紀商。
所以,在相關資產於交易所交易、而經紀商有傳送其數據的指數或股票 CFD 上,這個視窗是對深度的真實讀數。在貨幣對上,它是第 1 篇中經紀商的階梯——交易商的訂單簿,由提供者匯集而成——它關於深度的資訊,是經紀商的訂單簿所說的,而不是市場的訂單簿會說的。兩者都有用。它們不是同一種量度,而第 7 篇講的就是兩者的分別。
紀錄中的成本線
以上一切,對中級課程最後一篇有一個後果。一次以中間價——圖表上那條線——成交每一筆交易的重播,沒有付點差、沒有付衝擊、也沒有付滑點。它的期望值,是交易設置在執行之前的優勢。
修正是機械式的。每一筆重播的交易,都扣除它本應交易那個時段的點差——不是平均點差,而是當時的點差。每一筆規模相對於產品深度較大的交易,都扣除一個估計的衝擊,並按真實成交修正這個估計。而滑點取自前向測試,按時段分開,因為它無法從其他地方取得。
經過這樣修正仍然留下的,才是交易設置的優勢。留不下的,從來都不是優勢;那只是中間價,而從來沒有人以中間價交易過。
下一篇:CFD 價格如何形成——流動性提供者、報價匯集、加價與 last look:落盤時那個報價背後的流程。- 每次來回交易都要支付點差;策略的平均每筆交易必須先跨過它,才算有優勢。
- 深度是最佳價格及其附近的掛單量;大於最佳價位的訂單,會在較差的價位成交。
- 滑點是預期成交價與實際成交價之間的差距,在深度變薄的地方會擴大。
- 在經紀商提供的情況下,MetaTrader 5 的 Depth of Market 會顯示最接近市價的掛單 bid 與 ask;在場外(OTC)產品上,報價是經紀商自己的。
- 以中間價成交的回測,會把交易優勢高估點差加上平均滑點的幅度。