重點摘要 回撤(drawdown)是帳戶由高峰回落的幅度。它在心理上之所以難熬,是因為虧損的分量比盈利重,想採取行動的壓力會隨着下跌拉長而增加,而手上可做的每一個行動,都會令情況變得更差。大多數嚴重的回撤之所以變得嚴重,不是因為策略本身的虧損,而是因為為了回應這些虧損而做的交易。
回撤(drawdown)是帳戶由高峰回落的幅度。 每個策略都會有回撤。技術上的問題——某次回撤是變異還是真正的失效——在解讀回撤 一文中已經講過。這一篇講的是,這段時期會對身處其中、仍在交易的那個人造成甚麼影響。
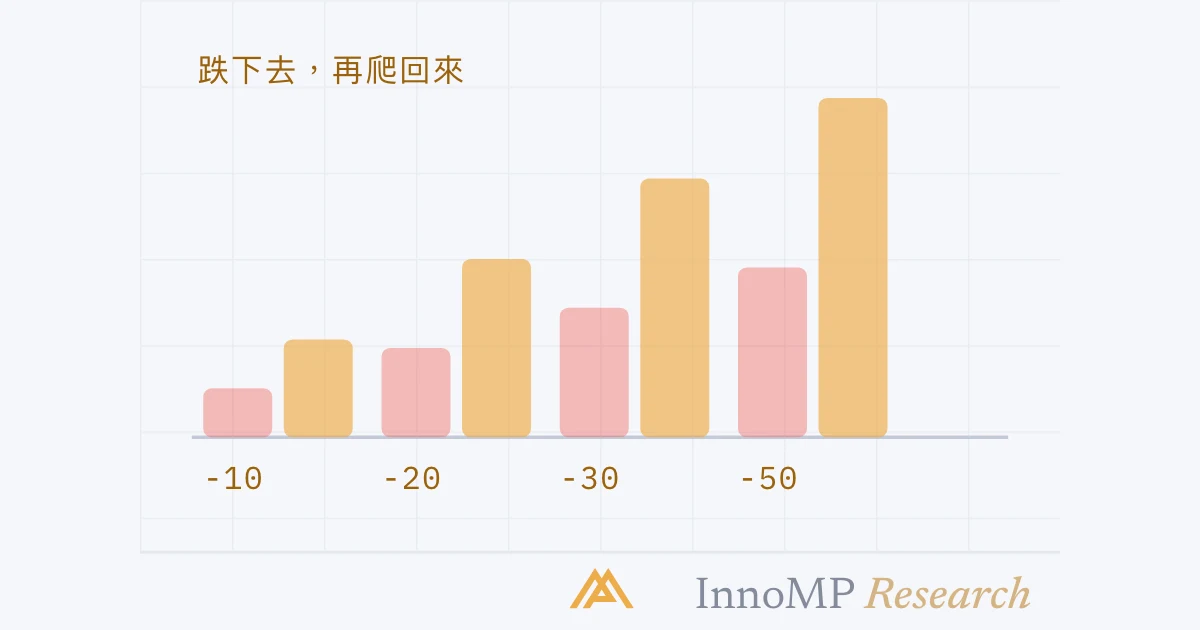
製造壓力的算術
每種下跌深度需要多少升幅才能回本 五行。對應下跌百分之五、十、二十、三十和五十,一條長條顯示跌幅,第二條長條顯示回到高峰所需的升幅,增長得不成比例:百分之五點三、十一點一、二十五、四十二點九和一百。百分之一百的升幅太大,無法畫出,以數字標示。 下跌 回本所需升幅 −5% 5.3% −10% 11.1% −20% 25% −30% 42.9% −50% 100% InnoMP Research 跌得淺的時候,這只是一個註腳。到了 30%,處境已完全不同——而交易者在說得出原因之前,就已經感覺到這種轉變。
正是這種感覺上的轉變,製造出急迫感。而在回撤之中,急迫感正是令情況變差的機制。
陷阱
應對回撤的四種做法,以及每一種為何令回升更難 四行,每一行把一種應對和它的後果配對:加大倉位會虧得更快;做更多交易會降低標準;更換策略等於交易一個未經測試的策略;完全停手則永遠收不到回升。 加大倉位,想更快回本 虧得也更快,而且判斷力正在受損 做更多交易 降低標準——削弱了原本有效的優勢 更換策略 新策略只是還未遇上它自己的回撤 完全停手 有時是對的——但永遠收不到回升 InnoMP Research 回撤期間可做的每一個行動都有代價。預先知道這一點,「甚麼都不做」才會成為一個決定,而不是無所作為。
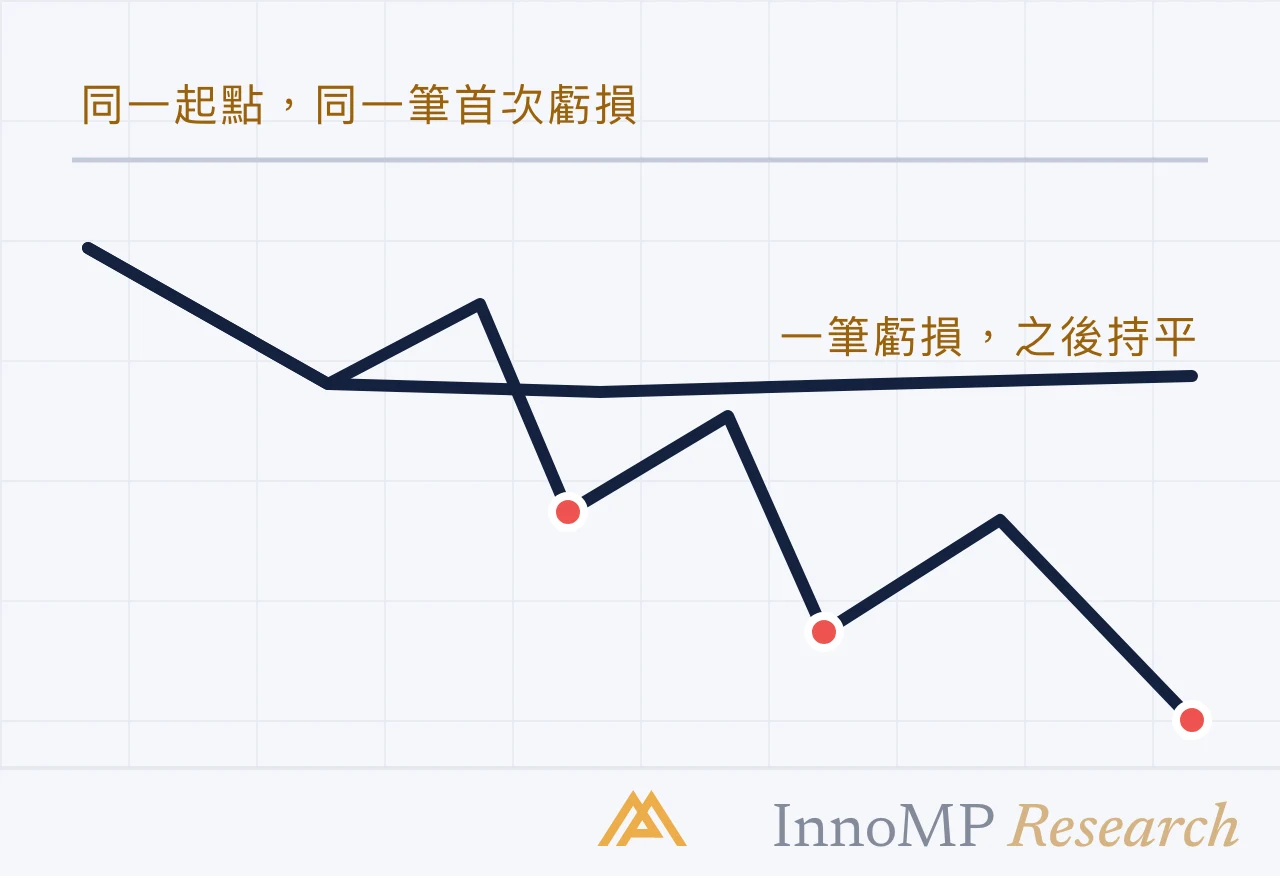
一次普通的回撤,對比一次因應對方式而惡化的回撤 兩條淨值曲線由同一個高峰開始下跌。上方的曲線溫和下跌、走平,然後回升至接近之前的高峰。下方的曲線在三個標記點之後跌得更深,三點分別是加大倉位、降低標準和更換策略。 之前的高峰 不加干預 加倉 降低標準 換了策略 InnoMP Research 兩條路徑都由同樣的策略虧損開始。下方的路徑多了三個應對——每一個都是為了加快回升,每一個都令回升更難。
預先決定
回撤管理中一切有用的東西,都要在回撤開始之前決定,因為身處其中時,你是在討價還價,而不是在作決定。
在回撤開始之前定下的四個門檻 一條向下的刻度上標出四個水平:觸發翻閱交易日誌的檢討門檻、把風險減半的減倉水平、作出任何判斷之前的最少樣本數,以及完全停止交易的最低底線。 0% 檢討門檻 翻閱交易日誌——不要重新設計 風險減半 回升較慢、虧損較小,規則守得住 最少樣本數 未夠 N 筆交易,不評價策略 最低底線——停手,全面檢討 InnoMP Research 知道底線存在,底線之上的空間就更容易待得住。
檢討門檻 觸發的是翻閱紀錄,不是重新設計。減倉規則 在算術上會拉長回升時間,卻把情緒負擔維持在規則仍然會被遵守 的水平。最少樣本數 ——正如第 4 篇 所示,五次虧損是平常事。最低底線 ——到了就完全停手。
重點
策略本身的虧損,代表計劃正在如常運作。把 6% 的回撤變成 25% 的,是為了回應而做的那些交易——更大、更快,而且是平時會略過的設定。回撤本身並不要求你做這些交易;它們來自回撤所製造的急迫感。
交易日誌中的一欄:記下當時想做甚麼,旁邊是實際做了甚麼 一個橫跨回撤期間的兩欄表。左欄列出衝動,例如倉位加倍和跳過檢查清單。右欄列出實際的做法,每一行標示守住或違反。 當時想做的 實際做的 倉位加倍 維持 1% 跳過檢查清單 照做了 做那筆勉強合格的 做了 更換策略 等待 感覺仍在的時候,結構依然守住 InnoMP Research 事後回顧,這一欄是整本日誌中最有價值的東西。撐過來的人,並不是毫無感覺的人。
在回撤發生時記錄下來
在整段下跌期間繼續寫交易日誌,並加上一項:當時想做甚麼,旁邊寫上實際做了甚麼。
事後回顧,這一欄是整本日誌中最有價值的東西。它顯示想加大倉位或降低標準的衝動在哪些具體時刻出現,以及你有沒有照着衝動去做。能撐過回撤的交易者,通常不是毫無感覺的人——而是在有感覺時,結構仍然守得住的人。
下一篇:縮小倉位以保持客觀 ——最主要的工具,好好檢視一遍。 回撤 風險管理 交易情緒
關鍵事實 要從虧損中回本,所需的升幅百分比大於虧損的百分比,而且跌得越深,差距越大。 想採取行動的壓力,恰恰在行動最可能造成傷害的時候最大。 大部分損害來自為了回應回撤而做的交易,而不是來自回撤本身。 縮小倉位在算術上會拉長回升時間,卻能提高保持客觀的機會。 ← 上一篇 交易前與交易後程序:檢查清單與交易後分析 下一篇 → 縮小倉位:一招解決大部分交易心理問題