Kiểm thử setup bằng tay nghĩa là chạy lại biểu đồ từng cây nến, áp dụng đúng các quy tắc đã viết, và ghi lại mọi giao dịch mà chúng lẽ ra đã vào, trước khi đặt bất kỳ đồng tiền nào vào rủi ro. Bản ghi cho ra tỷ lệ thắng, mức thắng và thua trung bình, kỳ vọng và chuỗi thua tệ nhất. Các con số chỉ có ý nghĩa khi mẫu đủ lớn để vài giao dịch không xê dịch được chúng, và chỉ khi lệnh thua được ghi cẩn thận như lệnh thắng. Forward test trên tài khoản demo là cùng bản ghi đó, giữ theo thời gian thực.
Backtest thủ công là chạy lại một biểu đồ từng cây nến, áp dụng chính xác các quy tắc đã viết của một setup, và ghi lại mọi giao dịch mà chúng lẽ ra đã vào — trước khi đặt bất kỳ đồng tiền nào vào rủi ro. Bản ghi là bằng chứng đầu tiên của setup, và độ lớn của bản ghi quyết định nó đáng giá bao nhiêu.
Đây là phần cuối của cấp Trung cấp, và là nơi mười bảy phần còn lại được kiểm tra. Một setup đã được viết ra theo dạng của Phần 15 thì có thể kiểm thử; việc kiểm thử chậm, chẳng hào nhoáng gì, và là thứ duy nhất phân biệt một setup với một ý kiến về setup.
Chạy lại biểu đồ
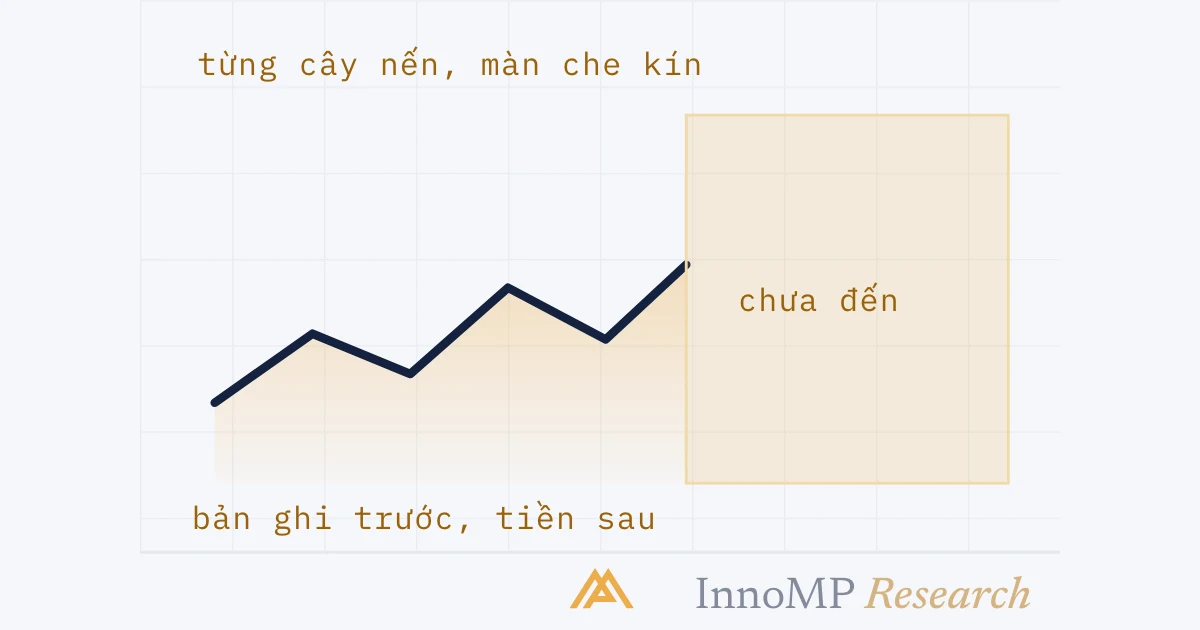
Phương pháp thì đơn giản, còn kỷ luật thì không. Che biểu đồ lại. Mở một cây nến. Hỏi xem các quy tắc của setup có kích hoạt không — chồng bối cảnh, tín hiệu — và nếu có, ghi giao dịch ra: điểm vào, cắt lỗ, mục tiêu, khối lượng tính bằng R. Chỉ khi đó mới mở cây nến tiếp theo, và theo giao dịch tới mức cắt lỗ hoặc mục tiêu khi các cây nến lần lượt hiện ra.
Thứ mà tấm màn ngăn chặn là thiên kiến nhìn trước (look-ahead bias): để cây nến tiếp theo lọt vào một quyết định lẽ ra phải đưa ra trước nó. Không có tấm màn, mọi tín hiệu dẫn đến lệnh thắng đều trông hợp lệ hiển nhiên và mọi tín hiệu dẫn đến lệnh thua đều trông ở mức ranh giới hiển nhiên, và bản ghi rốt cuộc đo sự khôn ngoan sau sự việc — chính thiên kiến mà khóa Tâm lý giao dịch đã mô tả, thêm một thanh cuộn. Các nền tảng có công cụ chạy lại cho nến tiến từng bước; một bàn tay che màn hình cũng được. Thứ không được là cuộn chuột.
Bản ghi
Mỗi lần các quy tắc kích hoạt là một dòng. Không phải mỗi giao dịch đã vào là một dòng — mà mỗi lần các quy tắc kích hoạt, kể cả những lần retest không bao giờ được khớp ở Phần 16 và những giao dịch thua.
| Cột | Ghi gì | Vì sao |
|---|---|---|
| Ngày và giờ | Lúc các quy tắc kích hoạt | Để phân tích theo phiên sau này — Phần 8 |
| Bối cảnh | Bộ lọc nào đúng, và có bao nhiêu lý do | Cho phép chia setup theo số yếu tố hội tụ về sau |
| Tín hiệu | Sự kiện nào, ở giá nào | Xác nhận cùng một tín hiệu được dùng mọi lần |
| Cắt lỗ và mục tiêu | Các mức giá, và số R mà mục tiêu hàm ý | Kỳ vọng cần R theo kế hoạch, không phải kết quả |
| Đã khớp | Có, hoặc không và vì sao | Chi phí ẩn của vào lệnh retest nằm ở đây |
| Kết quả | Bằng R, tại cắt lỗ hoặc mục tiêu, hoặc hòa vốn | Con số mà mọi thứ khác được tính từ đó |
Từ các dòng có bốn con số: tỷ lệ thắng, mức thắng trung bình tính bằng R, mức thua trung bình tính bằng R, và kết hợp của chúng, kỳ vọng mỗi giao dịch. Và thêm một con số không phải trung bình: chuỗi thua liên tiếp dài nhất.
Mẫu phải lớn đến đâu
Một tỷ lệ thắng từ một bản ghi nhỏ không phải là một phép đo. Đó là một phỏng đoán kèm một con số, và độ rộng của phỏng đoán là chuyện số học.
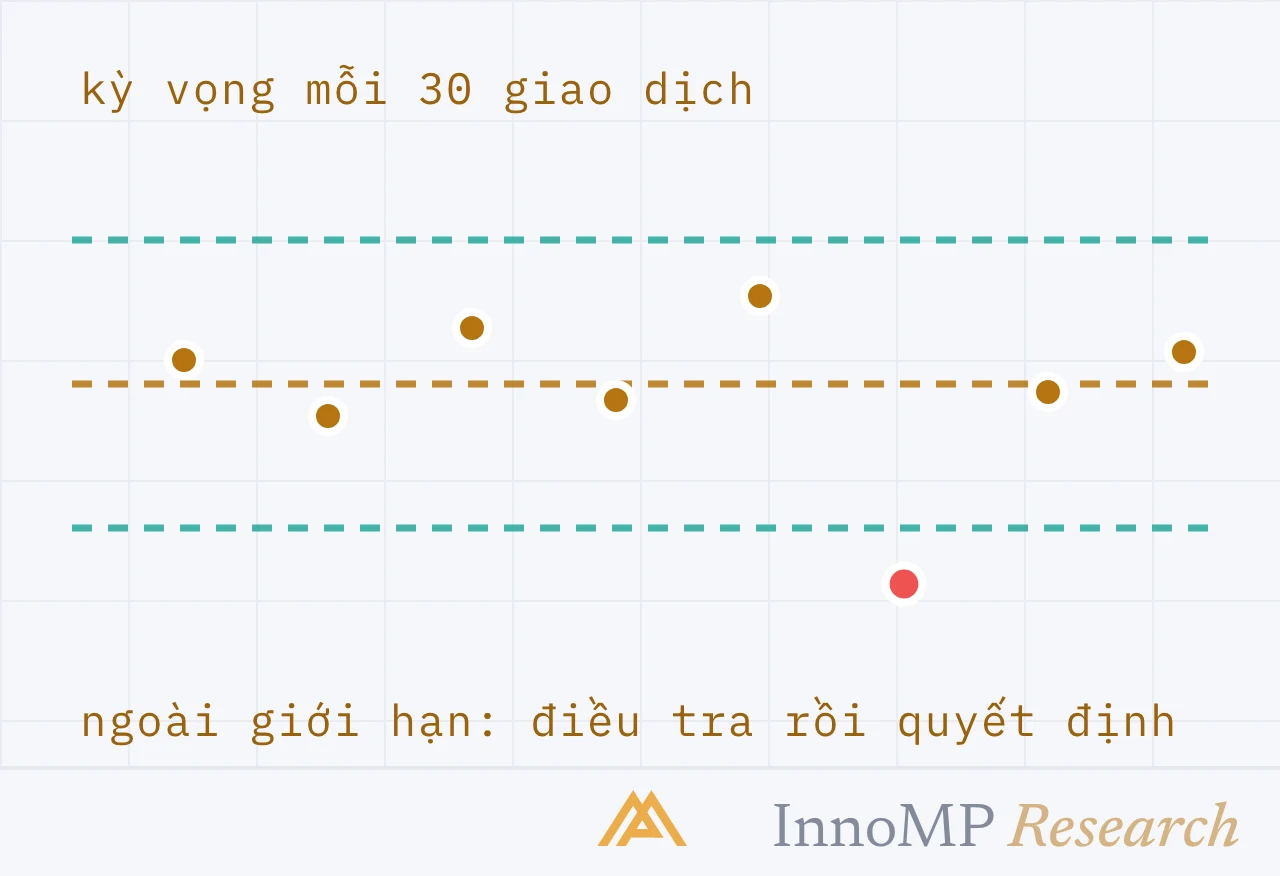
Các con số đến từ khoảng tin cậy chuẩn cho một tỷ lệ — ước tính cộng hoặc trừ khoảng hai sai số chuẩn, trong đó sai số chuẩn là căn bậc hai của p(1−p)/n. Với ba mươi giao dịch và tỷ lệ thật bằng một nửa, đó là khoảng mười tám điểm về mỗi phía; với một trăm, mười; với ba trăm, sáu. Khoảng tin cậy thu hẹp theo căn bậc hai của cỡ mẫu, đó là lý do một trăm giao dịch thứ hai giúp ít hơn một trăm đầu tiên, và một trăm thứ ba lại ít hơn nữa.
Hai hệ quả. Một setup kích hoạt ba lần mỗi tuần cần khoảng tám tháng biểu đồ chạy lại để đạt được một mẫu mà tỷ lệ thắng có thể đọc được trong phạm vi mười điểm. Và chênh lệch vài điểm giữa hai phiên bản của một setup — hai tín hiệu, hai quy tắc quản lý từ Phần 17 — hoàn toàn chưa phải là chênh lệch cho đến khi các mẫu đủ lớn để phân giải nó. Bài Tự tin thái quá và may mắn trong khóa Tâm lý giao dịch chính là phép số học này nhìn từ phía tâm lý.
Điểm chính Một bản ghi ba mươi giao dịch không thể phân biệt một setup 45% với một setup 55%, và đó là hai việc kinh doanh khác nhau. Cỡ mẫu không phải là thủ tục trước khi tin vào các con số. Nó là thứ khiến chúng thành con số.
Chuỗi thua
Các con số trung bình che giấu thứ làm cháy tài khoản. Một setup có tỷ lệ thắng 45%, qua vài trăm giao dịch, sẽ tạo ra những chuỗi sáu, bảy, tám lệnh thua liên tiếp — không phải như một thất bại, mà như dao động bình thường. Bài Đọc drawdown trong khóa CFD căn bản đã đưa ra phép tính; bản ghi cho ra chuỗi quan sát được.
Chuỗi dài nhất trong bản ghi là một mức sàn, không phải mức trần: một mẫu lớn hơn sẽ chứa một chuỗi dài hơn. Sáu lần liên tiếp ở mức 1% mỗi lần là drawdown 6% trước khi phép tính phục hồi bắt đầu; phần tâm lý đã nói cảm giác đó như thế nào, và khối lượng mà setup được giao dịch phải là mức mà nhà giao dịch giữ vững được qua một chuỗi dài hơn chuỗi tệ nhất của bản ghi một chút. Quyết định đó được đưa ra ở đây, với bản ghi, chứ không phải ở lần thua thứ bảy.
Những gì lần chạy lại che giấu
Backtest đo các quy tắc. Nó không đo nhà giao dịch, spread, hay đồng hồ — và cả ba đều có mặt trong kết quả thực.
Một forward test giữ cùng bản ghi đó theo thời gian thực trên tài khoản demo: cùng các dòng, cùng các cột, với giao dịch được vào khi các cây nến thực sự đóng cửa. Nó chậm — một setup kích hoạt ba lần mỗi tuần cho ra khoảng một tá dòng mỗi tháng — và đó là nơi sự lạc quan của lần chạy lại được sửa lại. Tín hiệu kích hoạt khi nhà giao dịch đang vắng mặt. Thời điểm chuyển ngày (rollover) làm spread giãn rộng vượt qua cả mức cắt lỗ. Một cây nến tin tức làm trong một phút điều mà lần chạy lại cho thấy diễn ra trong một giờ. Và sự do dự mà khóa Tâm lý giao dịch mô tả biến một tín hiệu hợp lệ thành một lần vào lệnh muộn mà backtest chưa bao giờ phải định giá.
Hai bản ghi được đọc cùng nhau. Ở chỗ các con số của forward test bám sát backtest, setup đã sống sót khi va chạm với thực tế. Ở chỗ chúng tách ra, khoảng cách đó là nhà giao dịch, chi phí hoặc đồng hồ — và khoảng cách đó là việc cần làm tiếp theo, vì các quy tắc vốn đã ổn.
Thế nào là “hiệu quả”
Một setup hiệu quả khi ba điều cùng đúng trong bản ghi, và không phải trước đó.
Kỳ vọng dương sau chi phí. Giao dịch trung bình, tính bằng R, nằm trên 0 sau khi trừ spread và swap — mà với một setup có lợi thế nhỏ trên khung thời gian ngắn, đó là nơi phần lớn lợi thế biến mất.
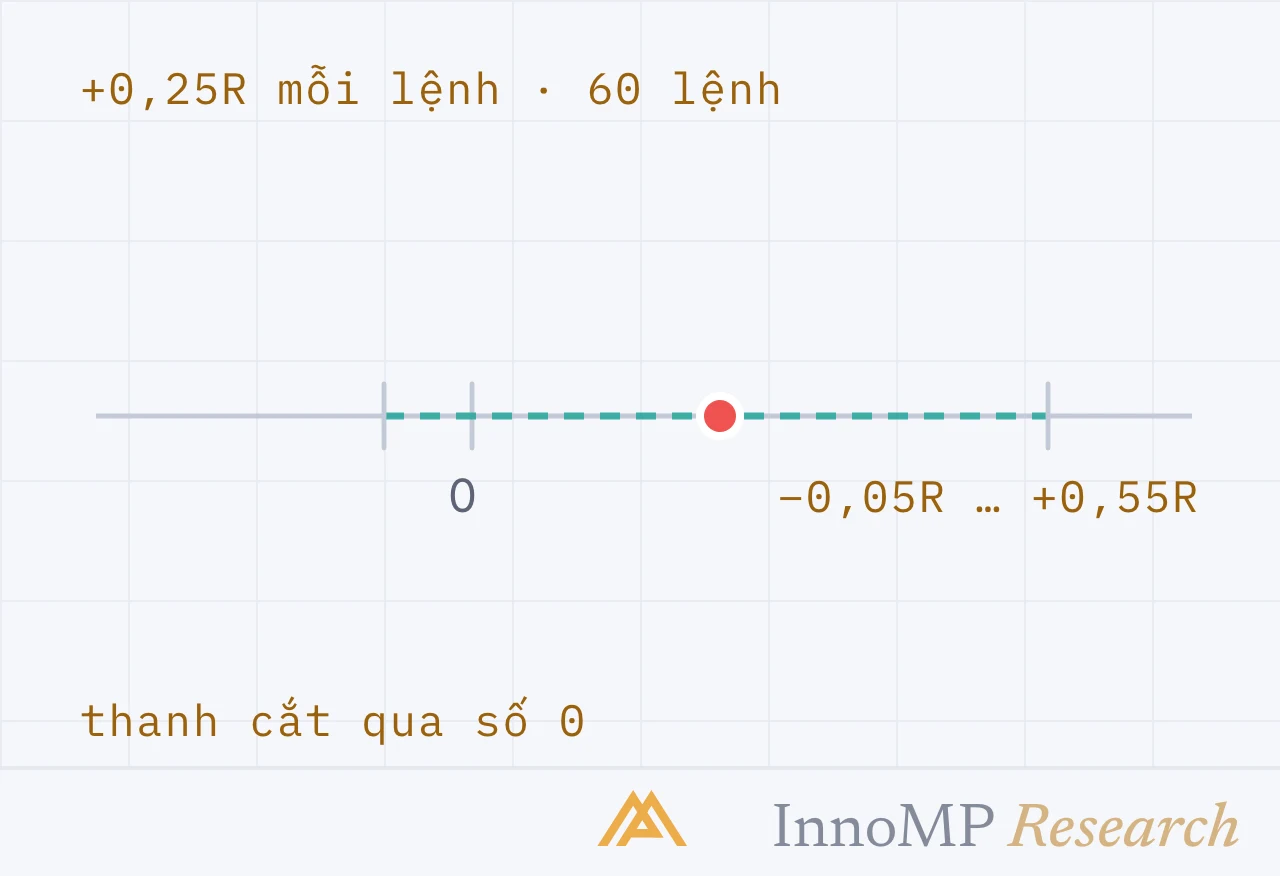
Một mẫu đủ sức đỡ nó. Đủ lớn để khoảng tin cậy quanh tỷ lệ thắng không bao gồm tỷ lệ thắng hòa vốn ứng với R của setup. Một bản ghi có khoảng tin cậy vắt qua mức kỳ vọng bằng 0 thì chưa nói lên điều gì.
Một chuỗi tệ nhất sống sót được. Chuỗi thua dài nhất, ở khối lượng dự định, tạo ra một mức drawdown mà nhà giao dịch sẽ chịu đựng mà không thay đổi quy tắc. Phần quy trình và kết quả của khóa Tâm lý giao dịch nói chính về điều này: một setup bị bỏ rơi trong dao động bình thường của nó thì không có kỳ vọng gì cả, bất kể bản ghi nói gì.
Nơi cấp độ này kết thúc
Mười tám phần. Nhóm thứ nhất đọc một thị trường trên ba biểu đồ theo thứ tự cố định, và phân định ai quyết định khi các biểu đồ bất đồng. Nhóm thứ hai hỏi ai đã có mặt — khối lượng tick đo gì, và nó nói rõ nhất ở đâu. Nhóm thứ ba đọc đồng hồ: ba lần mở cửa trong ngày, những mức giá mỗi ngày để lại, và máy chủ quyết định một ngày là gì. Nhóm thứ tư nhìn sang ngang, vào những gì biến động cùng nhau, cái vế mà mọi cặp chính đều có chung, và phép tính của những vị thế chồng lên nhau. Và nhóm này đặt các mảnh lên một tấm thẻ, định giá điểm vào, định giá việc quản lý, và đưa tấm thẻ qua một cuốn sổ trước khi đưa vào tài khoản.
Cuốn sổ đó là nơi cấp Trung cấp bàn giao. Mọi thứ nó tạo ra — tỷ lệ thắng, R, chuỗi tệ nhất, khoảng cách giữa chạy lại và forward test — là một con số về một quy trình tùy ý. Cấp Chuyên nghiệp bàn về việc làm gì với những con số đó: kiểm chứng lợi thế bằng thống kê, đọc các chế độ biến động và vi cấu trúc, và biến một quy trình hiệu quả thành một quy trình có thể vận hành.
Học tiếp Cấp độ 3: Phân tích kỹ thuật: Chuyên nghiệp — bắt đầu từ cách một mức giá thực sự được tạo ra. · Quay về mục lục khóa học
- Backtest thủ công áp dụng các quy tắc đã viết lên các cây nến trong quá khứ, từng cây một, mà không nhìn thấy điều gì đến tiếp theo.
- Bản ghi lưu, cho mỗi giao dịch: ngày, bối cảnh, tín hiệu, cắt lỗ, mục tiêu và kết quả tính bằng R — kể cả những setup đã kích hoạt mà không được khớp.
- Tỷ lệ thắng đo trên 30 giao dịch có thể lệch khoảng 18 điểm phần trăm so với tỷ lệ thật của setup; trên 300 giao dịch, khoảng 6.
- Chuỗi thua dài nhất trong bản ghi là cận dưới của mức drawdown mà setup sẽ tạo ra.
- Forward test trên tài khoản demo là cùng bản ghi đó giữ theo thời gian thực, và nó bắt được những gì lần chạy lại che giấu.