Biến động (volatility) là độ lớn của chuyển động giá trong một khoảng thời gian, bất kể hướng. True range đo một nến: giá trị lớn nhất trong cao trừ thấp, cao trừ giá đóng cửa trước, và thấp trừ giá đóng cửa trước, nên khoảng gap cũng được tính. ATR lấy trung bình true range qua một khoảng, thường 14 nến: một nhịp điển hình theo đơn vị giá. Biến động thực tế là độ lệch chuẩn của tỷ suất sinh lời, tính bằng phần trăm, so sánh được giữa các sản phẩm. Cả ba mô tả quá khứ gần, không phải hướng sắp tới.
Biến động (volatility) là độ lớn của chuyển động giá trong một khoảng thời gian, bất kể hướng. Nó được đo theo từng nến bằng true range, theo một khoảng bằng Average True Range tính theo đơn vị giá, hoặc bằng độ lệch chuẩn của tỷ suất sinh lời tính theo phần trăm — và mỗi thước đo đó đều là mô tả quá khứ, không phải dự báo nhịp tới.
Hai nhóm bài trước của cấp độ này nói về sổ lệnh — những gì nằm trong đó và điều gì xảy ra khi giá chạm tới. Nhóm này nói về quy mô của mọi thứ diễn ra: giá di chuyển bao nhiêu, vì sao điều đó thay đổi, và một vị thế được tính khối lượng thế nào khi nó thay đổi. Nhóm bắt đầu bằng phép đo, vì phần về ATR ở cấp Căn bản đã đưa ra ý tưởng, còn cấp độ này cần đến phép tính.
True range: một nến, ba khoảng cách
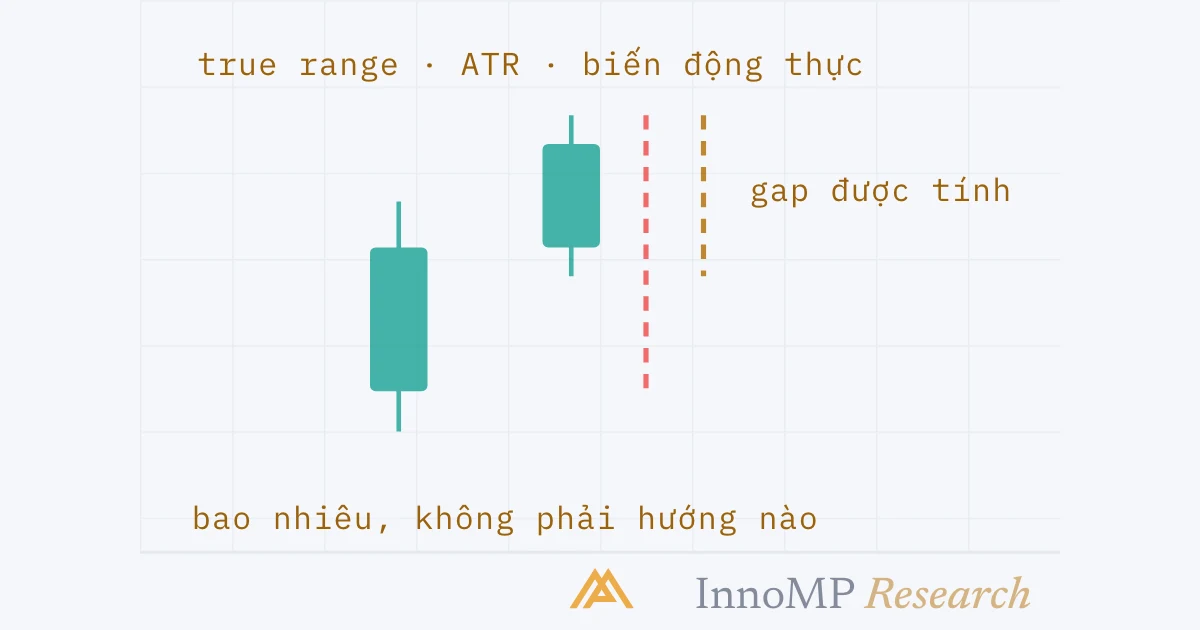
Biên độ của một nến là giá cao nhất trừ giá thấp nhất. Cách này bỏ sót một điều: khoảng cách so với nơi nến trước đóng cửa. Một nến mở cửa cao hơn hẳn giá đóng cửa trước rồi không đi đâu cả có biên độ nhỏ nhưng một chuyển động lớn.
True range là giá trị lớn nhất trong ba khoảng cách: giá cao trừ giá thấp của nến; giá cao của nến trừ giá đóng cửa trước; và giá thấp của nến trừ giá đóng cửa trước, lấy theo giá trị dương. Khi không có gap, khoảng thứ nhất là lớn nhất và true range chính là biên độ. Khi có gap, một trong hai khoảng còn lại lớn hơn, và khoảng gap được tính vào.
Điều đó quan trọng nhất ở nơi gap là chuyện thường ngày — giờ mở cửa Chủ nhật, một nến ngày bắt đầu sau thời điểm chuyển ngày, một tin được công bố giữa một nến. Một thước đo bỏ qua chúng sẽ nói thị trường yên ắng đúng vào những ngày nó không hề yên ắng.
ATR: trung bình qua một khoảng thời gian
Average True Range là true range lấy trung bình qua một khoảng thời gian. J. Welles Wilder, người phát triển nó, dùng 14 kỳ và một phép làm mượt gán trọng số lớn hơn cho các nến gần đây; chu kỳ mặc định của nền tảng cũng là 14.
Hai đặc tính quyết định ATR dùng để làm gì.
Nó tính bằng đơn vị giá. ATR 80 pip trên EURUSD nghĩa là một nến điển hình — chẳng hạn nến ngày — đã đi 80 pip. Con số đó dùng trực tiếp được làm khoảng cách cắt lỗ, khoảng cách mục tiêu hay vùng đệm — những cách dùng mà cấp Căn bản đã phác thảo và Phần 10 sẽ làm cho chính xác. Nó không so sánh được giữa các sản phẩm: 80 pip của EURUSD và 80 point của một chỉ số là hai đại lượng không liên quan.
Nó không phải là hướng. Mô tả của StockCharts nói điều đó trong một dòng — ATR không cho biết hướng giá, chỉ cho biết biến động — và điểm này đáng nhắc lại vì ATR tăng thường bị đọc là tín hiệu giảm giá. Không phải vậy. Nó tăng trong một đợt tăng mạnh y như khi tăng trong một đợt giảm mạnh.
Biến động thực tế: độ phân tán của tỷ suất sinh lời
Thước đo thứ ba làm việc trên tỷ suất sinh lời thay vì biên độ. Lấy mức thay đổi phần trăm của mỗi nến so với nến trước, rồi đo các mức thay đổi đó phân tán quanh giá trị trung bình của chúng đến đâu. Độ phân tán đó — độ lệch chuẩn của tỷ suất sinh lời trong khoảng thời gian — là biến động thực tế (realised volatility), và nó được biểu thị bằng phần trăm, thường quy ra theo năm.
Vì là phần trăm của giá, biến động thực tế so sánh được giữa các sản phẩm. Một cặp tiền ở mức 7% và một chỉ số ở mức 18% nằm trên cùng một thang đo; hai giá trị ATR với hai đơn vị khác nhau thì không. Đó là thước đo mà một danh mục có các vị thế tương quan cần khi các vị thế nằm ở những thị trường khác nhau, và là thước đo mà cách đọc chế độ biến động ở phần sau dùng khi hỏi một sản phẩm đang sôi động hay yên ắng so với chính nó.
Thước đo nào, cho việc gì
| Câu hỏi | Thước đo | Vì sao |
|---|---|---|
| Mức cắt lỗ nên đặt cách bao xa? | ATR | Câu trả lời tính bằng pip, trên chính biểu đồ này |
| Vị thế được phép lớn đến đâu với rủi ro 1%? | ATR, thông qua mức cắt lỗ | Công cụ tính nhận khoảng cách theo đơn vị giá |
| Sản phẩm này lúc này đang sôi động hay yên ắng? | Cả hai, so với lịch sử của chính nó | Phép so sánh là với chính nó |
| Vàng có đang biến động mạnh hơn EURUSD không? | Biến động thực tế | Hai đơn vị cần một thang đo |
| Bao nhiêu rủi ro của danh mục nằm trong một chủ đề? | Biến động thực tế | Các vị thế ở những thị trường khác nhau |
Điểm mấu chốt ATR là thước đo cho một biểu đồ, bằng đơn vị của biểu đồ đó. Biến động thực tế là thước đo để so sánh các biểu đồ. Cả hai cho biết bao nhiêu; không cái nào cho biết hướng nào; và cả hai chỉ cập nhật đến đúng độ dài khoảng nhìn lại của chúng.
Khoảng nhìn lại quyết định bạn đã đo cái gì
Mỗi con số trên đều được tính qua một khoảng thời gian, và khoảng đó quyết định nó mô tả điều gì — cùng quy tắc mà cấp Trung cấp đã áp dụng cho tương quan.
ATR 14 nến mô tả 14 nến gần nhất. Sau một đợt tăng vọt vì tin tức, nó tăng gấp đôi trong vài nến rồi giảm một nửa trong vài nến tiếp theo; ATR 100 nến hầu như không nhúc nhích trong ngày đó nhưng duy trì ở mức cao nhiều tuần. Không cái nào sai. Mức cắt lỗ tính từ cái thứ nhất sẽ hẹp lại một ngày sau đợt tăng vọt; mức tính từ cái thứ hai sẽ vẫn rộng trong một tháng.
Một setup dùng khoảng nào là một phần của setup đó, giống như điểm kích hoạt của nó, và được kiểm chứng cùng với nó. Điều phần sau bổ sung là lý do vì sao lựa chọn này quan trọng đến vậy: biến động không lang thang ngẫu nhiên quanh một mức cố định. Nó tụ thành cụm, và khoảng nhìn lại là trí nhớ của sản phẩm về cụm mà nó đang ở trong.
Tiếp theo: Chế độ biến động và tính tụ cụm — vì sao yên ắng nối tiếp yên ắng và bão đến theo cụm, cách đọc bạn đang ở chế độ nào, và điều đó thay đổi những gì.
- True range là giá trị lớn nhất trong cao trừ thấp, cao trừ giá đóng cửa trước, và thấp trừ giá đóng cửa trước, nên khoảng gap được tính vào.
- Average True Range, do J. Welles Wilder phát triển, lấy trung bình true range qua một khoảng — mặc định 14 kỳ — và được biểu thị bằng đơn vị giá.
- Biến động thực tế (realised volatility) là độ lệch chuẩn của tỷ suất sinh lời qua một khoảng, biểu thị bằng phần trăm và so sánh được giữa các sản phẩm.
- ATR cho biết biến động, không cho biết hướng giá.
- Một chỉ số biến động mô tả một khoảng thời gian trong quá khứ; độ dài khoảng nhìn lại quyết định nó mô tả điều gì.