ความผันผวนคือขนาดของการเคลื่อนไหวของราคาในช่วงเวลาหนึ่ง โดยไม่คำนึงถึงทิศทาง True range วัดแท่งเดียว: ค่าที่มากที่สุดระหว่าง ราคาสูงลบราคาต่ำ ราคาสูงลบราคาปิดก่อนหน้า และราคาต่ำลบราคาปิดก่อนหน้า ช่องว่างราคา (gap) จึงถูกนับด้วย Average True Range หาค่าเฉลี่ยของ true range ในช่วงเวลาหนึ่ง ปกติ 14 แท่ง: ขนาดการเคลื่อนไหวตามปกติเป็นหน่วยราคา ความผันผวนที่เกิดขึ้นจริงคือส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนในช่วงเวลาหนึ่ง เป็นเปอร์เซ็นต์ที่เทียบข้ามตราสารได้ ทั้งสามอธิบายอดีตที่ผ่านมา ไม่ใช่ทิศทางของการเคลื่อนไหวครั้งถัดไป
ความผันผวนคือขนาดของการเคลื่อนไหวของราคาในช่วงเวลาหนึ่ง โดยไม่คำนึงถึงทิศทาง วัดต่อแท่งด้วย true range วัดในช่วงเวลาด้วย Average True Range เป็นหน่วยราคา หรือวัดเป็นส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนเป็นเปอร์เซ็นต์ — และทุกตัวเป็นคำอธิบายอดีต ไม่ใช่การพยากรณ์การเคลื่อนไหวครั้งถัดไป
สองกลุ่มของระดับนี้ว่าด้วยสมุดคำสั่ง — มีอะไรอยู่ในนั้น และเกิดอะไรขึ้นเมื่อราคาไปถึง กลุ่มนี้ว่าด้วยขนาดของทุกสิ่งที่เกิดขึ้น: ราคาเคลื่อนไหวมากแค่ไหน ทำไมขนาดนั้นจึงเปลี่ยน และจะกำหนดขนาดสถานะอย่างไรเมื่อมันเปลี่ยน กลุ่มนี้เริ่มจากการวัด เพราะATR ในระดับพื้นฐานให้แค่แนวคิด ส่วนระดับนี้ต้องการตัวเลข
True range: แท่งเดียว สามระยะ
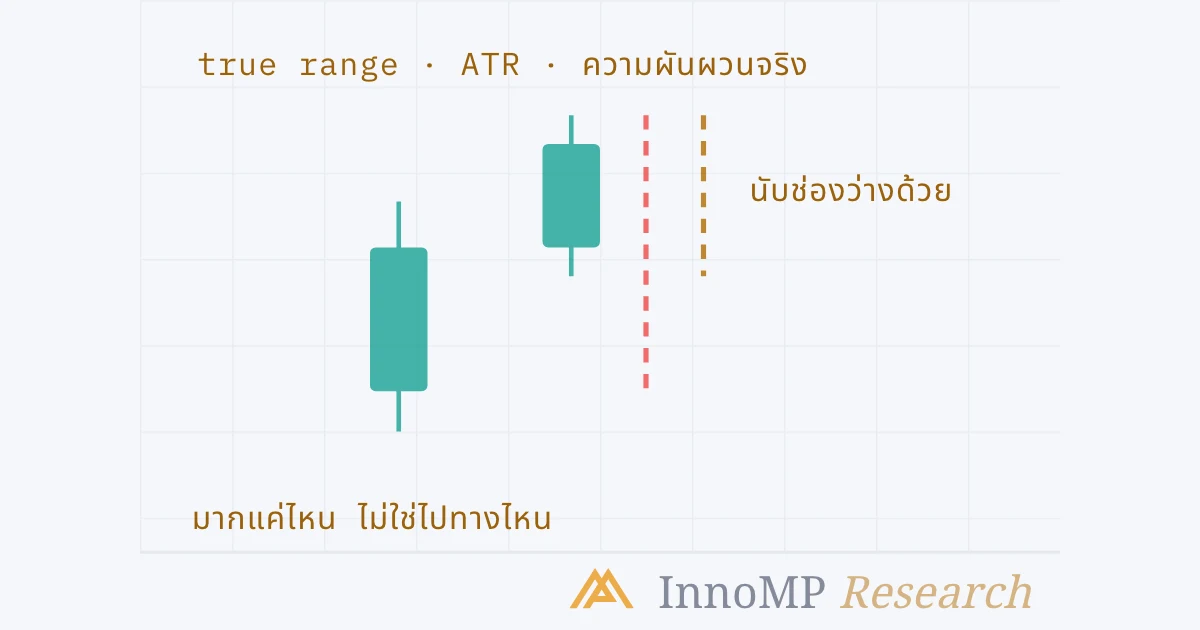
กรอบของแท่งหนึ่งคือราคาสูงลบราคาต่ำ ซึ่งพลาดไปหนึ่งอย่าง: ระยะจากที่แท่งก่อนหน้าปิด แท่งที่เปิดสูงกว่าราคาปิดล่าสุดมากแล้วไม่ไปไหน มีกรอบเล็กแต่มีการเคลื่อนไหวใหญ่
True range คือค่าที่มากที่สุดในสามระยะ: ราคาสูงลบราคาต่ำของแท่ง ราคาสูงของแท่งลบราคาปิดก่อนหน้า และราคาต่ำของแท่งลบราคาปิดก่อนหน้า โดยคิดเป็นค่าบวก เมื่อไม่มีช่องว่างราคา ค่าแรกจะใหญ่ที่สุดและ true range ก็คือกรอบราคาธรรมดา เมื่อมีช่องว่าง ค่าใดค่าหนึ่งในอีกสองค่าจะใหญ่กว่า และช่องว่างถูกนับด้วย
เรื่องนี้สำคัญที่สุดตรงที่ช่องว่างเกิดเป็นปกติ — การเปิดตลาดวันอาทิตย์ แท่งเทียนรายวัน ที่เริ่มหลังการ rollover หรือการประกาศข่าวกลางแท่ง ตัววัดที่ไม่สนใจช่องว่างจะบอกว่าตลาดเงียบ ในวันที่มันไม่เงียบพอดี
ATR: ค่าเฉลี่ยในช่วงเวลาหนึ่ง
Average True Range คือ true range ที่หาค่าเฉลี่ยในช่วงเวลาหนึ่ง J. Welles Wilder ผู้พัฒนามันใช้ 14 ช่วงเวลา และการปรับให้เรียบที่ให้น้ำหนักกับแท่งล่าสุดมากกว่า ค่าเริ่มต้นของแพลตฟอร์มก็ใช้ 14 ช่วงเวลาเท่ากัน
คุณสมบัติสองข้อเป็นตัวกำหนดว่า ATR ใช้ทำอะไร
มันเป็นหน่วยราคา ATR 80 pip บน EURUSD หมายความว่าแท่งรายวันตามปกติ สมมติว่า เคลื่อนไหว 80 pip ซึ่งนำไปใช้เป็นระยะ Stop Loss ระยะเป้าหมาย หรือระยะกันชนได้โดยตรง — การใช้งานที่ระดับพื้นฐานร่างไว้ และตอนที่ 10 ทำให้แม่นยำ มันเทียบข้ามตราสารไม่ได้: 80 pip ของ EURUSD กับ 80 point ของดัชนีเป็นปริมาณที่ไม่เกี่ยวข้องกัน
มันไม่ใช่ทิศทาง คำอธิบายของ StockCharts พูดไว้ในบรรทัดเดียว — ATR ไม่ได้บ่งบอกทิศทางของราคา บอกแค่ความผันผวน — และควรย้ำ เพราะ ATR ที่สูงขึ้นมักถูกอ่านว่าเป็นสัญญาณขาลง ซึ่งไม่ใช่ มันสูงขึ้นในการพุ่งขึ้นแรงเหมือนกับที่สูงขึ้นในการร่วงแรง
ความผันผวนที่เกิดขึ้นจริง: การกระจายของผลตอบแทน
ตัววัดที่สามทำงานกับผลตอบแทนแทนกรอบราคา นำการเปลี่ยนแปลงเป็นเปอร์เซ็นต์ของแต่ละแท่งเทียบกับแท่งก่อน แล้ววัดว่าการเปลี่ยนแปลงเหล่านั้นกระจายรอบค่าเฉลี่ยมากแค่ไหน การกระจายนั้น — ส่วนเบี่ยงเบนมาตรฐาน (Standard Deviation) ของผลตอบแทนในช่วงเวลานั้น — คือความผันผวนที่เกิดขึ้นจริง (Realised Volatility) และแสดงเป็นเปอร์เซ็นต์ ปกติปรับเป็นรายปี
เพราะมันเป็นเปอร์เซ็นต์ของราคา ความผันผวนที่เกิดขึ้นจริงจึงเทียบข้ามตราสารได้ คู่สกุลเงินที่ 7% กับดัชนีที่ 18% อยู่บนสเกลเดียวกัน ATR สองค่าที่ต่างหน่วยกันไม่ใช่ นี่คือตัววัดที่พอร์ตที่มีสถานะสัมพันธ์กัน ต้องใช้เมื่อสถานะอยู่ในตลาดต่างกัน และเป็นตัวที่การอ่านภาวะความผันผวน ในตอนถัดไปใช้ เมื่อถามว่าตราสารหนึ่งดังหรือเงียบเมื่อเทียบกับตัวเอง
ตัววัดไหน สำหรับงานไหน
| คำถาม | ตัววัด | เหตุผล |
|---|---|---|
| Stop Loss ควรอยู่ห่างแค่ไหน? | ATR | คำตอบเป็น pip บนกราฟนี้ |
| สถานะใหญ่ได้แค่ไหนสำหรับความเสี่ยง 1%? | ATR ผ่านระยะ Stop Loss | เครื่องคำนวณ รับระยะเป็นหน่วยราคา |
| ตอนนี้ตราสารนี้ดังหรือเงียบ? | ตัวไหนก็ได้ เทียบกับประวัติของมันเอง | เป็นการเทียบกับตัวเอง |
| ทองคำเคลื่อนไหวมากกว่า EURUSD หรือไม่? | ความผันผวนที่เกิดขึ้นจริง | สองหน่วยต้องใช้สเกลเดียว |
| ความเสี่ยงของพอร์ตอยู่ในธีมเดียวมากแค่ไหน? | ความผันผวนที่เกิดขึ้นจริง | สถานะอยู่ในตลาดต่างกัน |
ประเด็นสำคัญ ATR คือตัววัดสำหรับกราฟเดียว ในหน่วยของกราฟนั้น ความผันผวนที่เกิดขึ้นจริงคือตัววัดสำหรับเปรียบเทียบกราฟ ทั้งสองบอกว่ามากแค่ไหน ไม่มีตัวไหนบอกว่าไปทางไหน และทั้งสองเป็นปัจจุบันได้เท่ากับช่วงย้อนหลังของมันเท่านั้น
ช่วงย้อนหลังเป็นตัวกำหนดว่าคุณวัดอะไร
ตัวเลขเหล่านี้ทุกตัวคำนวณในช่วงเวลาหนึ่ง และช่วงเวลานั้นเป็นตัวกำหนดว่ามันอธิบายอะไร — กฎเดียวกับที่ระดับกลางใช้กับค่าสหสัมพันธ์
ATR 14 แท่งอธิบาย 14 แท่งล่าสุด หลังข่าวทำให้ราคาพุ่ง มันเพิ่มเป็นสองเท่าภายในไม่กี่แท่ง และลดลงครึ่งหนึ่งภายในอีกไม่กี่แท่ง ส่วน ATR 100 แท่งแทบไม่ขยับในวันนั้น และค้างอยู่ในระดับสูงไปหลายสัปดาห์ ไม่มีตัวไหนผิด Stop Loss ที่กำหนดจากตัวแรกจะแคบลงอีกครั้งหนึ่งวันหลังการพุ่ง Stop Loss ที่กำหนดจากตัวที่สองจะกว้างอยู่ทั้งเดือน
เซ็ตอัปใช้ช่วงเวลาไหนเป็นส่วนหนึ่งของเซ็ตอัป เหมือนทริกเกอร์ของมัน และถูกทดสอบไปพร้อมกัน สิ่งที่ตอนถัดไปเพิ่มเข้ามาคือเหตุผลที่การเลือกนี้สำคัญมาก: ความผันผวนไม่ได้แกว่งแบบสุ่มรอบระดับคงที่ มันเกาะกลุ่มกัน และช่วงเวลาที่เลือกคือความทรงจำของตราสารเกี่ยวกับกลุ่มที่มันกำลังอยู่
ถัดไป: ภาวะความผันผวนและการเกาะกลุ่ม — ทำไมความเงียบตามด้วยความเงียบและพายุมาเป็นกลุ่ม จะอ่านอย่างไรว่าคุณอยู่ในภาวะไหน และมันเปลี่ยนอะไร
- True range คือค่าที่มากที่สุดระหว่าง ราคาสูงลบราคาต่ำ ราคาสูงลบราคาปิดก่อนหน้า และราคาต่ำลบราคาปิดก่อนหน้า ช่องว่างราคาจึงถูกนับด้วย
- Average True Range ของ J. Welles Wilder หาค่าเฉลี่ยของ true range ในช่วงเวลาหนึ่ง — ค่าเริ่มต้น 14 ช่วง — และแสดงเป็นหน่วยราคา
- ความผันผวนที่เกิดขึ้นจริง (Realised Volatility) คือส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนในช่วงเวลาหนึ่ง แสดงเป็นเปอร์เซ็นต์ และเทียบข้ามตราสารได้
- ATR บ่งบอกความผันผวน ไม่ใช่ทิศทางของราคา
- ค่าความผันผวนที่อ่านได้อธิบายช่วงหนึ่งในอดีต ช่วงย้อนหลัง (lookback) เป็นตัวกำหนดว่ามันอธิบายอะไร