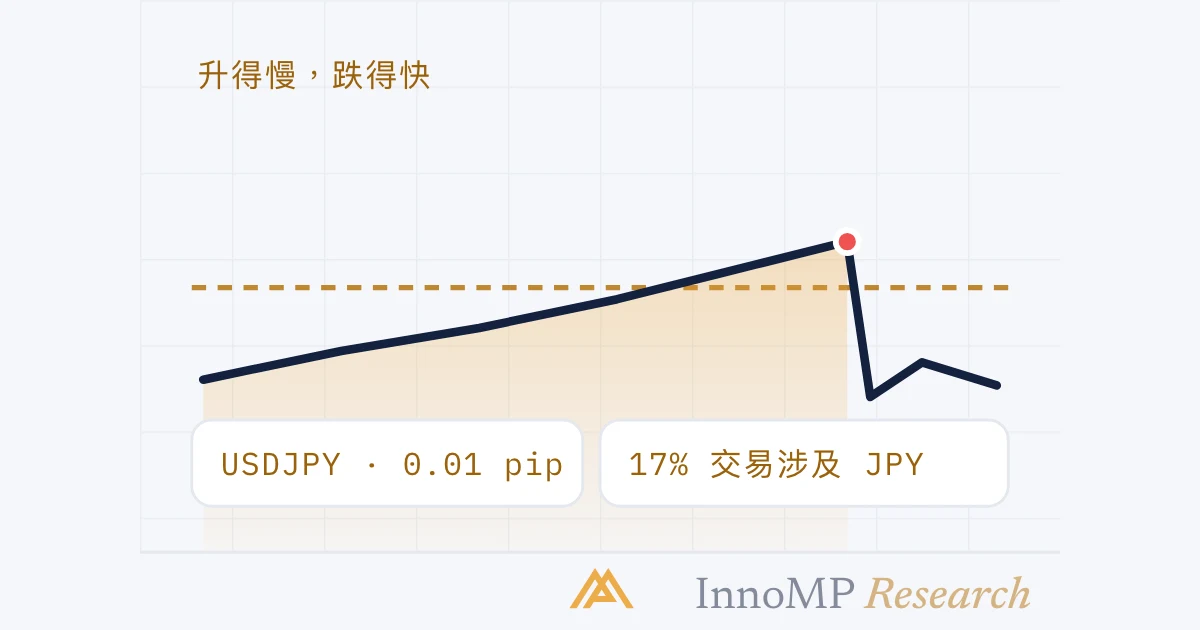
USDJPY 是以日圓計價的美元,介於交易量第一和第三大的貨幣之間。它持續的驅動因素是美國與日本的利差,這令日圓成為套息交易的融資貨幣 — 所以套息交易持續期間,這個貨幣對升得慢;交易平倉回補時,它跌得快。pip 是小數點後第二位,其美元價值隨匯率變動,而日本財務省不時會入市干預。倉位大小要按止蝕距離和按今日匯率計算的 pip 價值來定。
想交易美元又不想碰歐元時,交易者會選 USDJPY;它也是在同一個「主要貨幣對」標籤下,表現與 EURUSD 差別最大的一個。它長時間背負主要貨幣對之中最大的利差,令它成為典型的套息貨幣對;它的央行沒有固定的公佈時間,而財務省會直接入市干預;它的 pip 每天值的美元數目都不一樣。這是一套有意識地交易它的框架。
真正推動這個貨幣對的是甚麼
被放大的利差。 和每個貨幣對一樣,USDJPY 是押注兩個利率之中哪一個會更高。它與眾不同之處在於差距的大小 — 日本利率長時間遠低於美國利率 — 所以這個貨幣對往往隨美國收益率走動,多於隨日本那一邊的任何因素。美國利率預期上升,這個貨幣對就上升;預期下降,它就下跌。EURUSD 的交易框架說明了其中的機制;在這裡,它以更大的差距運作。
套息交易。 一個闊而持久的利差,令日圓成為典型的融資貨幣:賣出或借入日圓,持有美元,賺取當中的差額。這類交易持續期間,日圓往往逐步轉弱。當交易平倉回補時 — 通常是在一輪避險情緒爆發、倉位同時被平掉之際 — 日圓會急升。這在圖表上形成的形態,是關於 USDJPY 唯一要牢記的一點:它升得慢,跌得快。
方向相反的風險胃納。 對大多數美元貨幣對來說,市場受壓時美元會獲得買盤。對 USDJPY 來說,獲得買盤的是日圓 — 也就是上面的平倉回補 — 所以即使美元在其他地方上升,股市下跌時這個貨幣對也經常下跌。把 EURUSD 的直覺帶到 USDJPY 的交易者,會把這個方向弄反。
干預。 日本財務省不時會直接入市,買入日圓令它走強。這些走勢又大、又快、事先不會公佈;金額只會在事後按月公佈,數據集可追溯至 1991 年。其他主要貨幣對都沒有這種情況。干預無法預測,但它是一個理由,說明在財務省以往捍衛過的價位附近,這個貨幣對的風險並不對稱。
實際用途在整個系列中都沒有改變:驅動因素用來過濾,而不是預測。與美國收益率走向一致的技術形態,比與之對抗的更值得信任 — 而一個長倉,比起 EURUSD 中同樣的形態,應該配一個更闊的止蝕,因為快的那一邊就是這個樣子。
合約,以及會變動的 pip
USDJPY 以每美元多少日圓報價,報到小數點後第二位,第三位用來表示分數 pip。落第一張盤之前,需要知道的合約細節:
-
合約規模 — 1 標準手是 100,000 美元,這是外匯的標準,也是本站計算器使用的規模。請在你的平台的合約詳情中確認。
-
pip — 1 pip 是 0.01,即小數點後第二位,而不是第四位。以標準手計就是 1,000 日圓。以美元計,等於 1,000 除以匯率:匯率 148 時約 6.75 USD,160 時約 6.25 USD。這是這個貨幣對不聲不響的陷阱 — pip 價值並不固定,建立在 EURUSD 每 pip 10 USD 之上的倉位習慣,在這裡會錯三分之一。pip 的計算和 pip 計算器都會處理這個換算;計算器已預設這個貨幣對。
-
槓桿 — 在 InnoMP,主要貨幣對享有最高的槓桿級別,最高 1:1000,最高一級須經審批。槓桿決定一個倉位佔用的保證金;止蝕決定它可能虧損多少 — 這就是先定倉位,再談槓桿所講的分別。
-
隔夜利息(swap) — 隔夜利率反映利差,而 USDJPY 的利差長時間都很大。哪一方收取,取決於哪個利率較高;計算方法見一筆交易的真實成本。
交易時段與財經日曆
東京時段在這裡很重要。 對大多數美元貨幣對來說,亞洲時段交投淡靜、在區間內上落。USDJPY 是例外:日本的數據在東京時段公佈,日本機構在這段時間交易本國貨幣,所以在 EURUSD 沉睡時,這個貨幣對可以真正活躍。交易時段時鐘會顯示你身處哪個時段;對這個貨幣對來說,東京時段是一個真正的交易時段。
日本央行。 日本央行每年舉行八次例會 — 2026 年的日期列在財經日曆上 — 而且和聯儲局或歐洲央行不同,它沒有公佈決定的固定時間。聲明在會議結束時發佈,通常在東京時間中午前後,這令事件風險分散在整個時段,而不是集中在某一分鐘。在議息日,整個東京時段都背負著這個事件。
美國數據仍然佔主導。 由於這個貨幣對隨美國收益率走動,紐約時間 08:30 公佈的 CPI 和非農就業數據對它的推動,至少不亞於任何日本數據。財經日曆交易手冊同樣適用。
干預沒有日程。 這是這個貨幣對上唯一一個無法事先安排應對的事件。財務省會在事後公佈它做了甚麼。
重點 USDJPY 的兩邊並不一樣大。上升是由利差支撐的慢慢推進;下跌是平倉回補,有時還有財務省買入日圓推波助瀾。足以應付上升階段的止蝕,落在下跌階段的雜訊之內。倉位要按快的那一邊來定,而且每次交易前都要按今日匯率重新核對 pip 價值 — 它自昨天以來已經變了。
為這個貨幣對計算倉位
倉位計算的算式沒有改變;改變的是 pip 價值成了一個輸入值,而不是常數。以 10,000 的帳戶、每筆交易風險 1%、貨幣對報 148.20 為例:
- 風險預算:100
- 圖表上的止蝕距離:假設為 40 pip
- 每手 100,000 的 pip 價值:1,000 日圓 ÷ 148.20 ≈ 每 pip 6.75 USD
- 倉位:100 ÷ (40 × 6.75) = 0.37 手
可以在倉位計算器中自己算一遍 — USDJPY 已預設好,換算會自動完成。然後把價格改為 160,看著 pip 價值跌到 6.25,同樣的止蝕下倉位升到 0.40 手。這就是這個貨幣對在告訴你:它的倉位大小取決於它在甚麼價位交易。
日圓特有的兩點補充。長倉處於慢的那一邊,需要一個顧及快的那一邊的止蝕 — 平倉回補不會給你第二次在價位離場的機會。而在財務省以往捍衛過的價位附近,剛好設在價位之外的止蝕,正正設在干預會令它在遠離價格處成交的地方;止蝕設置說明了一般情況,而這個貨幣對提供了最鮮明的例子。
收尾的框架
每一個 USDJPY 交易構想都用四個問題來檢驗。美國收益率往哪個方向走,交易形態與它一致嗎?套息交易正在建立還是在平倉 — 這是慢的一邊還是快的一邊?按今日匯率,1 pip 值多少,以這個價值計,止蝕容許多大的倉位?價格是否接近一個由市場以外的人捍衛過的價位?這個貨幣對獎勵記得它不對稱的交易者,而向那些把它當作換了名字的 EURUSD 來定倉位的人收取代價。
- 根據國際結算銀行(BIS),2022 年 4 月全部外匯交易中有 17% 的一方是日圓,是繼美元和歐元之後交易量第三大的貨幣。
- USDJPY 的 1 pip 是 0.01;以 100,000 美元的標準手計,就是 1,000 日圓,匯率 148 時約為 6.75 USD,匯率較高時則較少。
- 日本央行每年舉行八次例行政策會議,並沒有公佈決定的固定時間。
- 日本財務省每月公佈外匯干預金額,數據集由 1991 年 4 月開始。
- 作為套息交易的融資一方,日圓在交易持續期間往往逐步轉弱,在交易平倉回補時則急升。