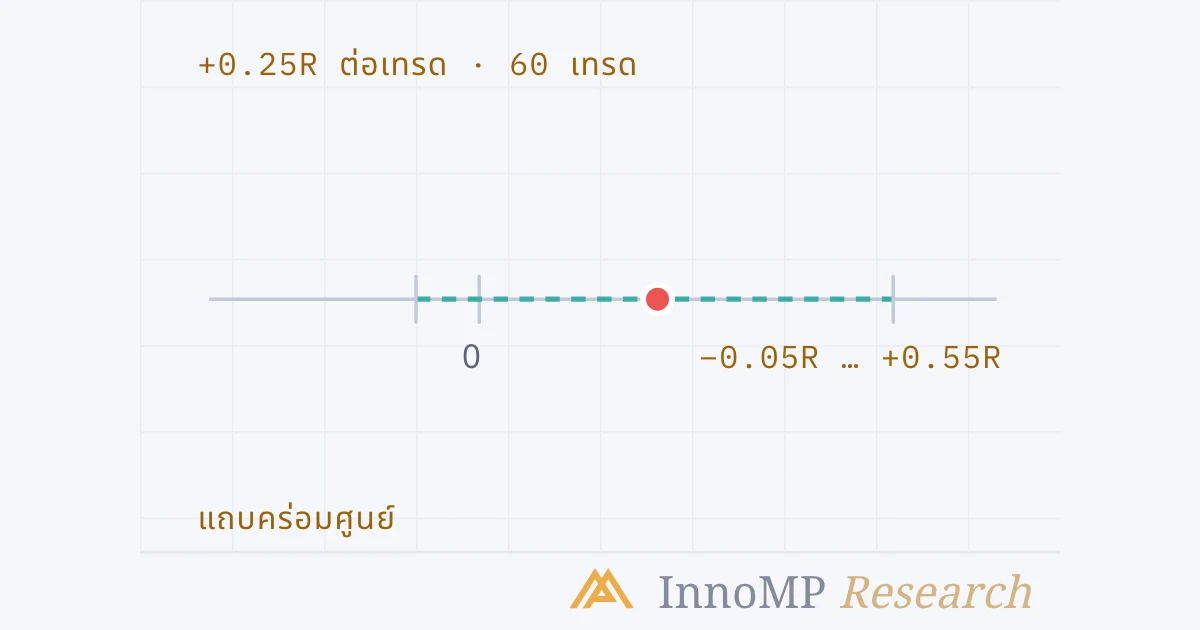
ค่าคาดหวังพร้อมแถบความคลาดเคลื่อน คือการรายงานค่าเฉลี่ย R ต่อเทรดคู่กับความคลาดเคลื่อนมาตรฐาน (standard error) — การกระจายของผลการเทรดหารด้วยรากที่สองของจำนวนเทรด — และช่วงความเชื่อมั่น (confidence interval) ที่ได้จากค่านั้น บันทึก 60 เทรดที่เฉลี่ย +0.25R และกระจาย 1.2R มีความคลาดเคลื่อนมาตรฐานราว 0.15R ช่วง 95% จึงอยู่ราว −0.05R ถึง +0.55R: ยังแยกความได้เปรียบออกจากการไม่มีเลยไม่ได้ ช่วงนี้แคบลงตามรากที่สองของกลุ่มตัวอย่าง การทำให้แคบลงครึ่งหนึ่งจึงต้องใช้เทรดมากขึ้นสี่เท่า
ค่าคาดหวังพร้อมแถบความคลาดเคลื่อน คือการรายงานค่าเฉลี่ย R ต่อเทรดคู่กับความคลาดเคลื่อนมาตรฐาน และช่วงความเชื่อมั่นที่ได้จากค่านั้น — เพื่อให้อ่านบันทึกเป็นช่วง ไม่ใช่ตัวเลขตัวเดียว บันทึกหกสิบเทรดที่ +0.25R ยังไม่ได้แสดงความได้เปรียบ มันแสดงตัวเลขที่แถบความคลาดเคลื่อนยื่นลงไปต่ำกว่าศูนย์
ระดับกลางจบด้วยสมุดบันทึก: ทุกเทรดที่เซ็ตอัปจะเข้า และเลขคณิตที่เปลี่ยนรายการนั้นเป็นอัตราการชนะ กำไรเฉลี่ยและขาดทุนเฉลี่ย และค่าคาดหวัง ตอนนั้นใส่แถบความคลาดเคลื่อนให้อัตราการชนะ กลุ่มนี้ทำแบบเดียวกันกับตัวเลขที่สำคัญ — ค่าคาดหวังเอง — แล้วถามสองคำถามที่บันทึกตอบเองไม่ได้: Drawdown (การลดลงของพอร์ต) ของมันอาจแย่ได้แค่ไหน และกฎถูกปรับให้เข้ากับอดีตที่ใช้ทดสอบหรือไม่
บันทึกคือกลุ่มตัวอย่าง
หกสิบเทรดคือกลุ่มตัวอย่างหนึ่งของกระบวนการ ใช้เซ็ตอัปเดียวกันกับหกสิบเทรดชุดอื่น — ปีถัดไป คู่เงินอื่น — ค่าเฉลี่ยจะออกมาที่อื่น ระยะที่มันขยับโดยทั่วไปคือ ความคลาดเคลื่อนมาตรฐาน (standard error): ส่วนเบี่ยงเบนมาตรฐานของผลการเทรดแต่ละครั้งในหน่วย R หารด้วยรากที่สองของจำนวนเทรด
ช่วงความเชื่อมั่น (confidence interval) คือค่าเฉลี่ยบวกลบจำนวนเท่าของความคลาดเคลื่อนมาตรฐาน — สำหรับช่วง 95% คือค่า t ที่ใกล้สองเมื่อกลุ่มตัวอย่างเกินไม่กี่สิบเทรด คู่มือของ NIST ระบุความหมายไว้อย่างแม่นยำ และความแม่นยำนั้นสำคัญ: มันไม่ได้แปลว่ามีความน่าจะเป็น 95% ที่ค่าคาดหวังจริงอยู่ในแถบนี้ แต่แปลว่าถ้าเก็บบันทึกหกสิบเทรดหลาย ๆ ชุดและคำนวณช่วงของแต่ละชุด ราว 95% ของช่วงเหล่านั้นจะครอบคลุมค่าจริง ช่วงนี้เป็นหนึ่งในนั้น และจะอยู่ใน 95% หรือ 5% ก็รู้ไม่ได้จากภายในตัวมันเอง
สิ่งที่รู้ได้คือความกว้าง และความกว้างคือประเด็น ช่วงจาก −0.05R ถึง +0.55R ครอบคลุมทั้งเซ็ตอัปที่ขาดทุนช้า ๆ เซ็ตอัปที่ทำได้ครึ่ง R ต่อเทรด และทุกอย่างที่อยู่ระหว่างนั้น บันทึกได้จำกัดความเป็นไปได้ให้แคบลงแล้ว แต่ยังไม่ได้เลือกระหว่างความเป็นไปได้เหล่านั้น
ทำไมต้องเป็นรากที่สอง
ความคลาดเคลื่อนมาตรฐานหดลงตามรากที่สองของกลุ่มตัวอย่าง ไม่ใช่ตามกลุ่มตัวอย่าง การเพิ่มบันทึกเป็นสองเท่าไม่ได้ทำให้แถบสั้นลงครึ่งหนึ่ง
นี่คือเลขคณิตที่อยู่ใต้กฎที่ระดับกลางกล่าวไว้โดยไม่ได้แสดงที่มา: ใช้เทรดมากกว่าที่รู้สึกว่าจำเป็น และเป็นเหตุผลที่ช่วงของอัตราการชนะที่ตอนนั้นยกมา — ราวสิบแปดจุดทั้งสองทางที่สามสิบเทรด ราวหกจุดที่สามร้อยเทรด — มีรูปแบบอย่างที่เห็น อัตราการชนะเป็นสัดส่วน และความคลาดเคลื่อนมาตรฐานของสัดส่วนก็หดลงตามรากที่สองแบบเดียวกัน
การกระจายสำคัญพอ ๆ กับจำนวน
อีกพจน์หนึ่งในความคลาดเคลื่อนมาตรฐานคือการกระจายของผล และการกระจายเป็นคุณสมบัติของเซ็ตอัป — ของวิธีที่มันออกจากเทรด — ไม่ใช่ของตลาด
เซ็ตอัปที่แพ้ 1R และชนะ 1.5R มีผลที่อยู่ใกล้ค่าเฉลี่ย เซ็ตอัปที่แพ้ 1R และบางครั้งชนะ 6R — รูปแบบตามแนวโน้ม ที่เทรดส่วนใหญ่ออกเสมอตัวและไม่กี่เทรดจ่ายให้ทั้งปี — มีการกระจายกว้างกว่าสองเท่า และความคลาดเคลื่อนมาตรฐานใหญ่กว่าสองเท่าที่กลุ่มตัวอย่างใดก็ตาม เซ็ตอัปที่สองอาจมีค่าคาดหวังสูงกว่าและยังพิสูจน์ได้ยากกว่า นี่ไม่ใช่เหตุผลให้เลือกตัวใด แต่เป็นเหตุผลให้รู้ว่าในสมุดบันทึกเป็นตัวไหน ก่อนตัดสินว่าสมุดบันทึกบอกอะไรได้แค่ไหน
อ่านช่วงความเชื่อมั่น
เมื่อวาดช่วงแล้ว มันทำได้เพียงสามอย่างเมื่อเทียบกับศูนย์
นี่คือความหมายที่ระดับนี้ใช้คำนี้ ความได้เปรียบ (edge) คือค่าคาดหวังที่เป็นบวก ซึ่งยังคงเป็นบวกหลังหักสเปรดและ Swap ข้ามคืน และมีช่วงความเชื่อมั่นอยู่เหนือศูนย์ ตัวเลขบวกเพียงอย่างเดียวยังไม่ใช่ มันคือบันทึก B และบันทึก B คือหน้าตาของบันทึกเกือบทุกชุดที่ขนาดเท่าที่การรีเพลย์ด้วยมือสร้างได้ การอ่าน B อย่างตรงไปตรงมาไม่ใช่ “ได้ผล” หรือ “ไม่ได้ผล” แต่คือ “นับต่อไป” — ซึ่งเป็นการตัดสินใจเรื่องเวลาและการเทรดบนบัญชีทดลอง ไม่ใช่เรื่องเงิน
ต้นทุนเลื่อนช่วง กลุ่มตัวอย่างทำให้แคบ
ช่วงที่วาดไว้มาจากผลก่อนหักต้นทุน ต้นทุนจริงของการเทรด — สเปรด Swap ข้ามคืน Slippage (ราคาคลาดเคลื่อน) — ถูกหักออกจากทุกเทรด และในหน่วย R มันเป็นจำนวนคงที่ต่อเทรดสำหรับเซ็ตอัปหนึ่ง ๆ เพราะ Stop Loss เป็นจำนวนเท่าคงที่ของสิ่งเดียวกัน
ผลที่ตามมามีสองข้อ เซ็ตอัปที่มีความได้เปรียบก่อนหักต้นทุนเพียงเล็กน้อย อาจไม่มีเลยหลังหักต้นทุน และบันทึกจะไม่เผยสิ่งนี้จนกว่าจะใส่ต้นทุนทีละเทรด — ซึ่งเป็นเหตุผลที่สมุดบันทึกของระดับกลางมีคอลัมน์สำหรับมัน และการเปรียบเทียบสองเซ็ตอัปคือการเปรียบเทียบช่วงหลังหักต้นทุน: เซ็ตอัปที่เทรดบ่อยกว่าจ่ายต้นทุนบ่อยกว่า และช่วงของมันต่ำลงมากกว่า
ประเด็นสำคัญ ค่าคาดหวังของบันทึกคือจุดหนึ่ง ความคลาดเคลื่อนมาตรฐานของมันคือการกระจายของผลหารด้วยรากที่สองของจำนวน ช่วงความเชื่อมั่นคือราวสองเท่าของค่านั้นทั้งสองข้าง ต้นทุนเลื่อนช่วงลง มีแต่เทรดที่มากขึ้น — มากขึ้นมาก — ที่ทำให้มันแคบลง เซ็ตอัปมีความได้เปรียบเมื่อแถบอยู่เหนือศูนย์หลังหักต้นทุน และไม่ใช่ก่อนหน้านั้น
ต้องใช้กี่เทรด
คำถามที่ระดับกลางตอบว่า “มากกว่าที่รู้สึกว่าจำเป็น” มีคำตอบเชิงเลขคณิต และควรดูให้เห็น เพราะมันใหญ่กว่าที่สัญชาตญาณยอมรับ
คอลัมน์ซ้ายคือความคลาดเคลื่อนมาตรฐานที่กลับด้าน: ขนาดกลุ่มตัวอย่างที่สองเท่าของความคลาดเคลื่อนมาตรฐานเท่ากับค่าคาดหวัง ช่วงจึงพ้นศูนย์พอดีถ้าค่าเฉลี่ยของบันทึกคือความจริง คอลัมน์ขวาคือสูตรของคู่มือ NIST สำหรับขนาดกลุ่มตัวอย่างที่ต้องใช้เพื่อตรวจพบการเลื่อนขนาดหนึ่ง — ผลรวมของค่า z สองค่ายกกำลังสอง คูณการกระจายหารด้วยขนาดการเลื่อนยกกำลังสอง — ด้วยโอกาสผลบวกลวงตามธรรมเนียม 5% และโอกาสพลาด 10% มันใหญ่กว่าคอลัมน์ซ้ายราว 2.7 เท่า เพราะมันไม่ได้ถามแค่ว่าแถบอาจพ้นศูนย์ แต่ถามว่ามันจะพ้น เก้าครั้งในสิบ
ทั้งสองคอลัมน์บอกสิ่งเดียวกันเกี่ยวกับความได้เปรียบขนาดเล็ก ค่าคาดหวังหนึ่งในสิบของ R เป็นความได้เปรียบจริง — ตลอดพันเทรดมันคือหนึ่งร้อย R — และเป็นความได้เปรียบที่เซ็ตอัปซึ่งเกิดสัปดาห์ละสองครั้งพิสูจน์ไม่ได้ภายในห้าปี เซ็ตอัปที่บันทึกแบบใช้ดุลยพินิจตรวจสอบได้ คือเซ็ตอัปที่ความได้เปรียบต่อเทรดใหญ่เมื่อเทียบกับการกระจายของผล นั่นคือข้อจำกัดว่าระดับนี้จะเรียกอะไรว่าความได้เปรียบได้อย่างตรงไปตรงมา และควรรู้ก่อนเปิดสมุดบันทึก ดีกว่ารู้หลังจากนั้น
สิ่งที่ช่วงความเชื่อมั่นบอกไม่ได้
ช่วงนี้อธิบายค่าเฉลี่ย และมองบันทึกเป็นถุงของผลที่เป็นอิสระต่อกัน ซึ่งลำดับไม่สำคัญ มีสองอย่างที่หลุดไปจากมัน ลำดับของเทรดสำคัญจริง ๆ สำหรับทุกเรื่องเกี่ยวกับ Drawdown — บันทึกที่ค่าคาดหวังดีอาจมาถึงด้วยเส้นทางที่เทรดเดอร์ไม่มีทางทนผ่านได้ และตอนถัดไปจะสุ่มซ้ำบันทึกเพื่อดูว่าเส้นทางอื่นแย่ได้แค่ไหน และบันทึกถูกสมมติว่าเป็นชุดเดียวที่มี: ถ้ามันเป็นชุดที่ดีที่สุดจากกฎสิบเวอร์ชัน ช่วงนี้ก็แคบเกินไปเป็นปริมาณที่ขึ้นกับสิบเวอร์ชันนั้น ซึ่งเป็นจุดที่กลุ่มนี้จบลง
ถัดไป: มอนติคาร์โลและ Drawdown — สุ่มซ้ำเทรดในบันทึกเพื่อดู Drawdown ที่ลำดับของมันซ่อนไว้ และกำหนดขนาดให้รอดผ่านผลสุ่มที่แย่ได้
- ค่าคาดหวังคือค่าเฉลี่ย R ต่อเทรด ความคลาดเคลื่อนมาตรฐานของมันคือส่วนเบี่ยงเบนมาตรฐานของผลการเทรดหารด้วยรากที่สองของจำนวนเทรด
- ช่วงความเชื่อมั่นของค่าเฉลี่ยคือค่าเฉลี่ยบวกลบค่า t คูณความคลาดเคลื่อนมาตรฐาน และแคบลงตามรากที่สองของกลุ่มตัวอย่าง (NIST e-Handbook)
- ตัวอย่าง: 60 เทรดที่ +0.25R และกระจาย 1.2R ให้ช่วง 95% ราว −0.05R ถึง +0.55R ส่วน 300 เทรดทำให้แคบลงเหลือราว +0.11R ถึง +0.39R
- เทรดมากขึ้นสี่เท่าทำให้แถบความคลาดเคลื่อนสั้นลงครึ่งหนึ่ง ความแม่นยำเท่าเดิมสำหรับความได้เปรียบที่เล็กกว่าต้องใช้เทรดมากขึ้นตามสัดส่วน
- สเปรดและ Swap ข้ามคืนเลื่อนทั้งช่วงลงโดยไม่ทำให้แคบลง ความได้เปรียบจึงต้องตัดสินหลังหักต้นทุน