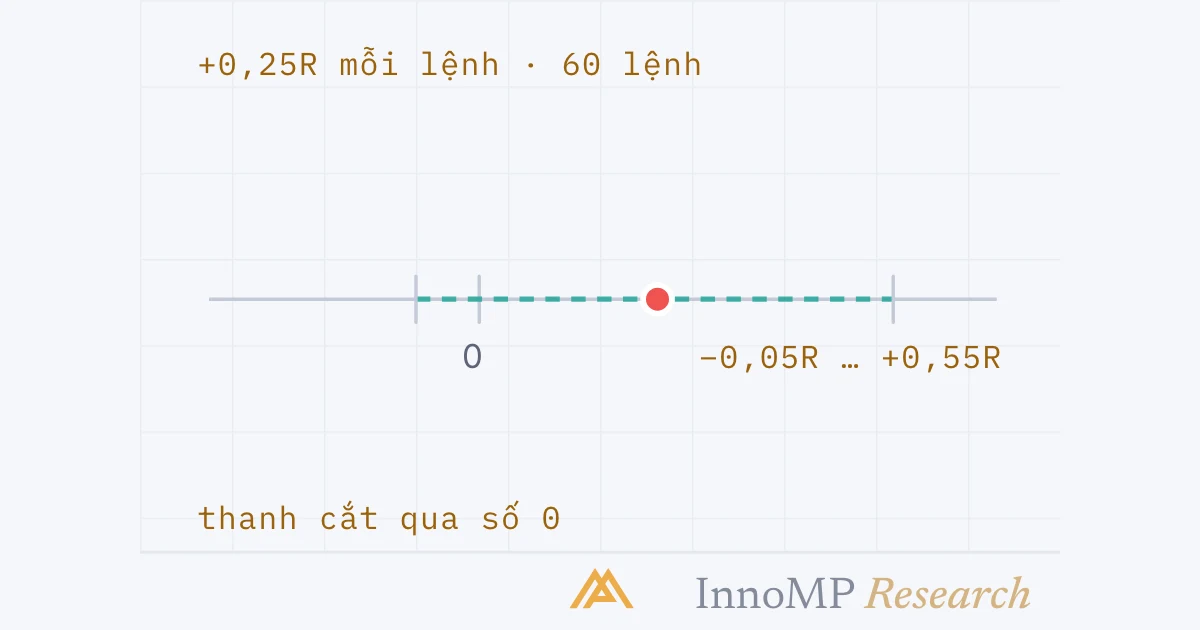
Kỳ vọng kèm thanh sai số nghĩa là báo cáo R trung bình mỗi giao dịch cùng với sai số chuẩn của nó — độ phân tán của kết quả giao dịch chia cho căn bậc hai của số giao dịch — và khoảng tin cậy suy ra từ đó. Một hồ sơ 60 giao dịch trung bình +0,25R với độ phân tán 1,2R có sai số chuẩn gần 0,15R, nên khoảng 95% chạy từ khoảng −0,05R đến +0,55R: chưa thể phân biệt lợi thế với không có gì. Khoảng này hẹp lại theo căn bậc hai của mẫu, nên muốn thu hẹp một nửa cần gấp bốn lần số giao dịch.
Kỳ vọng kèm thanh sai số nghĩa là báo cáo R trung bình mỗi giao dịch cùng với sai số chuẩn của nó, và khoảng tin cậy suy ra từ đó — để một hồ sơ được đọc như một khoảng chứ không phải một con số. Một hồ sơ sáu mươi giao dịch ở +0,25R chưa cho thấy lợi thế. Nó cho thấy một con số có thanh sai số kéo xuống dưới 0.
Cấp Trung cấp kết thúc bằng một cuốn sổ: mọi giao dịch mà một setup lẽ ra đã vào, và phép tính biến danh sách đó thành tỷ lệ thắng, lãi và lỗ trung bình, và kỳ vọng. Phần đó đã gắn thanh sai số cho tỷ lệ thắng. Nhóm này làm điều tương tự cho con số quan trọng — chính kỳ vọng — rồi đặt hai câu hỏi mà một hồ sơ không tự trả lời được: các đợt drawdown của nó lẽ ra có thể tệ đến mức nào, và các quy tắc có bị khớp vào chính quá khứ dùng để kiểm thử chúng hay không.
Hồ sơ là một mẫu
Sáu mươi giao dịch là một mẫu của một quy trình. Chạy cùng setup trên sáu mươi giao dịch khác — năm sau, một cặp khác — và giá trị trung bình sẽ ra ở chỗ khác. Khoảng cách nó thường dịch chuyển là sai số chuẩn (standard error): độ lệch chuẩn của kết quả từng giao dịch, tính bằng R, chia cho căn bậc hai của số giao dịch.
Khoảng tin cậy (confidence interval) là giá trị trung bình cộng hoặc trừ một bội số của sai số chuẩn — với khoảng 95%, đó là một giá trị t gần bằng hai khi mẫu vượt quá vài chục giao dịch. Sổ tay NIST nói chính xác điều nó có nghĩa, và sự chính xác đó quan trọng: đây không phải xác suất 95% rằng kỳ vọng thật nằm trong thanh này. Mà là nếu thu thập nhiều hồ sơ sáu mươi giao dịch và tính khoảng cho từng hồ sơ, khoảng 95% số khoảng đó sẽ chứa giá trị thật. Khoảng này là một trong số đó, và việc nó thuộc nhóm 95% hay nhóm 5% thì không thể biết được từ bên trong nó.
Điều biết được là độ rộng của nó, và độ rộng mới là điểm chính. Một khoảng từ −0,05R đến +0,55R chứa cả một setup lỗ chậm, một setup kiếm nửa R mỗi giao dịch, và mọi thứ ở giữa. Hồ sơ đã thu hẹp các khả năng; nó chưa chọn giữa chúng.
Vì sao là căn bậc hai
Sai số chuẩn giảm theo căn bậc hai của mẫu, không phải theo chính cỡ mẫu. Tăng gấp đôi hồ sơ không làm thanh sai số giảm một nửa.
Đây là phép tính nằm bên dưới một quy tắc mà cấp Trung cấp đã nêu mà không kèm nó: nhiều giao dịch hơn mức bạn cảm thấy là cần. Đó cũng là lý do khoảng tỷ lệ thắng mà phần đó trích — khoảng mười tám điểm mỗi phía ở ba mươi giao dịch, khoảng sáu điểm ở ba trăm — có hình dạng như vậy. Tỷ lệ thắng là một tỷ lệ, và sai số chuẩn của một tỷ lệ cũng giảm theo cùng căn bậc hai đó.
Độ phân tán quan trọng ngang với số lượng
Thành phần còn lại trong sai số chuẩn là độ phân tán của kết quả, và độ phân tán là đặc tính của setup — của cách nó thoát lệnh — chứ không phải của thị trường.
Một setup lỗ 1R và thắng 1,5R có kết quả nằm gần giá trị trung bình. Một setup lỗ 1R và thỉnh thoảng thắng 6R — kiểu đi theo xu hướng, nơi phần lớn giao dịch hòa vốn và vài giao dịch gánh cả năm — có độ phân tán rộng hơn gấp đôi, và sai số chuẩn của nó lớn hơn gấp đôi ở bất kỳ cỡ mẫu nào. Setup thứ hai có thể có kỳ vọng cao hơn mà vẫn khó chứng minh hơn. Đây không phải lý do để ưu tiên setup nào; đây là lý do để biết cuốn sổ đang chứa loại nào trước khi quyết định cuốn sổ có thể nói được bao nhiêu.
Đọc khoảng tin cậy
Khi đã vẽ khoảng, nó chỉ có thể ở một trong ba trạng thái so với số 0.
Đây là nghĩa mà cấp độ này dùng cho từ đó. Một lợi thế (edge) là một kỳ vọng dương vẫn còn dương sau spread và swap, và có khoảng tin cậy nằm trên 0. Chỉ một con số dương thì chưa phải; đó là hồ sơ B, và hồ sơ B là hình dạng của gần như mọi hồ sơ ở cỡ mẫu mà một lần chạy lại thủ công tạo ra. Cách đọc trung thực về B không phải “nó hiệu quả” hay “nó không hiệu quả” mà là “đếm tiếp” — đó là một quyết định về thời gian và giao dịch demo, không phải về tiền.
Chi phí dời khoảng; mẫu thu hẹp khoảng
Khoảng tin cậy được vẽ trên kết quả gộp. Chi phí thật của một giao dịch — spread, swap, trượt giá — bị trừ khỏi từng giao dịch, và tính bằng R thì đó là một khoản cố định mỗi giao dịch với một setup cho trước, vì mức cắt lỗ là một bội số cố định của chính những thứ đó.
Hai hệ quả. Một setup có lợi thế gộp nhỏ có thể hoàn toàn không có lợi thế ròng, và hồ sơ sẽ không lộ ra điều đó cho đến khi chi phí được ghi vào từng giao dịch — đó là lý do cuốn sổ của cấp Trung cấp có một cột cho chúng. Và việc so sánh hai setup là so sánh các khoảng ròng: một setup giao dịch thường xuyên hơn trả chi phí thường xuyên hơn, và khoảng của nó thấp hơn nhiều hơn.
Điểm chính Kỳ vọng của một hồ sơ là một điểm; sai số chuẩn của nó là độ phân tán của kết quả chia cho căn bậc hai của số lượng; khoảng tin cậy xấp xỉ hai lần con số đó về mỗi phía. Chi phí dời khoảng xuống. Chỉ có thêm giao dịch — thêm rất nhiều — mới làm nó hẹp lại. Setup có lợi thế khi thanh nằm trên 0 sau chi phí, và trước đó thì chưa.
Bao nhiêu giao dịch
Câu hỏi mà cấp Trung cấp trả lời bằng “nhiều hơn mức bạn cảm thấy là cần” có một đáp án bằng phép tính, và đáng xem vì nó lớn hơn mức trực giác cho phép.
Cột bên trái là sai số chuẩn đảo ngược lại: cỡ mẫu mà ở đó hai sai số chuẩn bằng kỳ vọng, để khoảng tin cậy vừa loại trừ số 0 nếu giá trị trung bình của hồ sơ chính là giá trị thật. Cột bên phải là công thức của sổ tay NIST cho cỡ mẫu cần thiết để phát hiện một độ dịch chuyển có quy mô cho trước — tổng của hai giá trị z, bình phương, nhân với độ phân tán chia cho độ dịch chuyển, bình phương — với xác suất dương tính giả quy ước 5% và xác suất bỏ sót 10%. Nó lớn khoảng 2,7 lần cột bên trái, vì nó không chỉ đòi hỏi thanh sai số có thể vượt qua 0 mà là sẽ vượt qua, chín lần trong mười.
Cột nào cũng nói cùng một điều về những lợi thế nhỏ. Kỳ vọng một phần mười R là một lợi thế thật — qua một nghìn giao dịch là một trăm R — và cũng là lợi thế mà một setup vào lệnh hai lần mỗi tuần không thể chứng minh trong vòng năm năm. Những setup có thể được kiểm chứng bằng một hồ sơ giao dịch tùy ý là những setup có lợi thế mỗi giao dịch lớn so với độ phân tán của kết quả. Đó là một giới hạn đối với những gì cấp độ này có thể trung thực gọi là lợi thế, và tốt hơn nên biết điều đó trước khi mở cuốn sổ hơn là sau.
Điều khoảng tin cậy không nói được
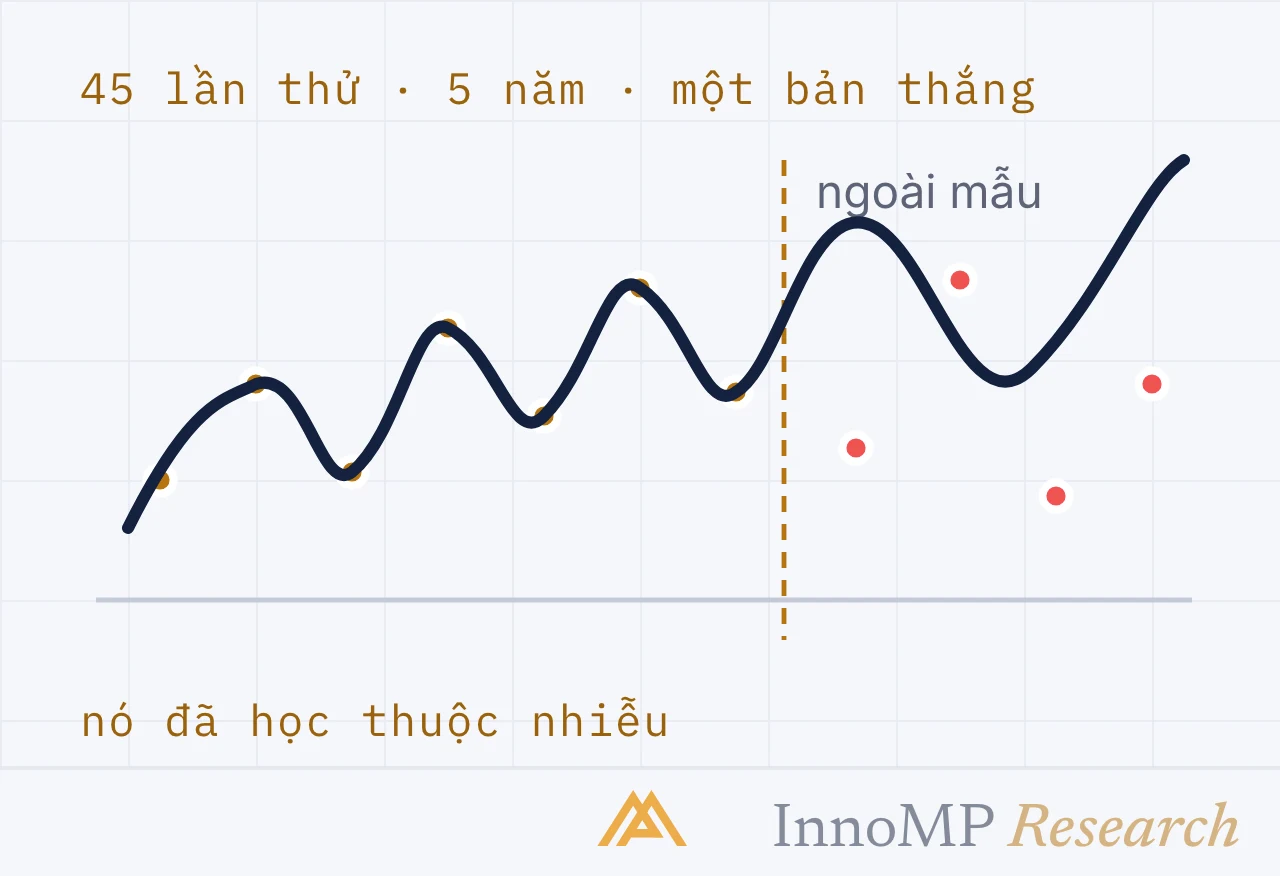
Khoảng tin cậy mô tả giá trị trung bình, và nó coi hồ sơ như một túi các kết quả độc lập mà thứ tự không quan trọng. Có hai thứ lọt khỏi nó. Thứ tự giao dịch thực ra có quan trọng, đối với mọi thứ liên quan đến drawdown — một hồ sơ có kỳ vọng tốt vẫn có thể đến bằng một con đường mà nhà giao dịch không thể ngồi chịu đựng nổi, và phần tiếp theo lấy mẫu lại hồ sơ để xem những con đường khác tệ đến đâu. Và hồ sơ được giả định là hồ sơ duy nhất: nếu nó là bản tốt nhất trong mười phiên bản của quy tắc, khoảng tin cậy hẹp quá mức một lượng tùy thuộc vào mười phiên bản đó, và đó là nơi nhóm này kết thúc.
Tiếp theo: Monte Carlo và drawdown — lấy mẫu lại các giao dịch của hồ sơ để thấy những đợt drawdown mà thứ tự của nó che giấu, và định khối lượng sao cho những lần rút xấu vẫn chịu đựng được.
- Kỳ vọng (expectancy) là R trung bình mỗi giao dịch; sai số chuẩn của nó là độ lệch chuẩn của kết quả các giao dịch chia cho căn bậc hai của số giao dịch.
- Khoảng tin cậy của một giá trị trung bình là trung bình cộng hoặc trừ một giá trị t nhân với sai số chuẩn, và nó hẹp lại theo căn bậc hai của mẫu (NIST e-Handbook).
- Minh họa: 60 giao dịch ở +0,25R với độ phân tán 1,2R cho khoảng 95% từ khoảng −0,05R đến +0,55R; 300 giao dịch thu hẹp nó còn khoảng +0,11R đến +0,39R.
- Gấp bốn lần số giao dịch thì thanh sai số giảm một nửa; cùng độ chính xác với một lợi thế nhỏ hơn cần nhiều giao dịch hơn theo tỷ lệ tương ứng.
- Spread và swap dời cả khoảng xuống mà không làm nó hẹp lại, nên lợi thế được đánh giá sau chi phí.