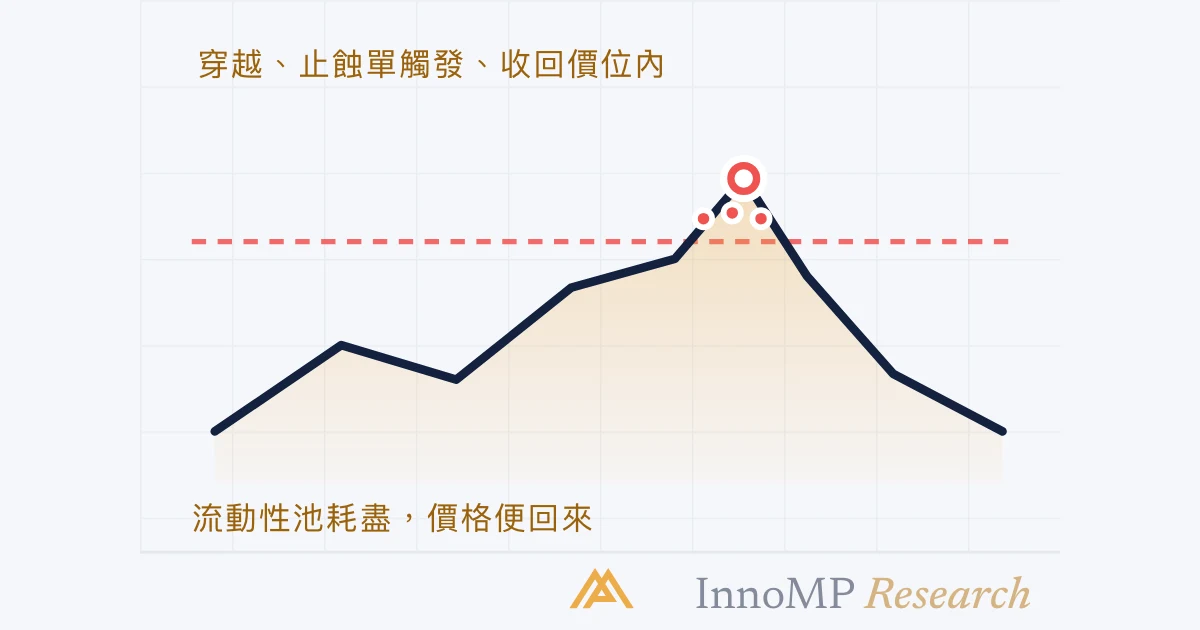
流動性掃蕩(liquidity sweep)是價格穿越一個明顯的價位,觸發掛在其外的止蝕單,並在這些流動性被消耗後反轉。止蝕單是在等待中的市價單;它們被觸發時,為一個大額倉位提供對手方,而一旦成交,價位之外再沒有東西繼續推動,價格便回來。掃蕩與真正的突破開始時一模一樣,到收復(reclaim)時才分道揚鑣:掃蕩收市回到價位之內,突破則守在價位之外——這就是基礎課程的回測證據,從訂單簿內部來解讀。
流動性掃蕩是價格穿越一個明顯的價位,觸發掛在其外的止蝕單,並在這些流動性被消耗後反轉。它開始時與突破完全一樣,到收復時才與突破分道揚鑣——也就是價格收市回到它原來所在的一側。
第 5 篇講了流動性池在哪裏。本篇講的是價格到達其中一個時會發生甚麼。它就是基礎課程的假突破,再補上機制——而一旦看得見機制,也就看得見掃蕩與一個將會守穩的突破之間的分別。
一次掃蕩,逐步拆解
1——穿越。價格到達價位並越過它。在入場時間週期上,這是一根收市在擺動高位之上的陰陽燭,而在那一刻,它與突破無法區分。
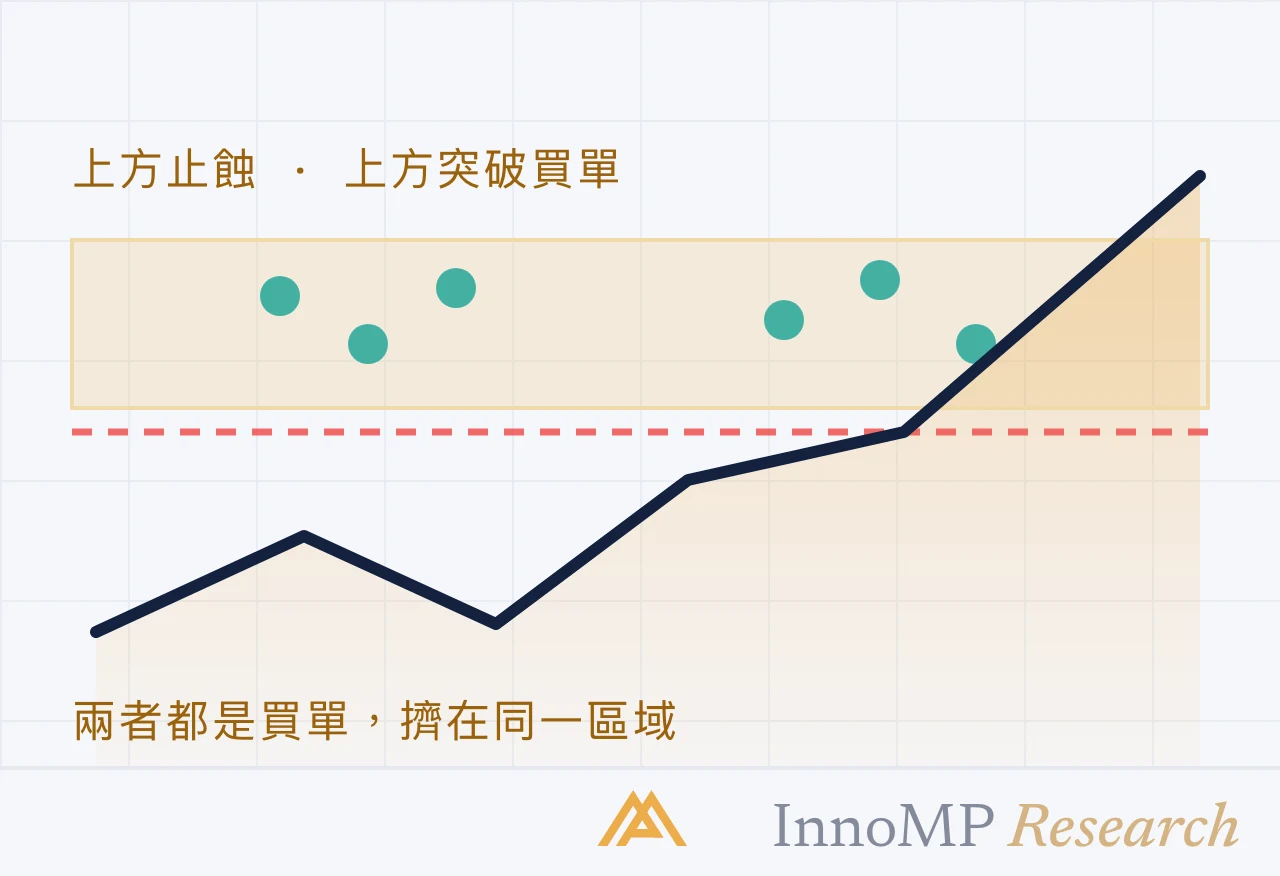
連環觸發。掛在高點之上的止蝕單被觸發。每一張都變成市價買單——見第 2 篇——而這群止蝕單同時被觸發,就是止蝕單連環觸發(stop run):朝突破方向的一陣急速走勢,幾根陰陽燭內就結束。在中級課程的 tick 成交量柱上,它看起來像是確認。
2——收復。價格收市回到價位之下。收復(reclaim)是為這件事定性的時刻:看似突破的,其實是掃蕩。從這裏開始,這個價位已經從上方被測試過並失敗,而離開它的走勢通常很快,因為買入突破的交易者現在站在錯誤的一邊,而他們也有自己的止蝕單。
另一邊是誰
止蝕單不是在真空中被觸發的。有人在賣給它們。
這就是掃蕩為甚麼會在那些地方發生,而且不需要壞人。手持大額賣單的參與者面對市場衝擊的問題:報價上沒有足夠的掛單量。價格附近最大、最可靠的一批買家,就是上一個高點之上的買入停止單。如果價格能被帶到那裏——由賣家自己的早段買入、由另一個參與者,或由市場平常對流動性的追逐——止蝕單就會被觸發,賣家就能對著它們成交,而賣家需要市場在價位之上的理由,在成交完成的一刻就結束了。
基礎課程的擺動點一篇說過:「感覺像是針對你。其實是結構使然。」這就是那個結構。
掃蕩還是突破:收復之前一模一樣
掃蕩帶來的問題不在於它存在,而在於它在最初一兩根陰陽燭內就是突破;基礎課程為真正突破給出的證據——收市越過價位、延續走勢——正好就是止蝕單連環觸發所產生的。
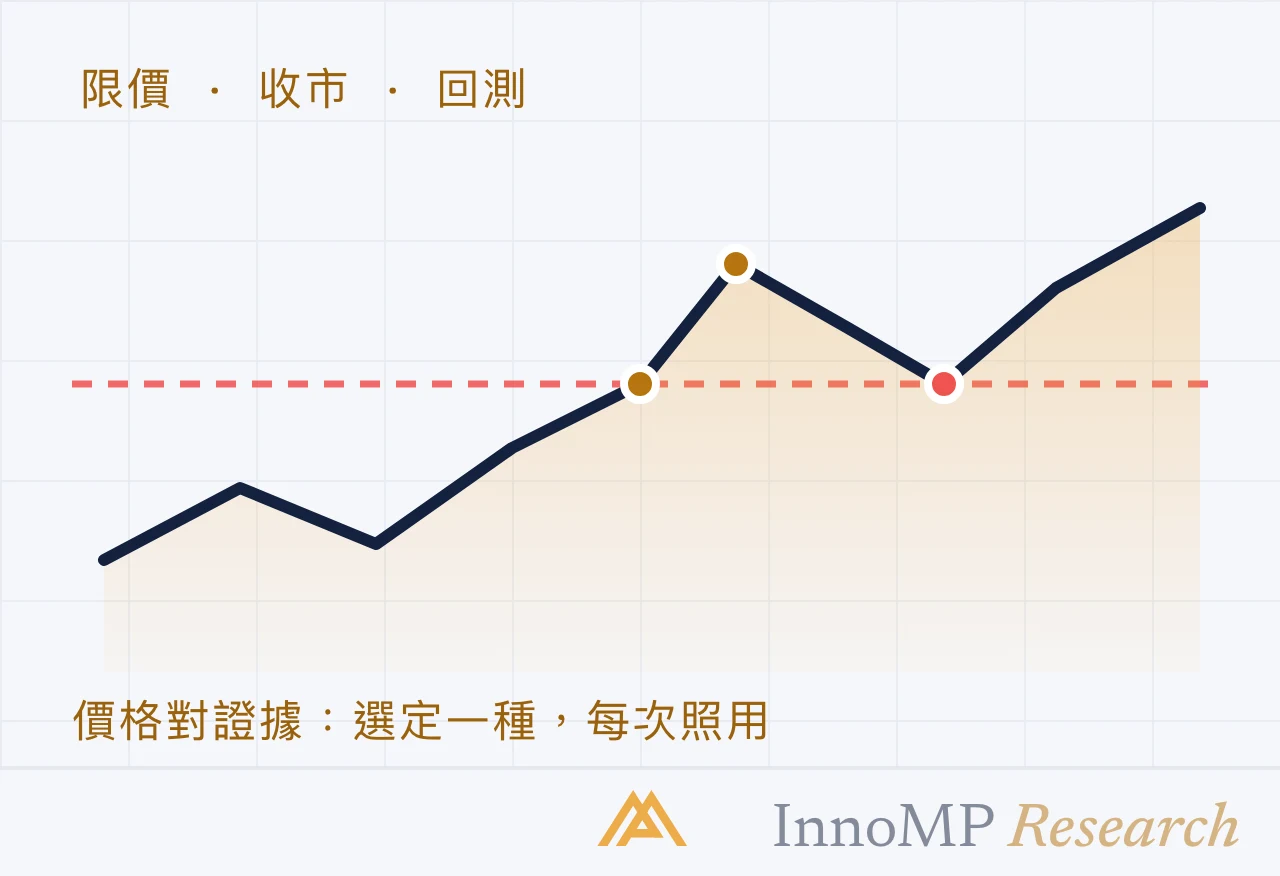
所以解讀方法就是中級課程已經用過的那一套,只是附上了理由。回測入場會等待價格回到價位並守在新的一側。掃蕩回到價位時守不住——它直接穿過,回測從未出現。等待回測的入場方式,在機制上就是拒絕在止蝕單連環觸發中買入的入場方式。
在收復之前,有兩種解讀有幫助,但兩者都不能下定論。
越過價位多遠。止蝕單連環觸發只會走到止蝕單所在的地方,不會更遠。一段遠遠越過流動性池的走勢——越過大多數交易者會用的緩衝——是由被觸發的止蝕單以外的人在買入。那較可能是突破。
之後那根陰陽燭怎樣。這是努力與結果的解讀:一段 tick 成交量很大的連環觸發,在價位之外產生一根很闊的陰陽燭,接著是一根很小的,這就是止蝕單被觸發並告一段落的典型形狀。每根陰陽燭都持續產生波幅的走勢,背後有參與者支持。
重點 每一次掃蕩,在一根陰陽燭內都是突破。回測是掃蕩無法產生的證據,所以等待回測的入場方式,會錯過那些它本來就注定錯過的走勢——也因此,「突破失敗了」通常其實是「流動性池被用掉了」。
誰的行為,誰的市場
止蝕單連環觸發,是市場結構中最常被說成是某人所為的部分。準則在這方面值得一讀,因為它劃線劃得很精確。
第 10 條原則把「以旨在推動市場至止蝕水平的方式進行交易或以其他方式行事」列為不可接受的做法,而第 12 條原則表示,參與者不應以干擾市場運作為目的而要求交易、建立訂單或提供價格。這就是準則所禁止的行為:某一個參與者蓄意把價格推向它所持有的觸發價。
準則無法禁止的,是所有人日常行為的總和。止蝕單會聚集,是因為一條好規則被廣泛遵從。大額訂單尋找這些聚集,是因為那裏才能成交。價格伸向流動性池,是因為推動價格的參與者需要池中的東西。掃蕩就是這道算術的結果,而它在完全沒有交易商的市場中也會發生。把它當作陰謀來讀,令人安心卻毫無用處;把它當作一個被利用的流動性池來讀,下一節才寫得出來。
在池內,還是在池外
對一個止蝕來說,實際的問題是它位於流動性池之內還是之外——而老實的答案是,只要倉位大小相配,兩者都可以是對的。
在池內——止蝕設在價位稍外,加上一般的緩衝——就是基礎課程的緊止蝕,它有時會被掃蕩觸發。這是已知的成本。為它決定好倉位大小,並把掃蕩當作這套交易設置的一次普通虧損記入交易記錄,這是一個正當的選擇:止蝕距離較短,倉位較大。
在池外——設在掃蕩可能觸及的範圍之外,即越過聚集範圍,而不只是越過那條線——能撐過掃蕩,代價是同樣風險下止蝕較闊、倉位較小。它也會改變每一個目標的 R 值。
行不通的是第三種選擇:止蝕設在池內,倉位大小卻當作掃蕩不可能發生來計算。CFD 基礎課程的回撤一篇,正是為這種交易而寫的。
下一篇:沒有交易所的訂單流——訂單流工具需要甚麼、外匯為何無法提供,以及 CFD 交易者實際上可以如實解讀甚麼。- 掃蕩是價格穿越一個價位,觸發其外的止蝕單,並在這些止蝕單被消耗後反轉。
- 被觸發的止蝕單是市價單,所以一群止蝕單會為另一邊的人提供流動性。
- 掃蕩與突破在收復之前看起來一模一樣:掃蕩收市回到價位之內,突破則守在價位之外。
- FX Global Code 禁止意圖干擾市場運作的交易,以及以行動推動市場至止蝕水平;掃蕩是價格在尋找流動性,並不證明有人這樣做過。
- 設在明顯價位稍外的止蝕位於流動性池之內;設在掃蕩可能觸及範圍之外的止蝕位於池外,代價是倉位較小。