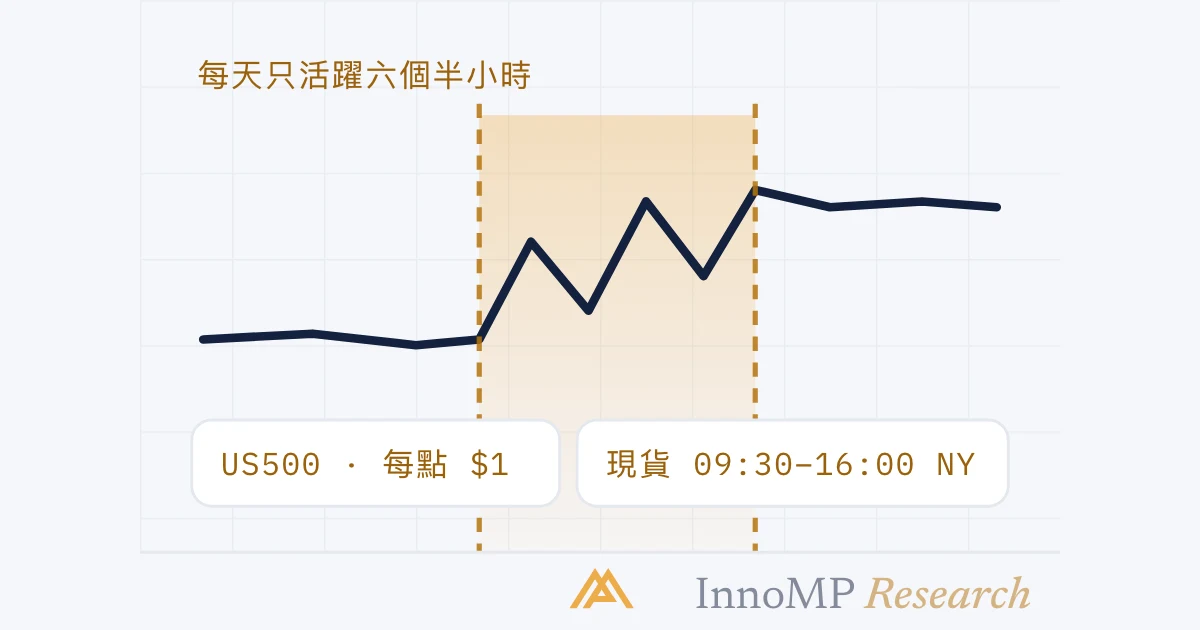
US500 是追蹤 S&P 500 的 CFD;S&P 500 是美國最大上市公司的指數。它隨業績、利率預期和風險胃納變動,而它的特性在美國現貨交易時段 — 紐約時間 09:30 至 16:00,即成分股真正交易的時候 — 與前後較薄的時段之間截然不同。在 InnoMP,1 手是一份合約,所以每一個指數點即每手 1 USD。倉位大小要按以點計的止蝕距離和這個每點價值計算,並把現貨開市和收市當作真正的事件看待。
指數 CFD 看似是最容易交易的市場:一個數字、一個方向,還有一張整天都在動的圖表。它掩蓋的是,這個數字真正有生命的時間只有六個半小時,其餘時間是另一個較薄的市場,只是頂著同一個名字。這是一套有意識地交易 US500 的框架:甚麼推動它、合約如何定價、它甚麼時候真正活躍,以及如何為它計算倉位大小。
真正推動指數的是甚麼
業績。 S&P 500 是公司價值的加權總和,而公司價值每年在業績公佈時重新定價四次。業績期 — 每季結束後的幾個星期 — 是指數隨成分股自身消息、而非宏觀因素變動的時候。由於指數按市值加權,最大型的公司在它的走勢中佔了不成比例的份額;其中一家的一份業績報告,就足以推動整個指數。
利率。 股票價格是以某個利率折現的未來現金流,而這個利率由市場對美國聯儲局(Fed)的預期決定。聯儲局每年八次預定的議息決定,是指數最大的日曆事件;塑造這些預期的數據 — 首推通脹和非農就業 — 屬於第二層。當市場因利率而變動時,整個指數會一同變動。
風險胃納。 指數是市場表達「risk on」(追逐風險)或「risk off」(迴避風險)的預設方式。信心下滑時,指數會與其他風險資產一同下跌,美元和債券則上升;交易時段時鐘完全顯示不出這一點,但跨市場的相關性可以。
實際用途和本系列每一個品種一樣,是過濾:與利率和業績走勢一致的技術形態,比同時與兩者對抗的更值得信任。
合約
US500 以美元報出指數水平。落第一張盤之前,需要知道的 InnoMP 合約細節:
- 合約規模 — 1 手是一份合約,每一個指數點即每手 1 USD。最小報價單位是 0.1 點,即 0.10 USD。這是本系列中最簡單的每點價值,也正因如此,它誘使交易者使用止蝕距離無法支持的倉位。
- 槓桿 — 在 InnoMP,指數的槓桿上限為 1:500,與金屬同一級別。訂單頁面中的保證金計算會套用這個級別。
- 交易時間 — CFD 在平日幾乎全天候有報價,每日設有短暫休市。這並不等於全天候都有充足的流動性;見下一節。
- 融資與股息 — 指數 CFD 須支付隔夜利息(swap),而且由於成分股會派發股息,指數 CFD 通常會在成分股除息時作出調整。隔夜利息的計算方法見一筆交易的真實成本;股息的處理方式見你的平台合約詳情。
交易時段與財經日曆
指數一天有兩個市場,知道自己身處哪一個,就是交易時段功課的大部分。
現貨交易時段。 NYSE 的核心交易時段為美國東部時間 09:30 至 16:00,以競價開市,也以競價收市。這是成分股交易、推動指數的資金流真正發生,也是 CFD 流動性最深的時候。開市後的首三十分鐘和收市前的最後三十分鐘是一天中最活躍的時段 — 開市為隔夜消息定價,收市為整天定價。
其餘時間。 在現貨交易時段以外,CFD 追蹤期貨市場,流動性較薄,也沒有個股層面的資金流。區間較窄、點差較闊,而紐約時間 03:00 形成的價位,參與者遠比 10:00 形成的少。時間週期的邏輯同樣適用:一個價位的分量,與形成它的參與程度成正比。
財經日曆。 聯儲局的議息決定在紐約時間 14:00 公佈,落在現貨交易時段之內;預定日期可在財經日曆查看。美國 CPI 和非農就業數據在 08:30 公佈,即開市前一小時,所以現貨交易時段開市時已經知道數字。最大成分股的業績在開市前或收市後公佈,從不在交易時段內 — 這代表市場的反應就是開市本身。
重點 每點 1 美元的價值,令 US500 的倉位計算感覺很便宜。其實不然:40 點的止蝕在現貨交易時段很平常,在聯儲局議息前後更算小;以 5 手計,這個止蝕在計算成本前就是 200 USD。倉位大小要按以點計的止蝕距離計算,絕不要因為每點價值是個整數就掉以輕心。
為指數計算倉位
倉位計算的算式不變。以 10,000 的帳戶、每筆交易風險 1% 為例:
- 風險預算:100
- 圖表上的止蝕距離:假設為 40 點
- 每手一份合約的每點價值:每點 1 USD
- 倉位:100 ÷ (40 × 1) = 2.5 手
可以在倉位計算器中算一遍 — US500 已預設為每手一份合約。與黃金和白銀算出的零點幾手相比,這個倉位看來很慷慨,而這正是陷阱:手數不是風險,止蝕距離乘以每點價值才是。同樣 2.5 手,40 點止蝕和 20 點止蝕是兩筆不同的交易。
止蝕設在哪裡,取決於價位是由哪個時段形成的。現貨交易時段形成的價位,值得把止蝕設在它稍外的位置;隔夜區間形成的價位較弱,設在那裡的止蝕落在雜訊之內 — 這種失誤見止蝕設置。聯儲局議息前後,要放寬止蝕並減少倉位,或者乾脆觀望;財經日曆交易手冊討論了這個選擇。
收尾的框架
每一個 US500 交易構想都用三個問題來檢驗。我身處哪個時段?這個價位是由現貨交易時段形成的嗎?利率和業績在怎樣走?它們與交易形態一致嗎?以每點 1 USD 計,設在真實價位之外的止蝕容許多大的倉位?這個指數比大多數市場更獎勵知道現在是甚麼時間的交易者 — 字面意義上的時間 — 因為同一個圖表形態出現在紐約時間 10:00 和 03:00,是兩份不同的證據。
- US500 追蹤 S&P 500 — 一個按市值加權的美國大型上市公司指數。
- 在 InnoMP,1 手 US500 是一份合約;每一個指數點即每手 1 USD,0.1 的最小報價單位即 0.10 USD。
- NYSE 的核心交易時段為美國東部時間 09:30 至 16:00,以競價開市,也以競價收市。
- 指數 CFD 在這些時段以外也有交易,但流動性較薄;現貨開市和收市是一天中最活躍的兩個時刻。
- 美國聯儲局每年八次預定的議息決定,是這個指數最大的單一日曆風險。